×

Kinesisk APT holdt seg nær 595 000 RMB per tonn denne uken, mens samme produkt i Europa tilsvarer omtrent 1,75 millioner RMB. I hjemlandet har wolfram nå gitt tilbake alle gevinster oppnådd i 2026. Utenlands har USA s endring av skjæreværktøy akkurat satt en ny all-time-månedlig rekord – og bransjens egen ledelse peker åpent på alternativer til fast karbid for kjøpere.
En katalog under kostnadstrykk: tilbehørsdelen av markedet absorberer svingninger i råvarepriser annerledes enn faste verktøy. Bilde: amsuo.
Den 15. september vurderte Chinatungsten Online Kinesisk innenlandsk APT til 590 000–600 000 RMB per tonn . Den europeiske vurderingen for samme mellomprodukt lå på 2 900–3 000 USD per mtu – som, omregnet etter gjeldende kurs, tilsvarer 1,722–1,782 millioner RMB per tonn . Det er en forskjell på mer enn 1 million RMB per tonn av samme kjemikalie , ifølge 21st Century Business Herald 15. september.
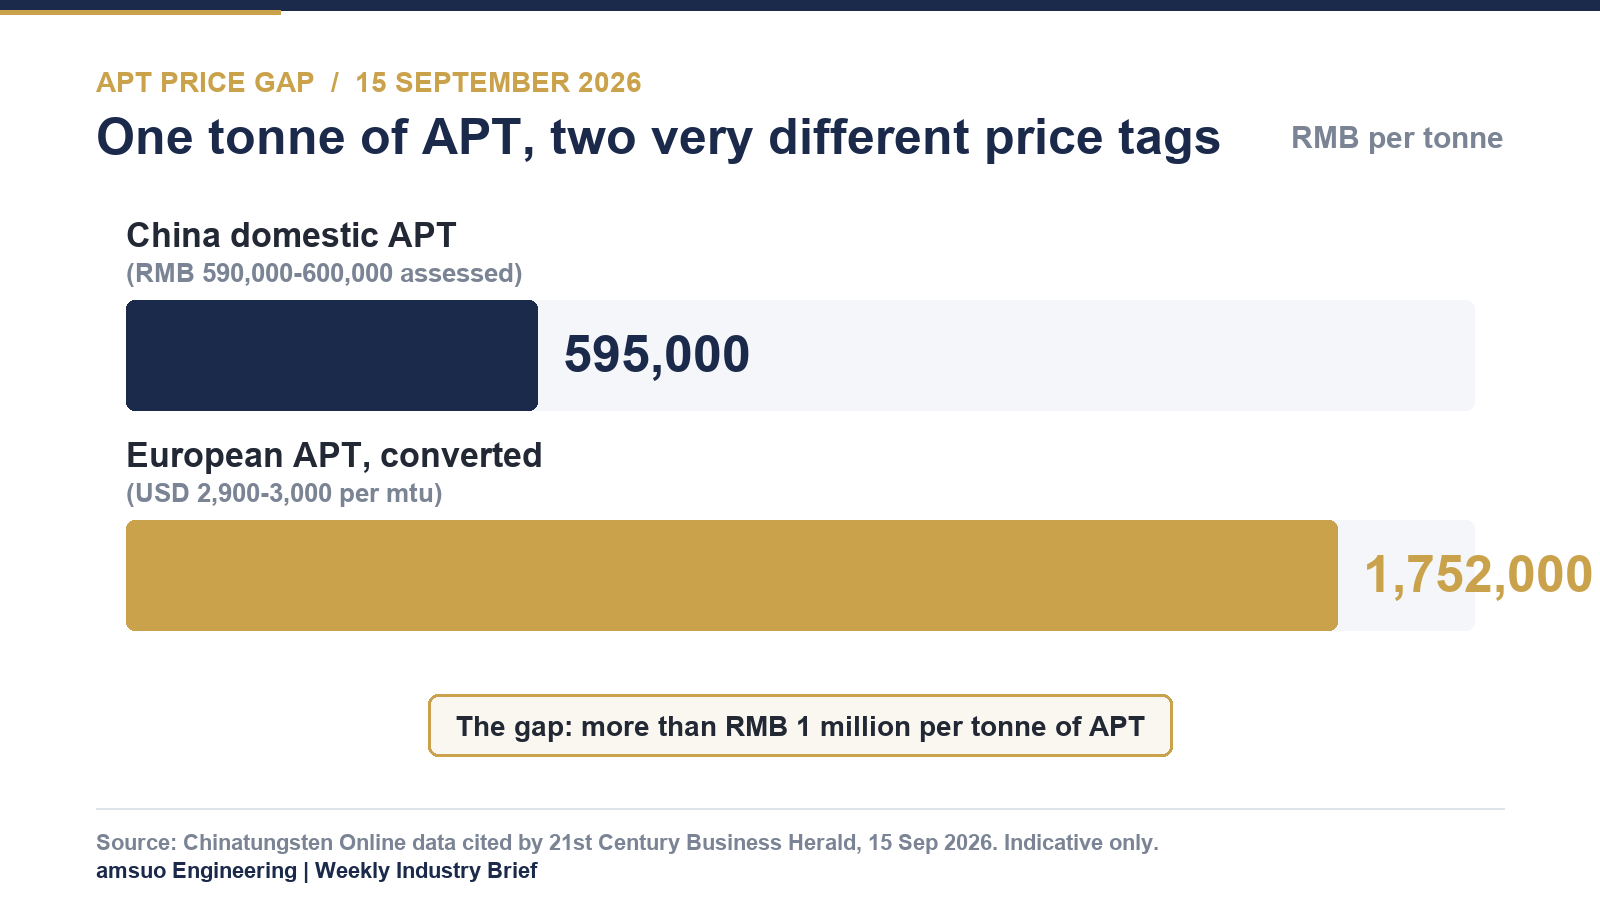
Oversiktlig sammenligning av vurderte APT-priser, 15. september 2026. Diagram: amsuo, basert på data fra Chinatungsten Online, sitert av 21st Century Business Herald.
Avviket er ikke et avrundingsfeil, og det er ikke midlertidig. I samme rapport ligger den europeiske APT-prisen omtrent 794 % over nivået i tidlig 2025 . To markeder som tidligere beveget seg i takt, priser nå samme materiale ut fra to ulike grunnlagssett.
Leveringskartet endret seg på begge sider samtidig. På eksportssiden har Kinas kontroller flyttat fra et prisrelatert spørsmål til et tillatelsesspørsmål: etter utvidelsen av eksportkontrollene knyttet til wolfram i 2025 kom strammere tiltak for dobbeltanvendelige varer mot Japan i januar 2026, og japanske import av wolframpulver falt kraftig som følge av dette, mens to av verdens største produsenter av wolframhexafluorid rapporterte produksjonsnedgang i første halvår på grunn av problemer med råvarer.
Produserende regioner svarte på samme måte. Zimbabwe har suspendert alle former for wolframeksport etter at wolfram ble listet som et kritisk mineral i mai 2026. Vietnams handels- og industriministerium har foreslått å fjerne wolfram fra listen over mineraler som er berettiget til eksport. I Storbritannia kunngjorde National Wealth Fund i slutten av august en investering på inntil 71 millioner GBP i Tungsten West for å støtte gjenopptakelsen av Hemerdon-wolfram- og -tinminen i Devon.
Innenfor Kina er begrensningen like mye administrativ som geologisk: utvinning av konsentrat skjer innenfor en årlig kvote satt av Naturressursdepartementet, og produksjonen har gått ned år for år. Analytikere som sitert i samme rapport anslår Kinas wolframproduksjon for 2025 til 67 000 tonn, omtrent 78,7 % av den globale leveransen , og påpeker at nye utenlandske prosjekter neppe vil gi betydelig ekstra volum på kort sikt.
Karbidpulver – det mellomproduktet der prisen innenlands og eksportprisen nå skiller seg fra hverandre like mye på grunn av geografi som av kostnader. Bilde: amsuo.
Tallet for innenlandsk pris har sin egen historie. Kinesisk APT åpnet 2026 ved ca. 670 000 RMB per tonn , nådde sitt høyeste i Mars ved ca. 1,52 millioner RMB og har siden falt tilbake til ca. 595 000 RMB – en fullstendig rundtur som har slettet hele årets gevinst.
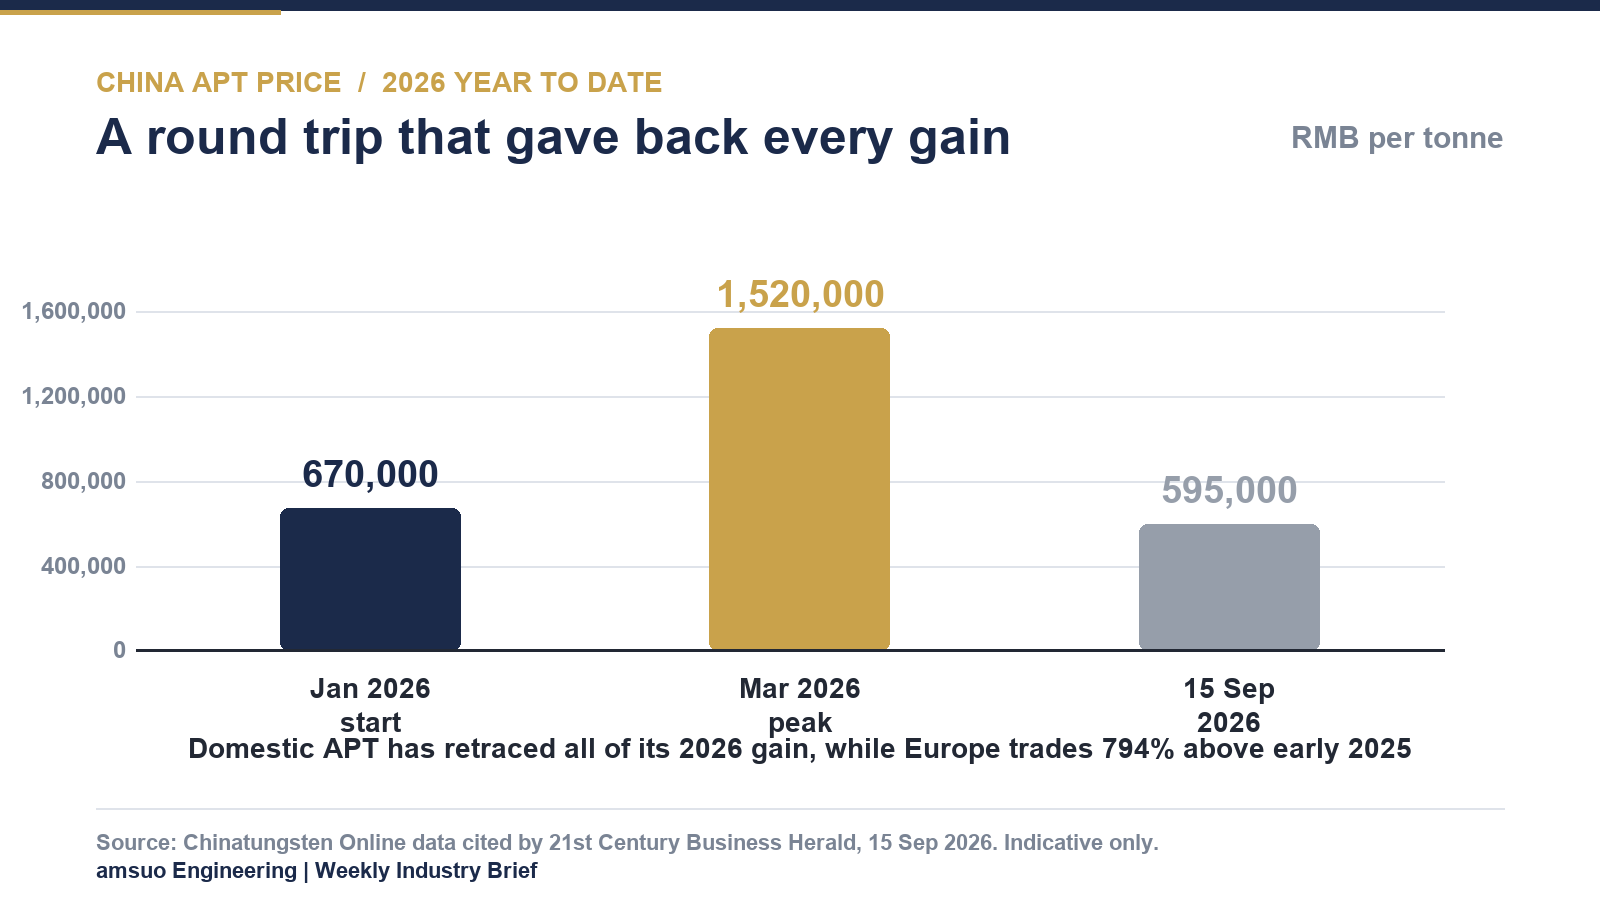
Kinas innenlandske APT, 2026 år til dags dato. Diagram: amsuo, fra Chinatungsten Online-data sitert av 21st Century Business Herald, 15. september 2026.
Ganzhou Tungsten Industry Associations utblick for september beskriver en markedssituasjon der fallet har stanset, men ingen gjenoppretting har skjedd: 55 % svart wolframkonsentrat til 413 000 RMB per standard tonn ,APT til 600 000 RMB og mediumkornet wolframpulver til 930 RMB per kilogram . Chinatungstens egen vurdering for uken var at markedet befant seg i en smal konsolideringsfase, der begge parter ventet på at nedstrømsaktørene skulle fylle opp lagerne igjen og på kontraktsprisene for andre halvdel av året fra de største produsentene.
Mot denne rolige innenlandske bakgrunnen satte USAs forbruk av skjæreværktøy ny rekord. Leveransene utgjorde 278,1 million USD i juli 2026 – en økning på 2,8 % økning fra juni og 29 % høyere enn i juli 2025 – den høyeste månedlige totalsummen noensinne, ifølge Cutting Tool Market Report utgitt av AMT og U.S. Cutting Tool Institute den 16. september. Leveranser så langt i år nådde 1,75 milliarder USD, en økning på 20,7 %. Antallet enheter levert var uendret fra foregående måned, noe som betyr at økningen gjelder verdi, ikke volum.
Rapportens egen kommentar forklarer hvorfor. Jack Burley, styreleder for AMTs Cutting Tool Product Group, tilskriver verdiøkningen delvis «karbidkrisen» «karbidkrisen» som har ført til at brukerkostnadene har steget med tosifret prosent, særlig for større verktøy – og sa at han forventer sterk interesse på IMTS for alternative løsninger til faste karbidskjæreværktøy, for eksempel utskiftbare karbidhoder , ettersom kjøpere søker å kontrollere utgiftene sine. ITR Economics’ Michelle Kocses la til motvekten: Veksten er reell, men uregelmessig – bilrelaterte markeder stagnerer, høyteknologiske og forsvarsrelaterte markeder blomstrer, og lagercyklusen for varige forbruksgoder kan muligens snu nedover i 2027.
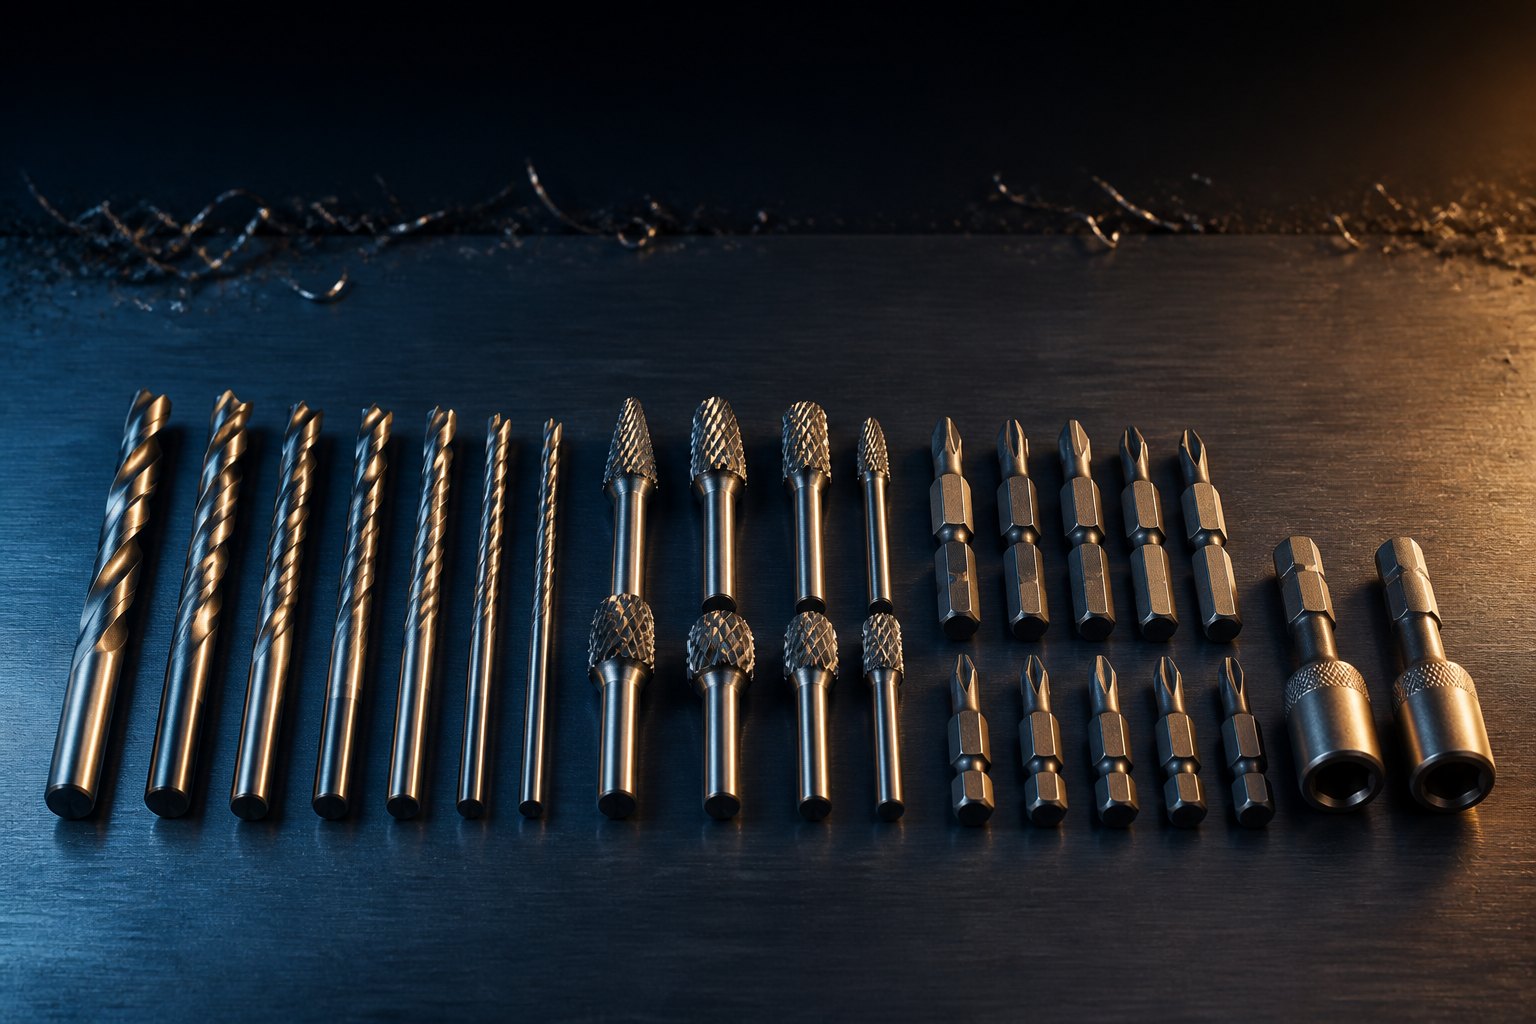
Utbyttbare skjærhoder, gjeninnspissing og geometri går fra å være kostnadssenkende idéer til å bli vanlige kjøpskriterier. Bilde: amsuo.
| Marker | Nivå | Dato | Kilde |
| APT, kinesisk innenlandsk | 590 000–600 000 RMB / tonn | 15. sep. 2026 | Chinatungsten Online, sitert av 21st Century Business Herald |
| APT, Europa (konvertert) | 2 900–3 000 USD / mtu ≈ 1,722–1,782 millioner RMB / tonn | 15. sep. 2026 | Chinatungsten Online, sitert av 21st Century Business Herald |
| Kinesisk APT, prisområde for 2026 | 670 000 RMB (jan.) → 1,52 millioner RMB (mars-toppen) → ca. 595 000 RMB nå | 15. sep. 2026 | Chinatungsten Online, sitert av 21st Century Business Herald |
| Ganzhou-forbundets prognose for september | 55 % konsentrat: 413 000 RMB / standardtonn; APT: 600 000 RMB / tonn; pulver med middels kornstørrelse: 930 RMB / kg | Sep. 2026 | Ganzhou-tungstenindustriforbundet, via Mysteel |
| USAs eksport av skjæreværktøy, juli 2026 | 278,1 millioner USD, +2,8 % fra måned til måned, +29 % fra år til år; inntil nå i år: 1,75 milliarder USD, +20,7 % | 16. sep. 2026 | AMT / USCTI-rapport om skjæreværktøymarkedet |
| Kinas andel av den globale tungstenproduksjonen | 67 000 tonn i 2025, ca. 78,7 % av leveransen | data fra 2025, sitert i september 2026 | USGS-data sitert av Guojin Securities |
1. «Alternativer til fast karbid» er nå en mainstream-beskrivelse, ikke en nedgradering. Når sjefen for AMTs skjæreværktøygruppe sier at kjøpere vil lete etter utskiftbare hodet på IMTS, slutter geometri, gjenbeskæring og modulære systemer å være kostnadskompromisser. For en katalog bygget på fester, borer, sokler og bitts, er muligheten å selge kostnad per hull — ikke prisen på verktøyet i katalogen.
2. To prisbøker betyr to ulike offertpraksiser. Med innenlandsk og eksport-APT mer enn én million RMB fra hverandre, vil en enkelt intern kostnadsantakelse være feil for én av de to, og eksportoffreter inneholder en lisensdimensjon som innenlandske offreter ikke har. Gyldighetsvinduer bør være så korte at de tåler en markedssvingning på 127 % i én retning og tilbake igjen innen ni måneder.
3. Dokumentasjon beholder sin verdi. Eksportkontroller, klassifisering av kritiske mineraler og opprinnelsesbaserte regler blir nå inkludert i innkjøpskravene i vestlige markeder. Materiellsertifisering og sporebarhet er stadig mer den første filterfunksjonen som en seriøs kjøper anvender — før pris. Leverandører som kan svare på disse spørsmålene tydelig og presist kommer til toppen av køen.
To priskataloger, to planleggingsperioder: Lagerstrategien må nå settes per marked, ikke per produkt. Bilde: amsuo.
Vår arbeidsstilling de kommende ukene: Behold gyldighetsperioden for tilbud kort og gjør materialeprisoverføring synlig, og behold katalogen bred nok til at en kunde aldri er tvunget til å velge et helstøpt karbidverktøy når et utskiftbart hode, et gjenbeskåret verktøy eller en annen geometri kan løse samme oppgave til lavere kostnad. Prisgapet mellom innenlandsk og eksportpris for samme mellomprodukt er ikke noe leverandør kan jevne ut – men det er noe kjøperen kan få hjelp til å navigere gjennom, og det er en mer varig grunn til å bli valgt enn en rabatt.
Samlet av amsuo Engineering fra de offentlige kildene nedenfor. Alle tall er tilskrevet sine utgivere og er kun veiledende. Ingen del av denne oversikten utgjør en prisangivelse, et tilbud eller en forpliktelse; amsuo-tilbud utstedes separat mot bekreftede spesifikasjoner, mengder og leveringsvilkår.
 Siste nytt
2026-10-29
2026-10-05
2026-09-25
2026-09-18
2026-09-12
2026-09-11
Copyright © 2026 Amsuo Technology Limited. All rights reserved — Personvernpolitikk
 EN