×

Китайський APT тримався близько 595 000 юанів за тонну цього тижня, тоді як той самий продукт у Європі коштував приблизно 1,75 млн юанів. У країні вольфрам втратив усі зростання, досягнуті в 2026 році. За кордоном поставки американських інструментів для різання лише що встановили новий місячний рекорд — а керівництво галузі відкрито спрямовує покупців на альтернативи твердому карбіду.
Каталог під тиском витрат: сегмент аксесуарів реагує на коливання цін на сировину інакше, ніж сегмент твердих інструментів. Зображення: amsuo.
15 вересня Chinatungsten Online оцінив Китайський внутрішній APT на рівні 590 000–600 000 юанів за тонну . Європейська оцінка того самого проміжного продукту становила 2900–3000 дол. США за mtu — що за діючими курсами дорівнює 1,722–1,782 млн юанів за тонну . Це розбіжність понад 1 мільйон юанів за одну тонну того самого хімічного речовини , як повідомив «21st Century Business Herald» 15 вересня.
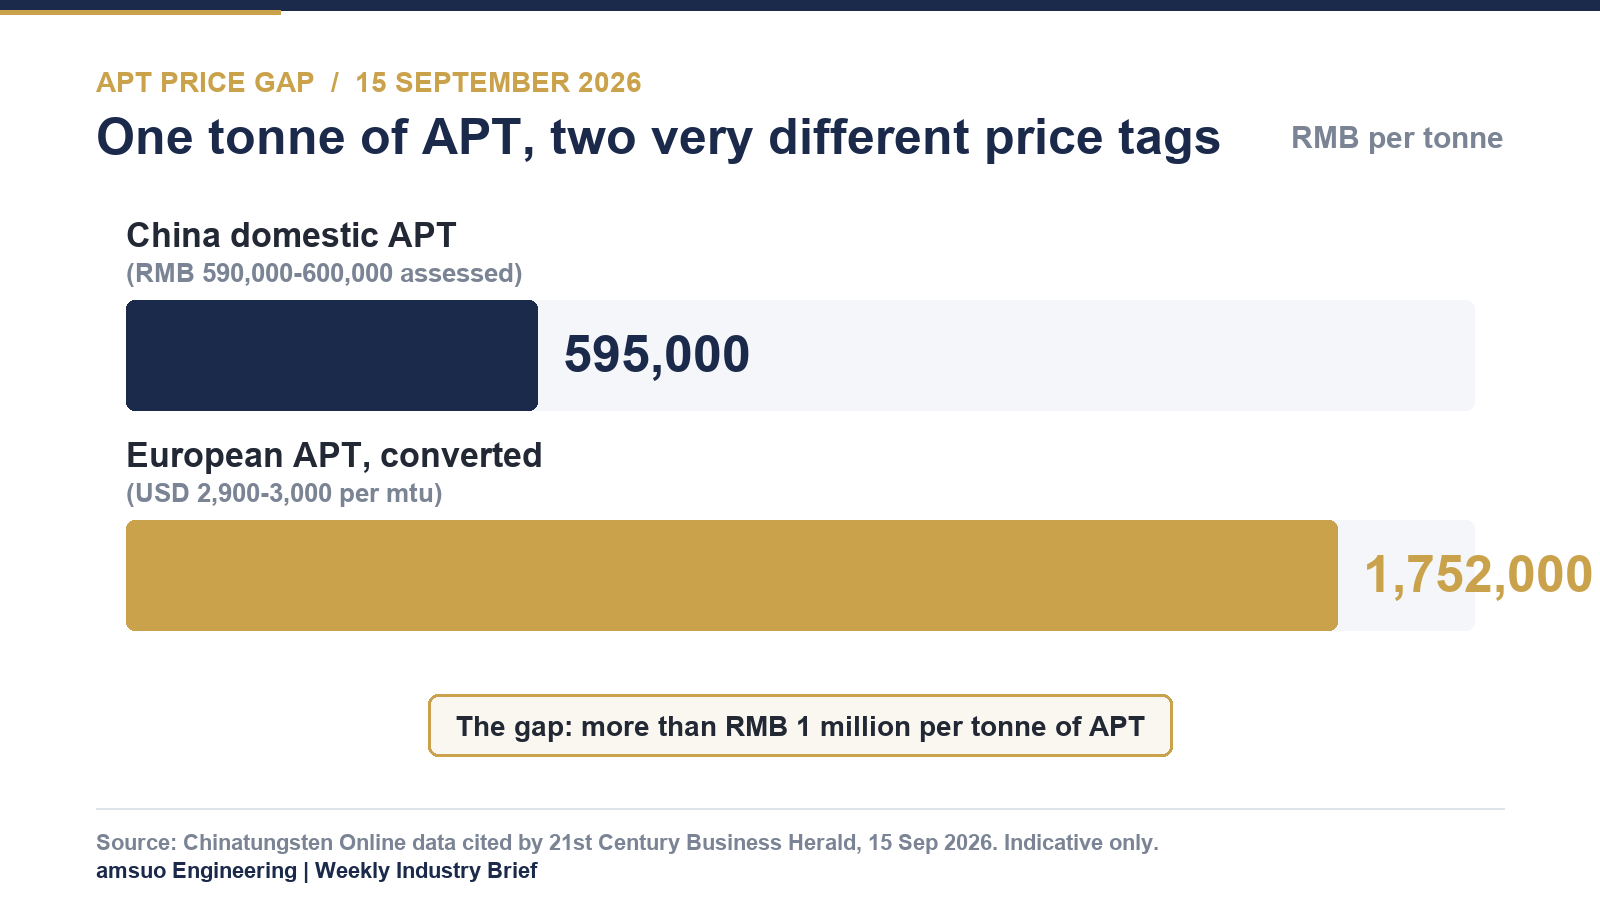
Порівняльна оцінка встановлених цін на APT, 15 вересня 2026 року. Діаграма: amsuo, дані Chinatungsten Online, наведені в «21st Century Business Herald».
Цей розрив не є помилкою округлення й не є тимчасовим. У тому самому звіті ціни на APT у Європі вказано приблизно на 794 % вищими, ніж на початку 2025 року . Два ринки, які раніше рухалися синхронно, тепер встановлюють ціни на ту саму продукцію, ґрунтуючись на двох різних наборах фундаментальних чинників.
Карта поставок змінилася одночасно з обох боків. З експортного боку китайські обмеження перейшли від питання ціноутворення до питання дозволу: після розширення у 2025 році експортних обмежень, пов’язаних із вольфрамом, у січні 2026 року були посилені заходи щодо товарів подвійного призначення стосовно Японії, у результаті чого імпорт вольфрамового порошку до Японії різко скоротився, а два з найбільших у світі виробників гексафториду вольфраму повідомили про скорочення обсягів виробництва у першому півріччі через проблеми з сировиною.
Регіони-виробники відреагували аналогічним чином. Зімбабве призупинило експорт вольфраму в усіх формах , після внесення вольфраму до переліку критичних мінералів у травні 2026 року. Міністерство промисловості та торгівлі В’єтнаму запропонувало вилучити вольфрам з переліку мінералів, що мають право на експорт. У Сполученому Королівстві Національний фонд багатства наприкінці серпня оголосив про інвестиції в обсязі до 71 млн фунтів стерлінгів у компанію Tungsten West для підтримки відновлення видобутку на руднику Hemerdon (вольфрам-олово) у Девоні.
У Китаї обмеження є не лише геологічними, а й адміністративними: видобуток концентрату регулюється річною квотою, встановленою Міністерством природних ресурсів, і обсяги видобутку щороку зменшуються. Аналітики, цитовані в тому самому звіті, оцінюють виробництво вольфраму в Китаї в 2025 році на рівні 67 000 тонн, що становить приблизно 78,7 % світового постачання , і відзначають, що нові закордонні проекти, швидше за все, не зможуть значно збільшити обсяги постачання в найближчі терміни.
Порошок карбіду — проміжний продукт, де внутрішня ціна та експортна ціна тепер розділені не лише витратами, а й географічним розташуванням. Зображення: amsuo.
Внутрішня ціна на APT у Китаї відкрилася в 2026 році на рівні приблизно 670 000 юанів за тонну , досягла піку в Березні на рівні приблизно 1,52 мільйона юанів , а згодом скоригувалася до приблизно 595 000 юанів — повне коло, яке знищило весь приріст за рік.
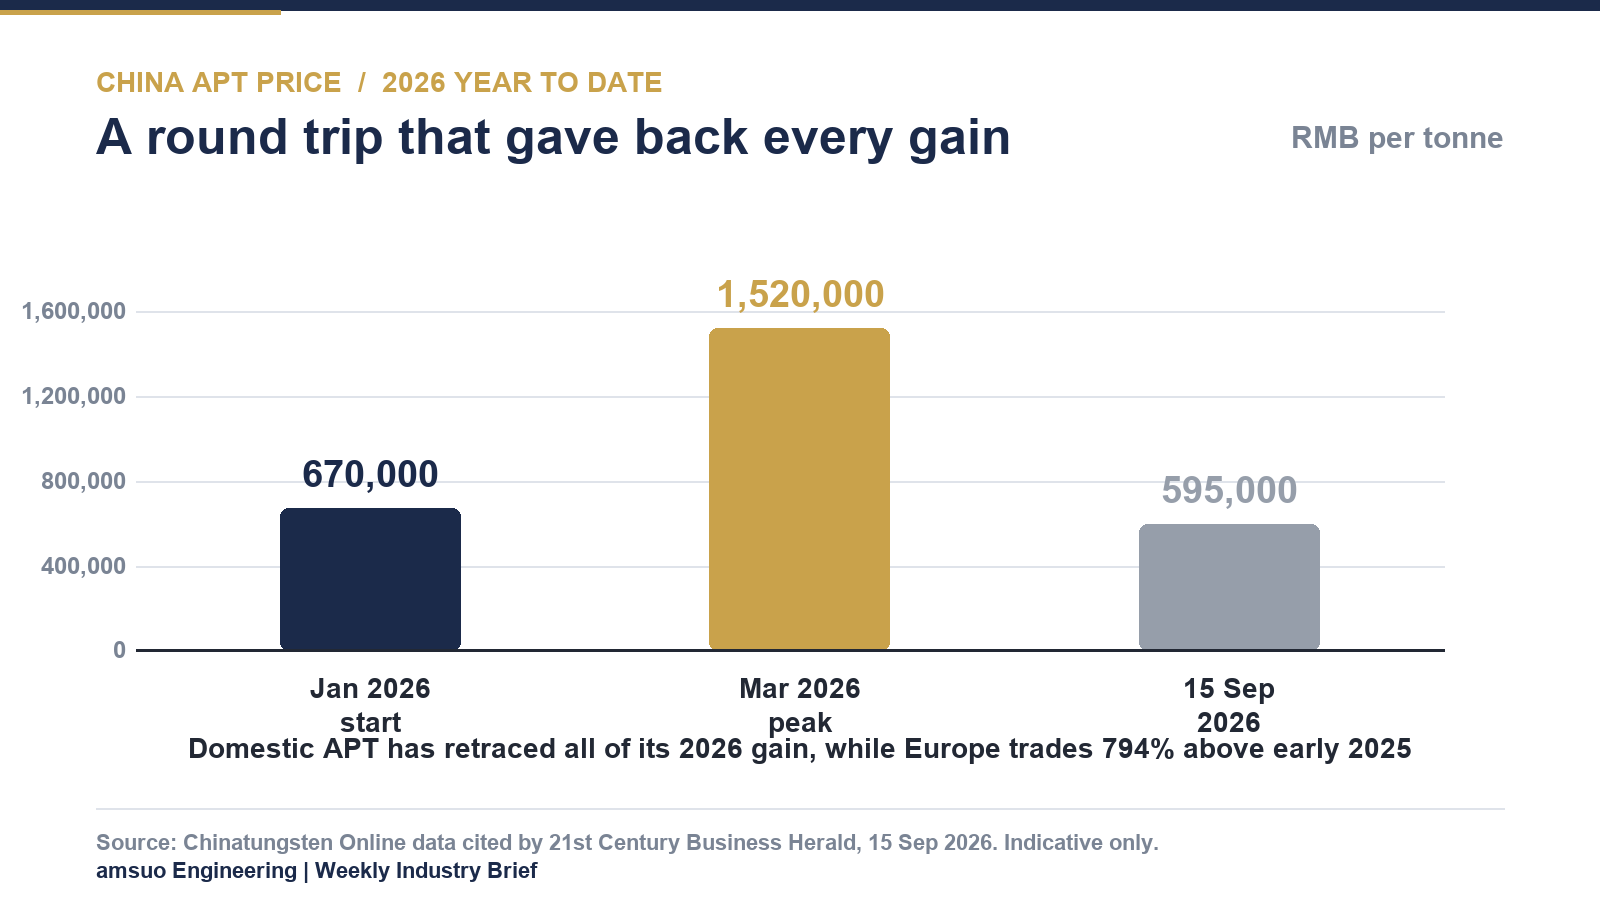
Китайський внутрішній ринок APT, 2026 рік до поточного моменту. Діаграма: amsuo, дані Chinatungsten Online, наведені в газеті «21st Century Business Herald», 15 вересня 2026 року.
Прогноз Ганьчжоуської асоціації вольфрамової промисловості на вересень описує ринок, падіння якого припинилося, але відновлення ще не почалося: 55 % чорного вольфрамового концентрату за ціною 413 000 юанів за стандартну тонну ,APT за ціною 600 000 юанів та вольфрамовий порошок середньої зернистості за ціною 930 юанів за кілограм . Власна оцінка Chinatungsten на тиждень — консолідація в межах вузького діапазону; обидві сторони чекають на поповнення запасів у нижчих ланках ланцюга поставок та на оголошення цін на контракти другої половини року з боку провідних виробників.
На фоні цієї спокійної внутрішньої картини споживання різального інструменту в США встановило рекорд. Загальний обсяг поставок склав 278,1 млн дол. США у липні 2026 року — зростання на на 2,8 % порівняно з червнем та на 29 % вище, ніж у липні 2025 року — найвищий щомісячний показник за всю історію, за даними Звіту про ринок інструментів для різання, опублікованого AMT та Американським інститутом інструментів для різання 16 вересня. Загальний обсяг поставок за період з початку року досяг 1,75 млрд дол. США, що на 20,7 % більше, ніж минулого року. Обсяг поставок у штуках залишився незмінним порівняно з попереднім місяцем, отже, зростання стосується вартості, а не кількості.
У коментарі до звіту наводиться пояснення цього явища. Джек Берлі, голова Групи продуктів для різання AMT, пояснив зростання вартості частково «кризою карбіду» яка призвела до двоцифрового зростання витрат користувачів, особливо щодо більших інструментів, — і заявив, що очікує значного інтересу на виставці IMTS до альтернативних рішень замість цілих карбідних різальних інструментів, наприклад, до різальних інструментів із замінними карбідними головками , оскільки покупці намагаються контролювати витрати. Мішель Коксес із ITR Economics додала контраргумент: зростання є реальним, але нерівномірним — ринки автомобільного типу застійні, ринки високих технологій та оборонної промисловості переживають бум, а цикл запасів товарів тривалого користування, можливо, почне спадати у 2027 році.
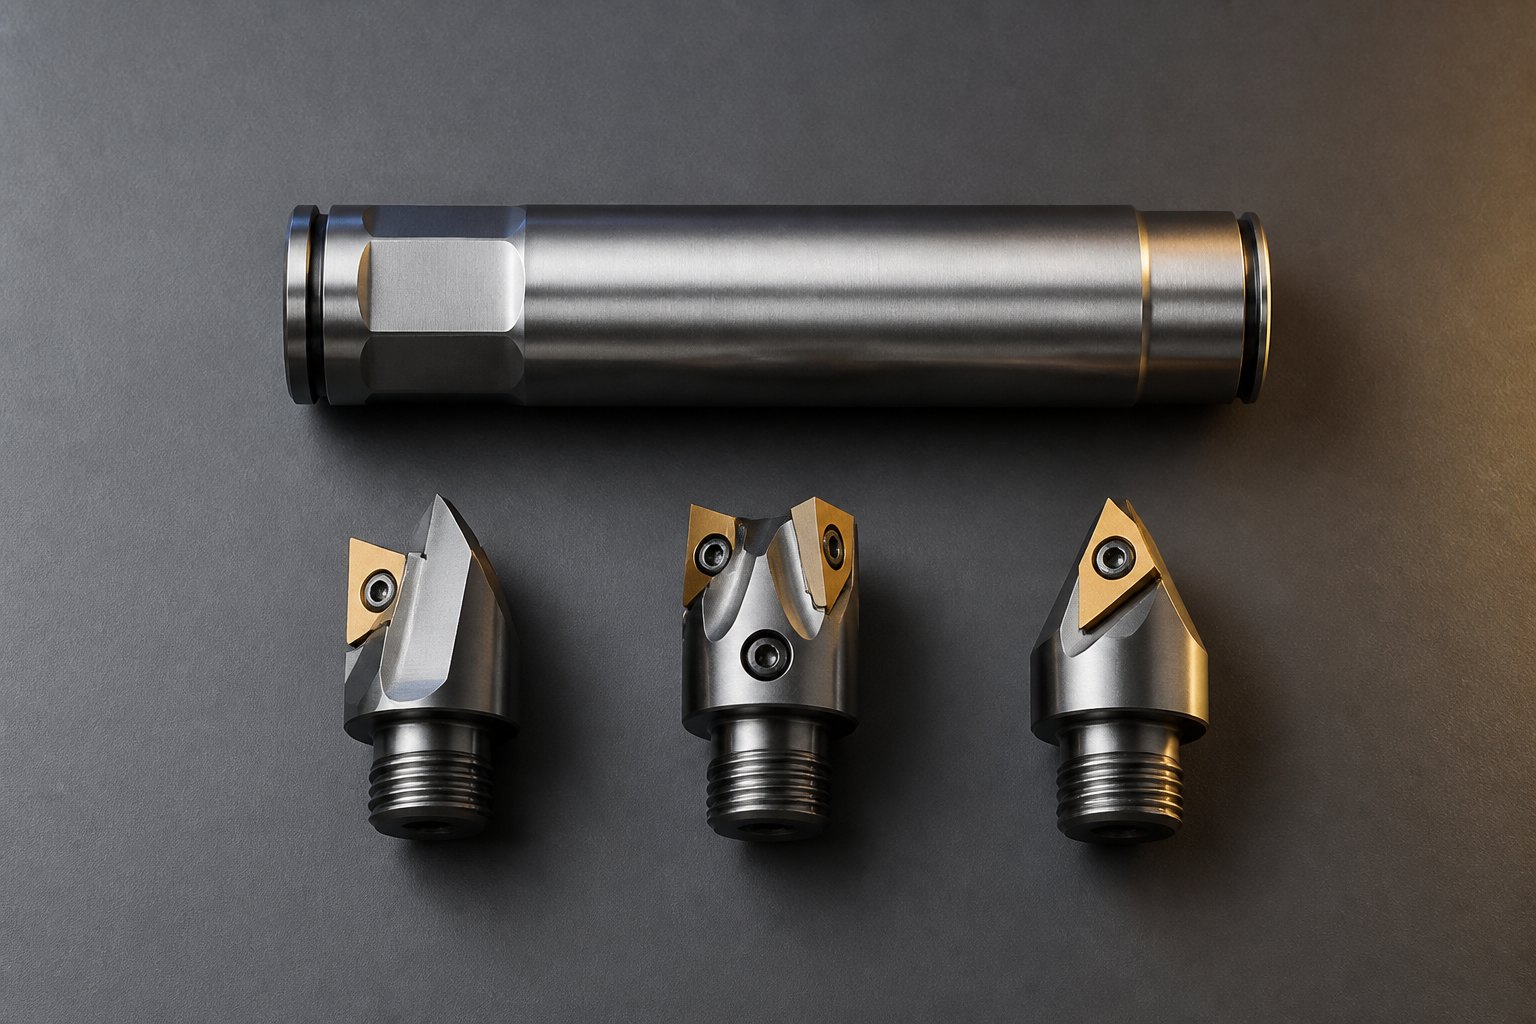
Замінні головки, можливість заточування та геометричні параметри переходять від ідей економії коштів до основних критеріїв закупівлі. Зображення: amsuo.
| Маркер | Рівень | За датою | Джерело |
| APT, внутрішній ринок Китаю | 590 000–600 000 юанів / тонну | 15 вересня 2026 року | Chinatungsten Online, посилання в газеті 21st Century Business Herald |
| APT, Європа (перераховано) | 2900–3000 дол. США / мт.од. ≈ 1,722–1,782 млн юанів / тонну | 15 вересня 2026 року | Chinatungsten Online, посилання в газеті 21st Century Business Herald |
| APT у Китаї, діапазон на 2026 рік | 670 000 юанів (січень) → 1,52 млн юанів (пік у березні) → приблизно 595 000 юанів зараз | 15 вересня 2026 року | Chinatungsten Online, посилання в газеті 21st Century Business Herald |
| Прогноз Ганьчжоуської асоціації на вересень | концентрат 55 % — 413 000 юанів за стандартну тонну; APT — 600 000 юанів за тонну; порошок середнього ступеня дисперсності — 930 юанів за кілограм | Вересень 2026 року | Ганьчжоуська асоціація вольфрамової промисловості, через Mysteel |
| Поставки американських інструментів для різання, липень 2026 року | 278,1 млн дол. США, +2,8 % порівняно з попереднім місяцем, +29 % у річному вимірі; за період з початку року — 1,75 млрд дол. США, +20,7 % | 16 вересня 2026 року | Звіт AMT / USCTI про ринок інструментів для різання |
| Частка Китаю у глобальному виробництві вольфраму | 67 000 т у 2025 році, що становить приблизно 78,7 % світових поставок | дані за 2025 рік, наведені у вересні 2026 року | Дані USGS, наведені Guojin Securities |
1. «Альтернативи твердосплавним інструментам» тепер є загальноприйнятим підходом, а не зниженням рівня. Коли голова групи інструментів для різання AMT заявляє, що покупці будуть шукати замінні головки на виставці IMTS, геометрія, можливість заточування та модульні системи перестають бути компромісами щодо вартості. Для каталогу, побудованого навколо заусенців, свердел, гнізд і свердлильних насадок, можливість полягає у продажі вартості одного отвору — а не ціни інструменту на лінії.
2. Два цінових довідники означають дві різні методики цитування цін. Оскільки внутрішні та експортні ціни APT відрізняються більше ніж на 1 мільйон юанів, одне й те саме внутрішнє припущення щодо собівартості буде помилковим хоча б для одного з двох напрямків; крім того, експортні цитати мають додатковий аспект ліцензування, якого немає у внутрішніх цитатах. Терміни дійсності мають бути достатньо короткими, щоб витримати ринок, який змінився на 127 % в одному напрямку, а потім повернувся назад протягом дев’яти місяців.
3. Документація постійно зростає у вартості. Контроль експорту, класифікація критичних мінералів та правила, засновані на країні походження, вводяться в вимоги до закупівель на західних ринках. Сертифікація матеріалів та їх прослідковість усе частіше стають першим фільтром, який застосовує серйозний покупець — ще до ціни. Постачальники, які можуть чітко відповісти на ці запитання, потрапляють у першу чергу.
Два цінові каталоги, два цикли планування: стратегія запасів тепер має визначатися окремо для кожного ринку, а не для кожного товару. Зображення: amsuo.
Наша робоча позиція на наступні тижні: скоротити термін дійсності цінових пропозицій і зробити прозорим перенесення вартості матеріалів, а також зберегти достатньо широкий каталог, щоб клієнт ніколи не був змушений вибирати цільні твердосплавні інструменти, коли для виконання того самого завдання за меншу вартість підійшли б інструменти зі змінними головками, інструменти, які можна заточити повторно, або інструменти з іншою геометрією. Різниця між внутрішньою та експортною ціною одного й того самого проміжного продукту — це не те, що постачальник може згладити, але це те, через що покупцеві можна надати підтримку, і саме це є більш стійкою причиною обрати нас замість надання знижки.
Укладено інженерами amsuo на основі публічних джерел, наведених нижче. Усі цифрові дані посилаються на їхніх видавців і носять лише орієнтовний характер. Жоден із наведених у цьому огляді пунктів не є ціновою пропозицією, офертой чи зобов’язанням; цінові пропозиції amsuo надаються окремо за підтвердженими специфікаціями, обсягами та умовами поставки.
 Гарячі новини
2026-10-29
2026-10-05
2026-09-25
2026-09-18
2026-09-12
2026-09-11
Copyright © 2026 Amsuo Technology Limited. All rights reserved — ПОЛІТИКА КОНФІДЕНЦІЙНОСТІ
 EN