×

Prețul APT-ului chinezesc s-a menținut în această săptămână aproape de 595.000 RMB pe tonă, în timp ce același produs din Europa s-a convertit la aproximativ 1,75 milioane RMB. Pe plan intern, tungstenul și-a recuperat acum tot câștigul obținut în 2026. În străinătate, livrările de scule așchietoare din SUA tocmai au stabilit un record lunar istoric - iar conducerea industriei îndrumă în mod deschis cumpărătorii către alternative la carbura solidă.
Un catalog sub presiunea costurilor: segmentul de accesorii al pieței absoarbe fluctuațiile materiilor prime diferit față de sculele monobloc. Imagine: amsuo.
Pe 15 septembrie, Chinatungsten Online a evaluat APT intern chinezesc la 590.000–600.000 RMB pe tonă evaluarea europeană pentru același intermediar s-a situat la 2.900–3.000 USD pe mtu — care, convertită la cursurile de schimb predominante, este 1,722–1,782 milioane RMB pe tonă aceasta este o răspândire de peste 1 milion de RMB pentru o singură tonă din aceeași substanță chimică , conform relatării din 21st Century Business Herald pe 15 septembrie.
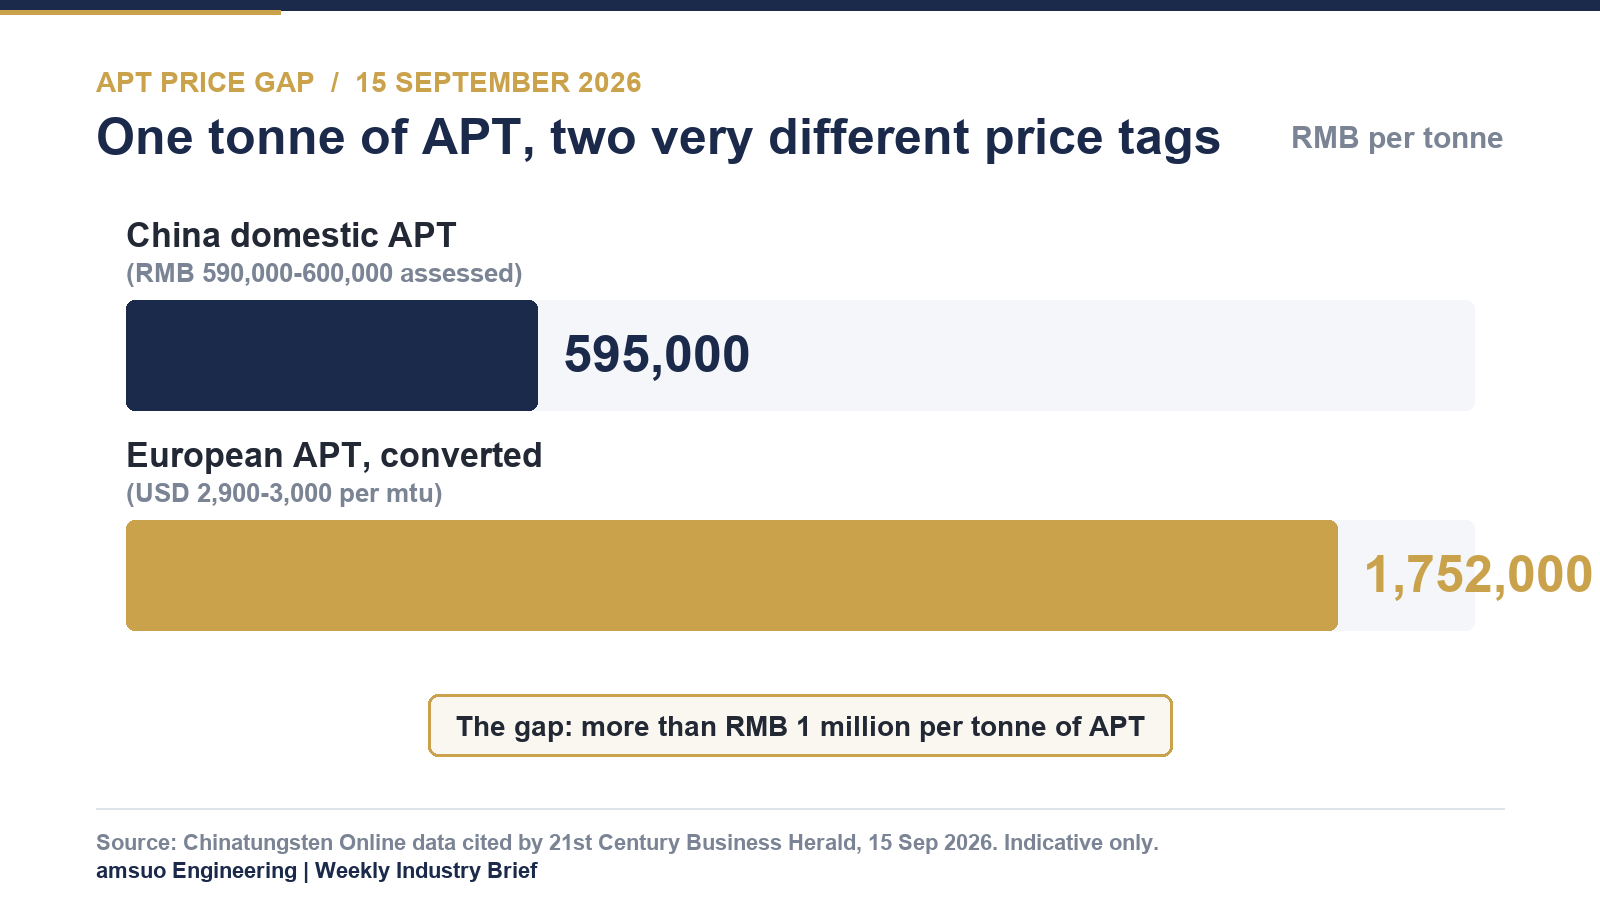
Comparație indicativă a prețurilor APT evaluate, 15 septembrie 2026. Grafic: amsuo, din datele Chinatungsten Online citate de 21st Century Business Herald.
Divergența nu este o eroare de rotunjire și nu este temporară. Același raport estimează aproximativ APT-ul european 794% peste nivelul său de la începutul anului 2025 două piețe care obișnuiau să evolueze împreună stabilesc acum prețul aceluiași material pe baza a două seturi diferite de principii fundamentale.
Harta ofertei s-a schimbat simultan de ambele părți. În ceea ce privește exporturile, controalele Chinei au trecut de la o chestiune legată de prețuri la o chestiune legată de permisiuni: după extinderea din 2025 a controalelor la exporturile de tungsten, ianuarie 2026 a adus măsuri mai stricte împotriva Japoniei privind dubla utilizare, iar importurile japoneze de pulbere de tungsten au scăzut brusc ca urmare, doi dintre cei mai mari producători de hexafluorură de tungsten din lume raportând reduceri de producție în prima jumătate a anului din cauza problemelor legate de materiile prime.
Regiunile producătoare au reacționat în mod corespunzător. Zimbabwe a suspendat exporturile de tungsten sub toate formele , în urma includerii tungstenului pe lista mineralelor critice din mai 2026. Ministerul Industriei și Comerțului din Vietnam a propus eliminarea tungstenului din lista mineralelor eligibile pentru export. În Regatul Unit, Fondul Național de Avere a anunțat la sfârșitul lunii august o investiție de până la 71 de milioane de lire sterline în Tungsten West pentru a sprijini repornirea minei de tungsten-staniu Hemerdon din Devon.
În interiorul Chinei, constrângerea este atât administrativă, cât și geologică: exploatarea concentratelor se desfășoară în baza unei cote anuale stabilite de Ministerul Resurselor Naturale, iar producția a înregistrat o tendință de scădere de la an la an. Analiștii citați în același raport estimează producția de tungsten a Chinei în 2025 la 67.000 de tone, aproximativ 78,7% din oferta globală și rețineți că este puțin probabil ca noile proiecte din străinătate să adauge un volum semnificativ pe termen scurt.
Pulbere de carbură — intermediarul în care prețul intern și prețul de export sunt acum separate atât de geografie, cât și de cost. Imagine: amsuo.
Numărul intern are propria poveste. APT-ul chinezesc s-a deschis în 2026 la aproximativ 670.000 RMB pe tonă , a atins apogeul în Martie la aproximativ 1,52 milioane RMB și de atunci a revenit la aproximativ 595.000 RMB — o călătorie dus-întors completă care a șters întregul câștig al anului.
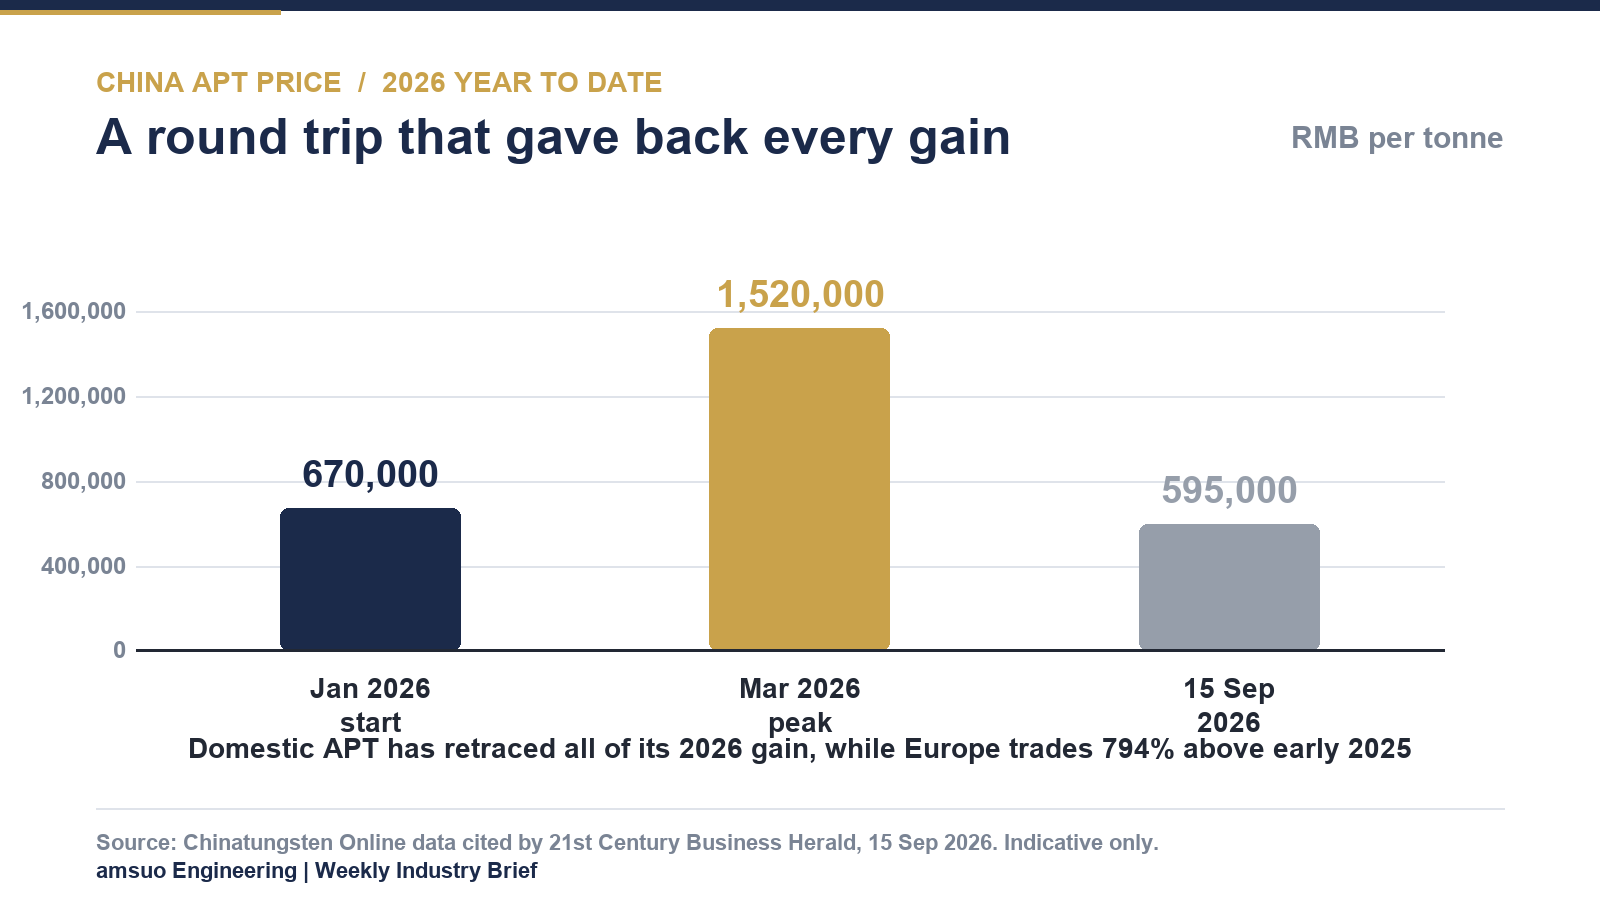
APT intern în China, anul 2026 până în prezent. Grafic: amsuo, din datele Chinatungsten Online citate de 21st Century Business Herald, 15 septembrie 2026.
Perspectivele Asociației Industriei Wolframului din Ganzhou pentru luna septembrie descriu o piață care a încetat să scadă, dar nu își revine: concentrat de tungsten negru 55% la 413.000 RMB pe tonă standard ,Apartament la 600.000 RMB , și pulbere de tungsten cu granulație medie la 930 RMB pe kilogram interpretările proprii ale Chinatungsten pentru această săptămână au fost o consolidare cu interval îngust de timp, ambele părți așteptând reaprovizionarea în aval și prețurile contractelor majore ale producătorilor pentru a doua jumătate a anului.
În contextul acestei situații interne liniștite, consumul de scule așchietoare din SUA a stabilit un record. Livrările au totalizat 278,1 milioane USD în iulie 2026 — în creștere cu 2,8% în iunie și cu 29% peste iulie 2025 — cel mai mare total lunar înregistrat vreodată, conform Raportului privind piața sculelor de tăiere publicat de AMT și Institutul american pentru scule de tăiere pe 16 septembrie. Livrările de la începutul anului au ajuns la 1,75 miliarde USD, în creștere cu 20,7%. Livrările de unități au rămas constante de la o lună la alta, ceea ce înseamnă că creșterea este de valoare, nu de volum.
Comentariul raportului explică de ce. Jack Burley, președintele grupului de produse pentru scule de tăiere al AMT, a atribuit creșterea valorii parțial „criza carburilor” după ce a crescut costurile utilizatorilor cu două cifre, în special în cazul uneltelor mai mari — și a declarat că se așteaptă la un interes puternic la IMTS pentru soluții alternative la sculele așchietoare din carbură solidă, cum ar fi capetele de carbură înlocuibile , deoarece cumpărătorii caută să controleze cheltuielile. Michelle Kocses de la ITR Economics a adăugat o contrapondere: creșterea este reală, dar inegală - piețele de tip auto stagnează, industria de înaltă tehnologie și cea de apărare sunt în plină expansiune, iar ciclul stocurilor de bunuri de folosință îndelungată ar putea să se reducă în 2027.
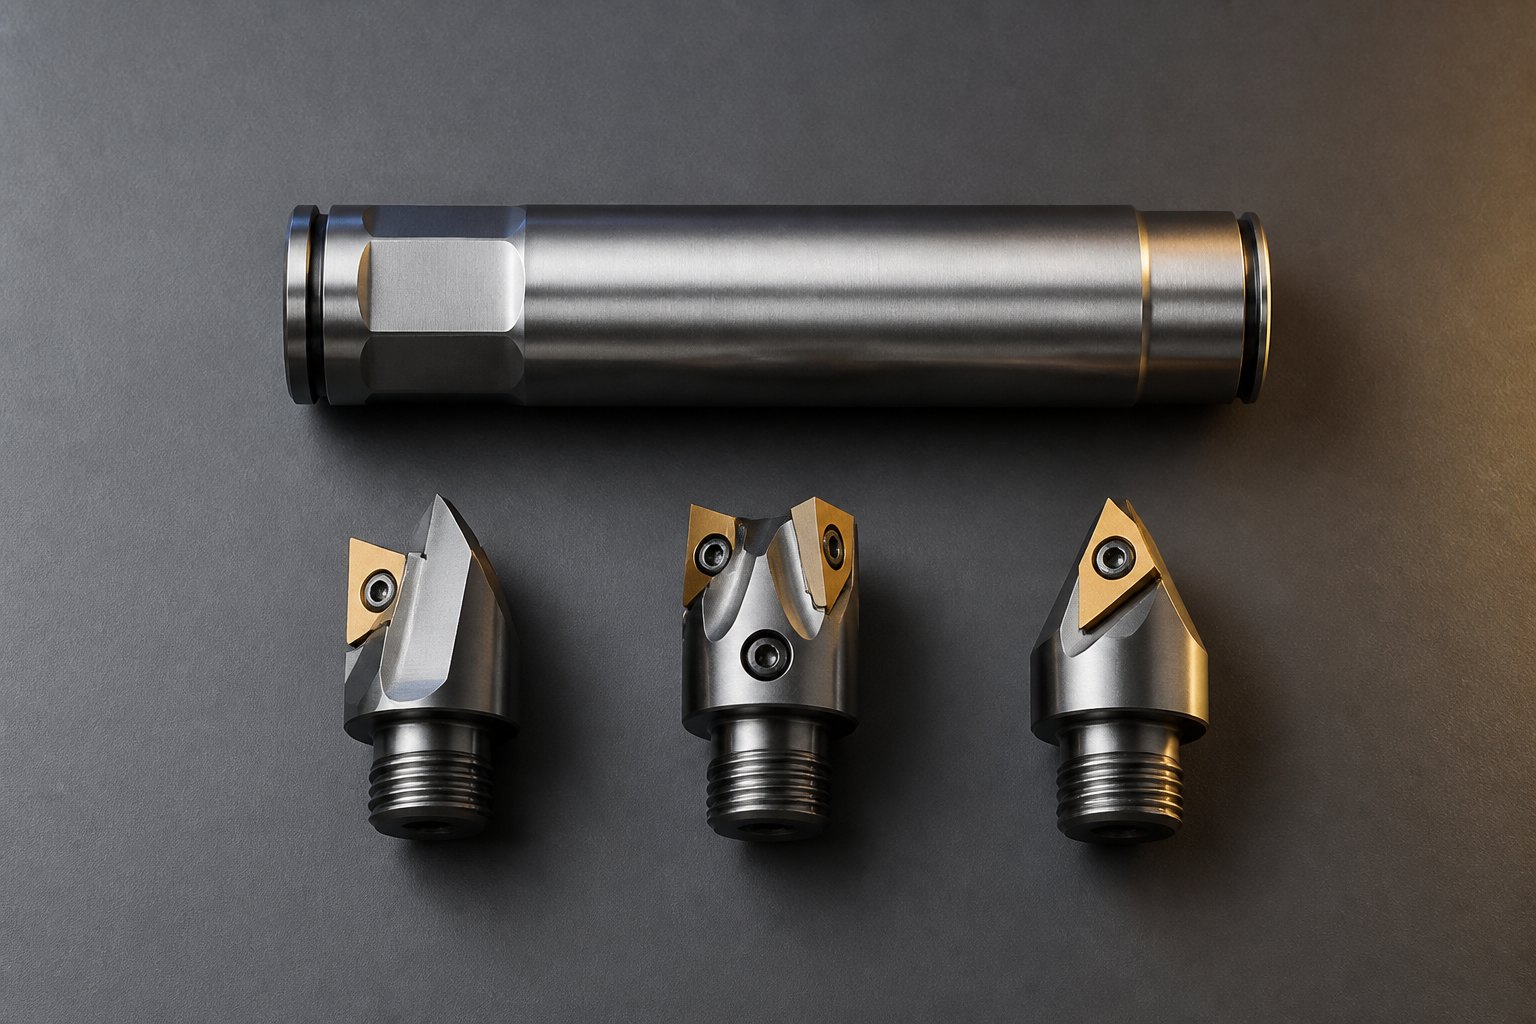
Capetele înlocuibile, reascuțirea și geometria trec de la idei de economisire a costurilor la criterii de cumpărare obișnuite. Imagine: amsuo.
| Marker | Nivel | Datat | Sursă |
| APT, piața internă din China | 590.000–600.000 RMB / tonă | 15 septembrie 2026 | Chinatungsten Online, citat de 21st Century Business Herald |
| APT, Europa (convertit) | 2.900–3.000 USD / mtu ≈ 1,722–1,782 m RMB / tonă | 15 septembrie 2026 | Chinatungsten Online, citat de 21st Century Business Herald |
| APT China, intervalul 2026 | 670.000 RMB (ianuarie) → 1,52 milioane RMB (vârf în martie) → ~595.000 RMB acum | 15 septembrie 2026 | Chinatungsten Online, citat de 21st Century Business Herald |
| Perspectivele Asociației Ganzhou pentru luna septembrie | concentrat 55% 413.000 RMB / t standard; APT 600.000 RMB / t; pulbere cu granulație medie 930 RMB / kg | Septembrie 2026 | Ganzhou Tungsten Industry Association, prin Mysteel |
| Livrări de scule așchietoare din SUA, iulie 2026 | 278,1 milioane USD, +2,8% lunar, +29% față de anul precedent; 1,75 miliarde USD până în prezent, +20,7% | 16 septembrie 2026 | Raportul de piață al sculelor așchietoare AMT / USCTI |
| Ponderea Chinei în producția globală de tungsten | 67.000 de tone în 2025, aproximativ 78,7% din aprovizionare | date din 2025, citate în septembrie 2026 | Datele USGS citate de Guojin Securities |
1. „Alternative la carbura solidă” este acum o idee generală, nu o retrogradare. Când președintele grupului de scule așchietoare AMT spune că cumpărătorii vor căuta capete înlocuibile la IMTS, geometria, reascuțirea și sistemele modulare nu mai sunt compromisuri de costuri. Pentru un catalog construit pe freze, burghie, chei tubulare și biți, oportunitatea este de a vinde cost per gaură — nu prețul sculei de pe linie.
2. Două cataloguri de prețuri înseamnă două discipline de cotare. Având în vedere că diferența dintre APT-ul intern și cel de export este de peste 1 milion de RMB, o singură presupunere a costurilor interne va fi greșită pentru una dintre cele două, iar cotațiile de export au o dimensiune de licențiere pe care cele interne nu o au. Ferestrele de valabilitate ar trebui să fie suficient de scurte pentru a supraviețui unei piețe care a crescut cu 127% într-un sens și înapoi în decurs de nouă luni.
3. Documentația continuă să se aprecieze. Controalele la export, denumirile mineralelor critice și regulile bazate pe origine sunt incluse în cerințele de achiziții publice pe piețele occidentale. Certificarea materialelor și trasabilitatea sunt din ce în ce mai mult primul filtru pe care îl aplică un cumpărător serios - înainte de preț. Furnizorii care pot răspunde clar la aceste întrebări trec în fruntea cozii.
Două registre de prețuri, două cicluri de planificare: strategia de inventar trebuie acum stabilită pe piață, nu pe produs. Imagine: amsuo.
Poziția noastră de lucru pentru următoarele săptămâni: să menținem o valabilitate scurtă a ofertelor și o transmitere vizibilă a materialului, precum și să menținem catalogul suficient de amplu încât un client să nu fie niciodată forțat să aleagă o sculă din carbură solidă, unde un cap înlocuibil, o sculă reascuțită sau o geometrie diferită ar rezolva aceeași sarcină la un preț mai mic. Diferența dintre prețul intern și cel de export al aceluiași produs intermediar nu este ceva ce un furnizor poate elimina - dar este ceva ce un cumpărător poate fi ajutat să depășească, iar acesta este un motiv mai durabil pentru a fi ales decât o reducere.
Compilat de inginerii amsuo din sursele publice enumerate mai jos. Toate cifrele sunt atribuite editorilor lor și au caracter orientativ doar. Nimic din acest document nu constituie o ofertă de preț, o promisiune sau un angajament; ofertele amsuo sunt emise separat, pe baza specificațiilor, cantităților și termenelor de livrare confirmate.
 Știri importante
2026-10-29
2026-10-05
2026-09-25
2026-09-18
2026-09-12
2026-09-11
Copyright © 2026 Amsuo Technology Limited. All rights reserved — POLITICĂ DE CONFIDENȚIALITATE
 EN