×

Китайският APT се задържа около 595 000 юана на тон тази седмица, докато същият продукт в Европа се преценява приблизително на 1,75 милиона юана. В страната волфрамът вече е изгубил целия ръст, постигнат през 2026 г. В чужбина доставките на режещи инструменти от САЩ току-що поставиха нов рекорд за един месец — а собственото ръководство на отрасъла открито насочва купувачите към алтернативи на твърдия карбид.
Каталог под ценово напрежение: сегментът с аксесоари понася колебанията в суровинните цени по различен начин в сравнение с твърдите режещи инструменти. Изображение: amsuo.
На 15 септември Chinatungsten Online прецени Китайския вътрешен APT на 590 000–600 000 юана на тон . Европейската преценка за същия междинен продукт беше 2900–3000 щ.д. долара на метричен тон единица (mtu) — което, превърнато по действащите курсове, е 1,722–1,782 милиона юана на тон . Това представлява разлика от повече от 1 милион юаня за тоната от същото химическо вещество , както се съобщава от вестник „21st Century Business Herald“ на 15 септември.
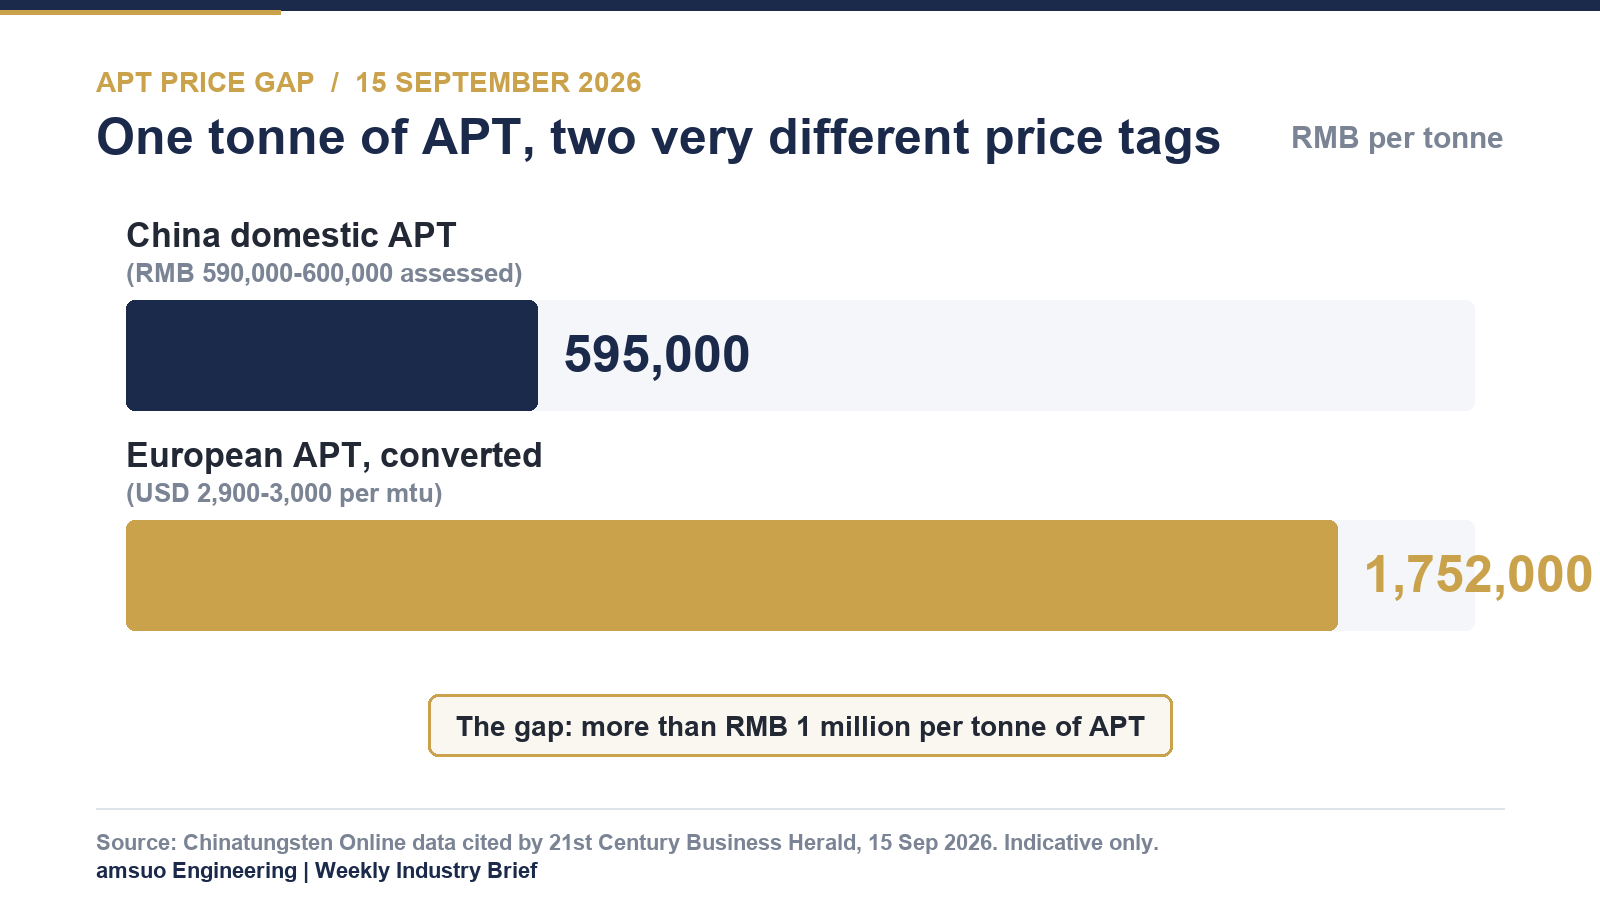
Илюстративно сравнение на оценените цени на APT от 15 септември 2026 г. Диаграма: amsuo, въз основа на данни от Chinatungsten Online, цитирани от вестник „21st Century Business Herald“.
Разликата не е резултат от закръгляне и не е временна. Според същия доклад европейската цена на APT е приблизително 794 % по-висока от нивото си в началото на 2025 г. два пазара, които доскоро се движеха в унисон, сега определят цената на един и същи материал въз основа на два различни набора фундаментални фактори.
Картата на доставките се промени едновременно от двете страни. От страна на износа контролите в Китай се преместиха от въпрос на ценообразуването към въпрос на разрешение: след разширяването през 2025 г. на износните ограничения, свързани с волфрам, през януари 2026 г. бяха затегнати мерките за двойна употреба спрямо Япония и като резултат импортът на волфрамов прах в Япония рязко намаля, като двама от най-големите световни производители на волфрамов хексафлуорид съобщиха за намаляване на производството през първото полугодие поради проблеми с суровините.
Регионите, които произвеждат, отговориха по подобен начин. Зимбабве е спряло износа на волфрам във всички форми , след като включиха волфрама в списъка на критичните минерали през май 2026 г. Министерството на индустрията и търговията на Виетнам предложи да бъде премахнат волфрамът от списъка на минералите, които имат право на износ. В Обединеното кралство Националният фонд за богатство обяви в края на август инвестиция до 71 млн. GBP в Tungsten West, за да подпомогне рестартирането на волфрамово-каситеритовата мина Хемердън в Девън.
В Китай ограниченията са административни, колкото и геоложки: добивът на концентрат се осъществява в рамките на годишна квота, определена от Министерството на природните ресурси, а производството е в нисходяща тенденция от година на година. Аналитици, цитирани в същия доклад, оценяват производството на волфрам в Китай за 2025 г. на 67 000 тона, което представлява около 78,7 % от глобалното предложение , и отбелязват, че новите проекти извън страната едва ли ще допринесат съществено за увеличаване на обемите в близко бъдеще.
Прашък от карбид — междинен продукт, при който вътрешната и износната цена вече са разделени не само по разлика в разходите, но и по географски признак. Изображение: amsuo.
Вътрешната цена има своя собствена история. Китайският APT започна 2026 г. на около 670 000 юана на тон , достигна връх през Март при приблизително 1,52 млн. юана , а след това се коригира до около 595 000 юана — пълен обратен курс, който изтри целия печалбен резултат за годината.
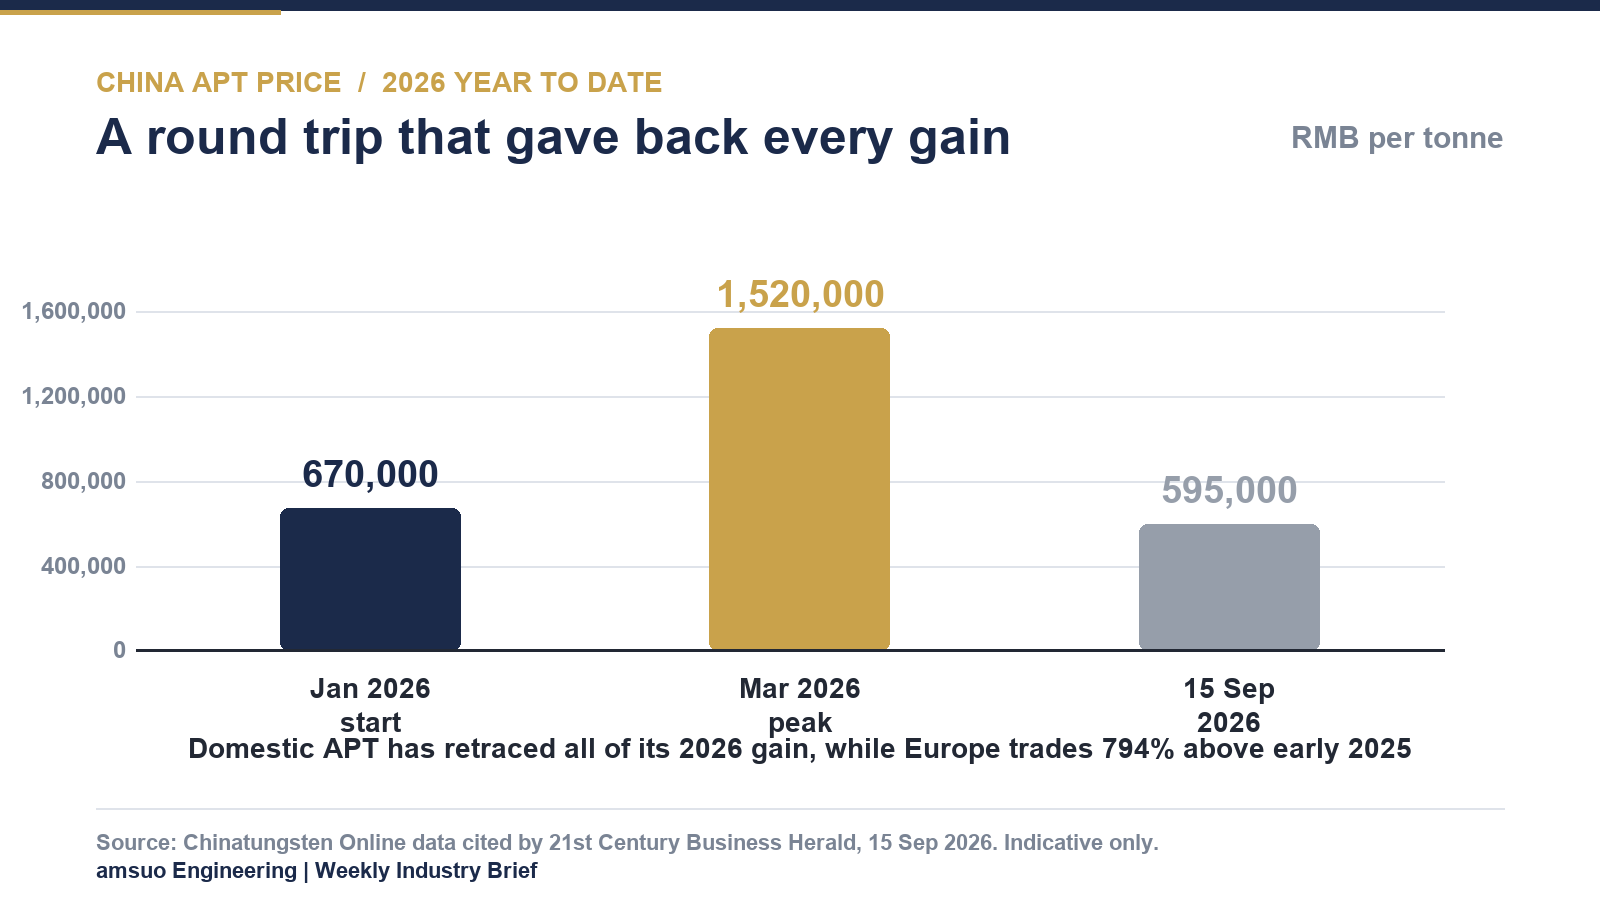
Китайски вътрешен APT, 2026 г., от началото на годината. Диаграма: amsuo, по данни от Chinatungsten Online, цитирани от 21st Century Business Herald, 15 септември 2026 г.
Прогнозата на Асоциацията на волфрамовата индустрия в Ганчжоу за септември описва пазар, който е спрял да пада, но не и възстановяващ се: 55 % черен волфрамов концентрат при 413 000 юана на стандартна тонна ,APT при 600 000 юана и среднозърнест волфрамов прах при 930 юана на килограм . Собствената оценка на Chinatungsten за седмицата е за консолидация в тесен диапазон, като и двете страни чакат възобновяването на поръчките от по-долния ешелон и обявяването на цените по договорите за втората половина на годината от страна на основните производители.
Срещу тази тиха вътрешна картина американското потребление на режещи инструменти постави рекорд. Доставките общо съставиха 278,1 милиона щатски долара през юли 2026 г. — увеличение с с 2,8 % спрямо юни и с 29 % над юли 2025 г. — най-високата месечна сума, регистрирана досега, според Доклада за пазара на режещи инструменти, публикуван от AMT и Американския институт за режещи инструменти на 16 септември. Доставките за текущата година достигнаха 1,75 милиарда щатски долара, което представлява увеличение с 20,7 %. Броят на доставените единици остана непроменен спрямо предходния месец, което означава, че ръстът е в стойност, а не в обем.
Собственият коментар в доклада обяснява причината. Джак Бърли, председател на Групата за режещи инструменти към AMT, приписва частично ръста в стойност на „карбидната криза“ която е увеличила разходите на потребителите с двуцифрени проценти, най-вече за по-големите инструменти — и заяви, че очаква силно търсене на IMTS за алтернативни решения на цели карбидни режещи инструменти, като например сменяеми карбидни глави , тъй като купувачите се стремят да контролират разходите си. Мишел Коксес от ITR Economics добави противовеса: растежът е реален, но неравномерен — пазарите, свързани с автомобилната промишленост, са застинали, високотехнологичният сектор и отбраната процъфтяват, а цикълът на запасите от дълготрайни стоки може да започне намаляване през 2027 г.
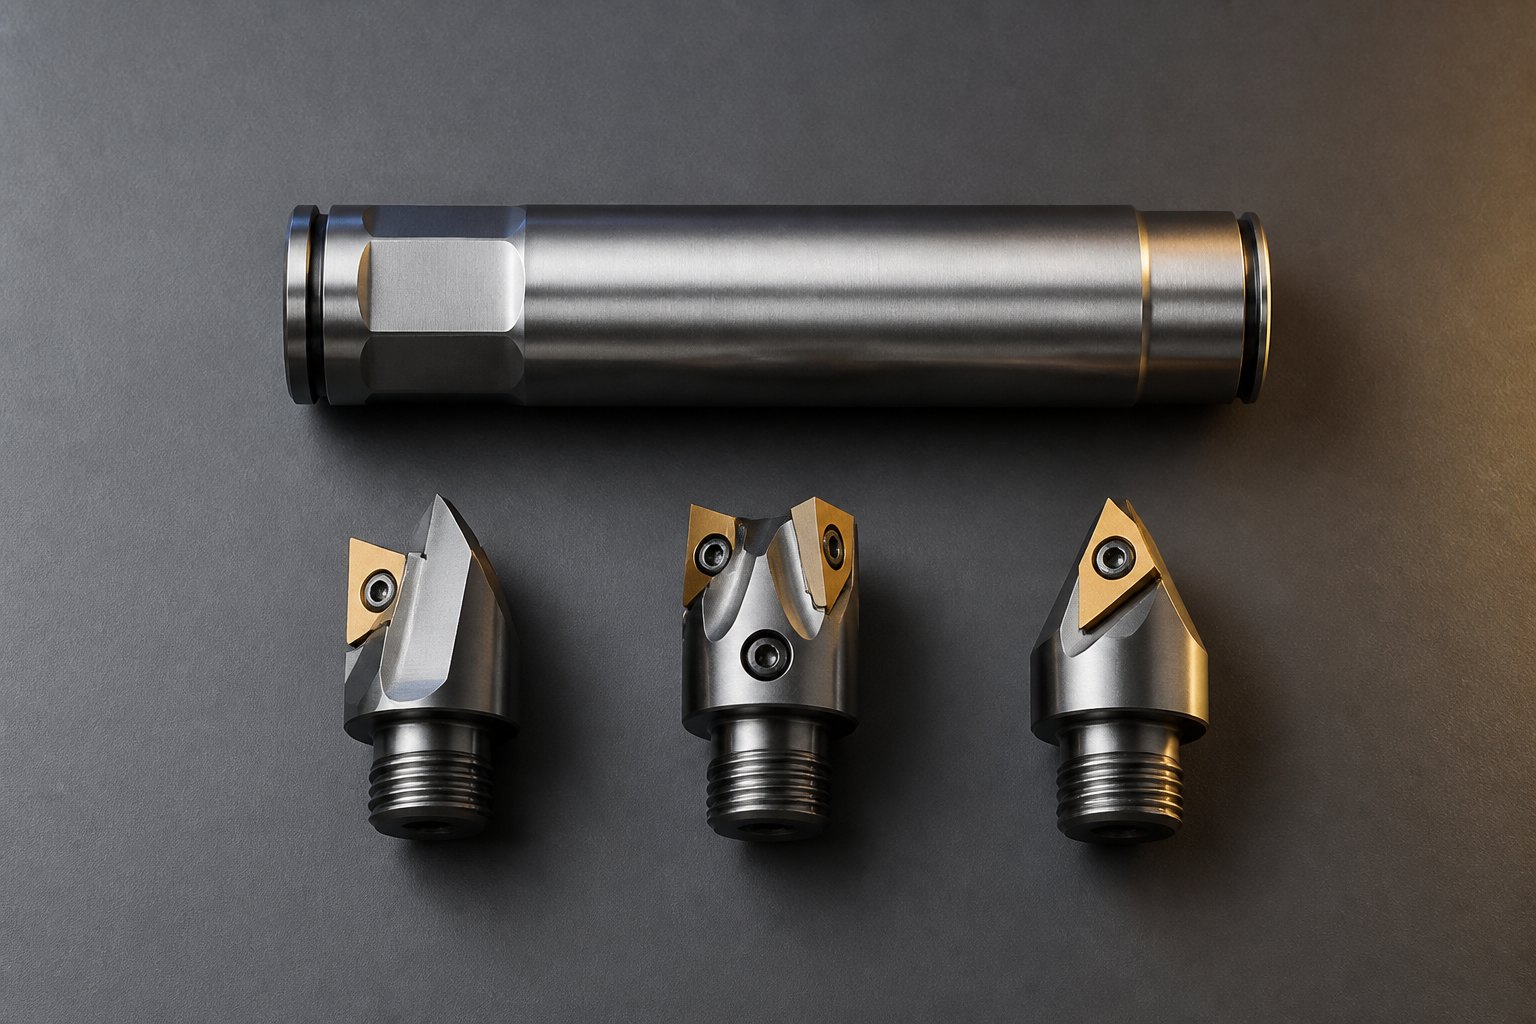
Заменяемите глави, повторното заостряне и геометрията преминават от идеи за спестяване на разходи към основни критерии при покупката. Изображение: amsuo.
| Маркер | Ниво | С дата | Източник |
| APT, вътрешен пазар на Китай | 590 000–600 000 юана / тон | 15 септември 2026 г. | Chinatungsten Online, цитирано от 21st Century Business Herald |
| APT, Европа (превърнато) | 2900–3000 щ.д. / метричен тон ≈ 1,722–1,782 млн. юана / тон | 15 септември 2026 г. | Chinatungsten Online, цитирано от 21st Century Business Herald |
| APT за Китай, диапазон за 2026 г. | 670 000 юана (януари) → 1,52 млн. юана (мартенски връх) → около 595 000 юана в момента | 15 септември 2026 г. | Chinatungsten Online, цитирано от 21st Century Business Herald |
| Прогноза на Асоциацията на Ганчжоу за септември | 55% концентрат – 413 000 юана/стандартна тон; APT – 600 000 юана/тон; прах със среден гранулометър – 930 юана/кг | Септември 2026 | Асоциация на волфрамовата индустрия на Ганчжоу, чрез Mysteel |
| Доставки на режещи инструменти в САЩ, юли 2026 | 278,1 млн. щ.д. долара, +2,8% месечно, +29% годишно; за периода януари–юли 2026 – 1,75 млрд. щ.д. долара, +20,7% | 16 септември 2026 | Доклад на AMT/USCTI за пазара на режещи инструменти |
| Дял на Китай в световното производство на волфрам | 67 000 тона през 2025 г., около 78,7% от общото производство | данни от 2025 г., цитирани през септември 2026 г. | Данни на USGS, цитирани от Guojin Securities |
1. „Алтернативи на твърдия карбид“ вече са основен стандарт, а не понижение. Когато председателят на групата за режещи инструменти на AMT казва, че купувачите ще търсят сменяеми глави на IMTS, геометрията, повторното заостряне и модулните системи престават да бъдат компромиси по отношение на разходите. За каталог, изграден върху фрези, свределки, шестоъгълни ключове и свредла, възможността е да се продава разход за отвор — а не цената на инструмента по линията.
2. Две ценови книги означават две различни методики за цитиране. С разликата между вътрешните и експортните APT над 1 милион юана, едно-единствено вътрешно предположение за разходите ще бъде погрешно за една от двете, а експортните цитирания включват лицензионен аспект, който вътрешните нямат. Валидността на цитирането трябва да е достатъчно кратка, за да издържи на пазар, който се е променил с 127 % в една посока и обратно за девет месеца.
3. Документацията непрекъснато расте по стойност. Контролът върху износа, класификацията на критичните минерали и правилата, основани на произхода, се включват в изискванията за набавки в западните пазари. Сертифицирането на материали и проследимостта им все повече стават първият филтър, който сериозният купувач прилага — преди цената. Доставчиците, които могат ясно да отговорят на тези въпроси, получават предимство.
Две ценови каталоза, два цикъла за планиране: стратегията за складови запаси сега трябва да се определя по пазари, а не по продукти. Изображение: amsuo.
Нашата работна позиция за предстоящите седмици: да запазим кратък срок на валидност на оферти и прозрачно отразяване на промените в цените на материала, както и да поддържаме достатъчно широк каталог, така че клиентът никога да не бъде принуден да използва цялостен карбиден инструмент, когато същата задача може да се изпълни по-евтини с инструмент със сменяема глава, повторно заострен инструмент или инструмент с различна геометрия. Разликата между вътрешната и експортната цена на един и същи междинен продукт не е нещо, което доставчикът може да компенсира — но това е нещо, през което купувачът може да бъде насочен, и това е по-устойчив аргумент за избор, отколкото отстъпка.
Съставено от amsuo Engineering въз основа на публичните източници, посочени по-долу. Всички цифри са приписани на техните издатели и са само ориентировъчни. Нищо в този документ не представлява ценова оферта, предложение или задължение; ценовите оферти на amsuo се издават отделно спрямо потвърдени спецификации, количества и условия за доставка.
 Горещи новини
2026-10-29
2026-10-05
2026-09-25
2026-09-18
2026-09-12
2026-09-11
Copyright © 2026 Amsuo Technology Limited. All rights reserved — ПОЛИТИКА ЗА КОНФИДЕНЦИАЛНОСТ
 EN