×

Един метал, две реалности за цените — и американски пазар на режещи инструменти, който отказва да приеме сценария за слаба търсене. Този седмичен преглед проследява какво се промени между 7 и 11 септември 2026 г. по цялата верига за доставка на волфрам и какво означава това за купувачите на инструменти от карбид и бързорежеща стомана.
Свределни патрони и ротационни бургии от карбид — крайната точка надолу по веригата за доставка, която в момента се цени в два различни свята. Изображение: amsuo.
През повечето части от 2026 г. дискусията за волфрам се е водила около волатилността. Тази седмица обаче става дума за разпръскване в началото на септември Shanghai Metals Market е оценила европейската АПТ (амониев параволфрамат — ключов междинен продукт преди производството на карбиден прах), доставена CIF Ротердам, на 2900–3100 щатски долара на метричен тон единица . Нормализирано за WO 3съдържание и курсове за размяна, китайската вътрешна оценка за същия материал беше около 1 000 щ.д. на метричен тон уранов еквивалент — разлика, приближаваща се до 2 000 щ.д. на метричен тон уранов еквивалент , както се съобщава от Rare Earth Exchanges на 9 септември.
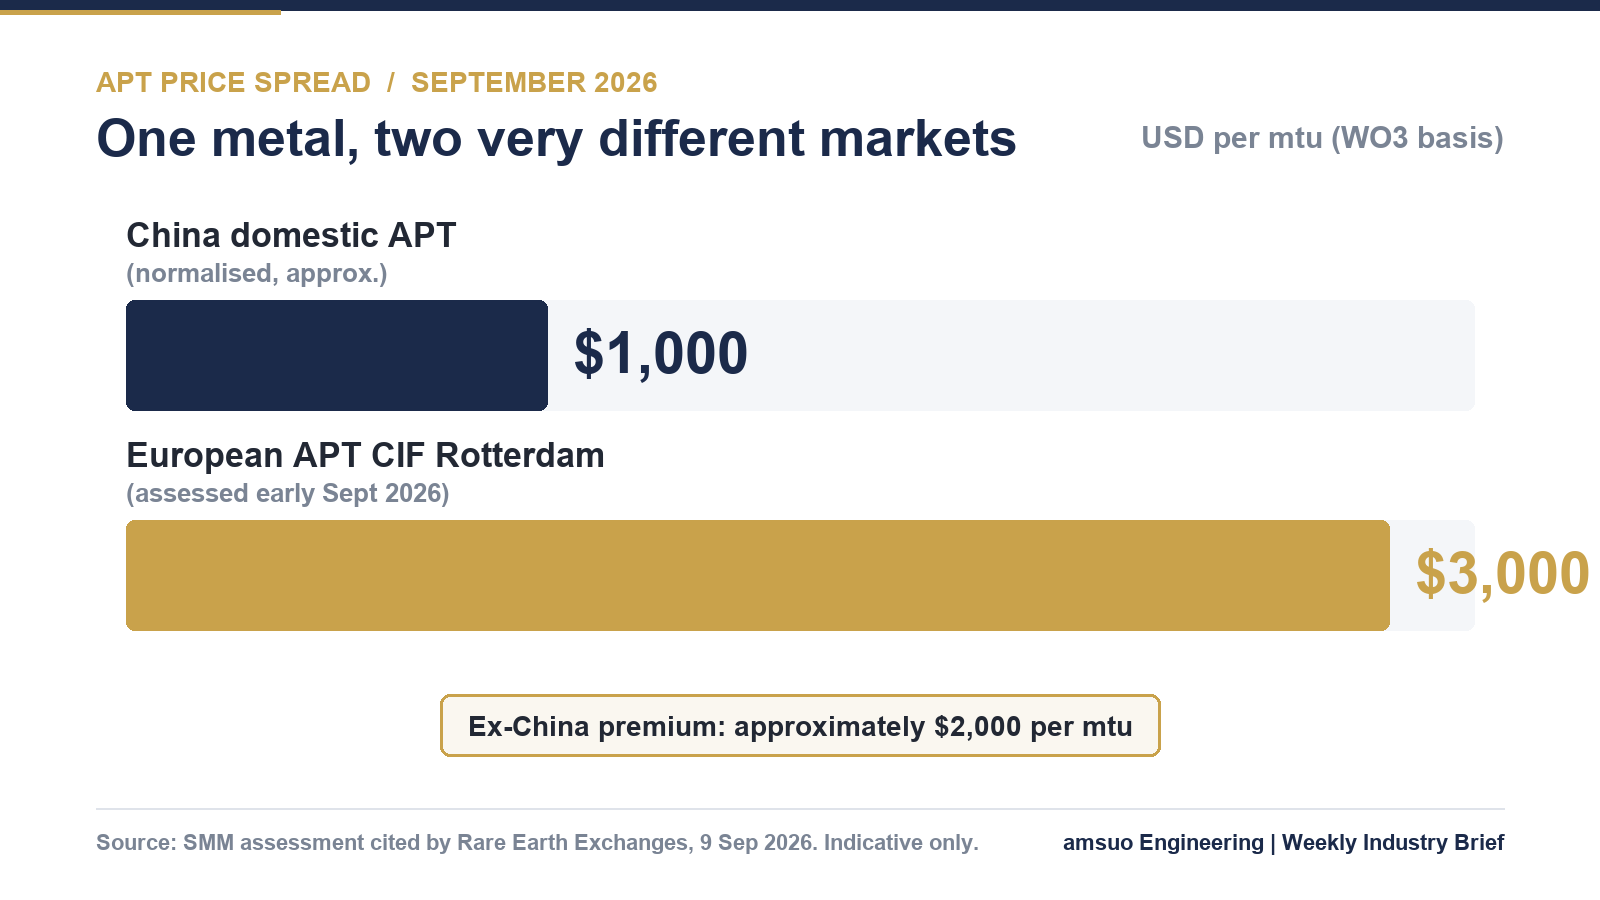
Илюстративно сравнение на оценените цени на APT за септември 2026 г. Единиците и пазарната основа се различават в оригиналните оценки; нормализацията е тази от цитирания доклад. Адаптирано от amsuo въз основа на публикуваните цифри.
Структурният фон не е нов, но цифрите зад него са рязко изразени. Според USGS глобалното производство на волфрам от мини през 2025 г. е приблизително 85 000 тона съдържащ волфрам, от които Китай е произвел около 67 000 тона — почти 79 % . Анализът на S&P Global, цитиран в същия доклад, оценява, че Китай контролира около 85 % от глобалната мощност за преработка на APT . Когато към тази концентрация се прибави лицензирането според двойното експортно регулиране на Китай от февруари 2025 г., цената престава да е единственият фактор: разрешението за износ става втори фактор .
Междувременно западният отговор все още се формира. Мощността на мини извън Китай е проектирана на около 34 000 тона WO 3до 2030 г. срещу първичната търсене извън Китай, близка до 50 000 тона , докато обявената и действаща мощност за преработка на APT извън Китай може да достигне около 70 000 тона . Несъответствието сочи необичаен риск: капацитет за преработка, който надвишава сигурните суровинни доставки.
На китайския пазар пазарната ситуация е стабилизирана в безизходица, а не в тенденция. Според оценката на Chinatungsten Online от 10 септември основните оферти за концентрат с 55 % волфрам са запазили нивото си над 410 000 юана на стандартна тонна ; APT е останал близо до нивото на дългосрочните договори за набавка; а волфрамовият прах е намерил Поддържащо ниво около 600 000 юана на тонна ; и волфрамовият прах е намерил поддържащо ниво близо до 900 000 юана на тонна . Преди седмица концентратът от волфрамит с 65 % съдържание е бил коригиран приблизително на 416 000 юана на стандартна тонна .
Това, което поддържа пода на пазара, е дисциплината в доставките, а не силата на търсенето: контрол върху обемите от минното производство, изисквания за безопасност и околната среда, намаляващи концентрации на руда и принудителни мерки срещу недокументиран материал са ограничили обемите на циркулиращия товар. Металургичните заводи, изправени пред стеснени маржове, са намалили или спрели производството си. Това, което поддържа тавана на пазара, е търсенето, което все още не се е проявило — купувачите на карбид в по-долния край на веригата произвеждат според продажбите и прилагат строга, ръка-в-устата политика за набавки, а желанието за попълване на запасите остава ниско.
Затова традиционният „Златен септември, сребърен октомври“ пиков сезон засега е въпрос, а не предположение, дори в ежедневните коментари на самата индустрия.
След това имаме данните от САЩ. Доставките на режещи инструменти през Юни 2026 г. възлязоха на 270,5 млн. щ.д. долара — увеличение с 12,8 % спрямо миналия месец и 31,7 % спрямо същия период на миналата година , с годишни доставки до момента от 1,47 милиарда щатски долара, с увеличение с 19,3% спрямо същия период през 2025 г., според доклада на Американския институт за режещи инструменти (US Cutting Tool Institute) и Асоциацията за производствени технологии (AMT) „Пазарен доклад за режещи инструменти“, публикуван на 20 август.
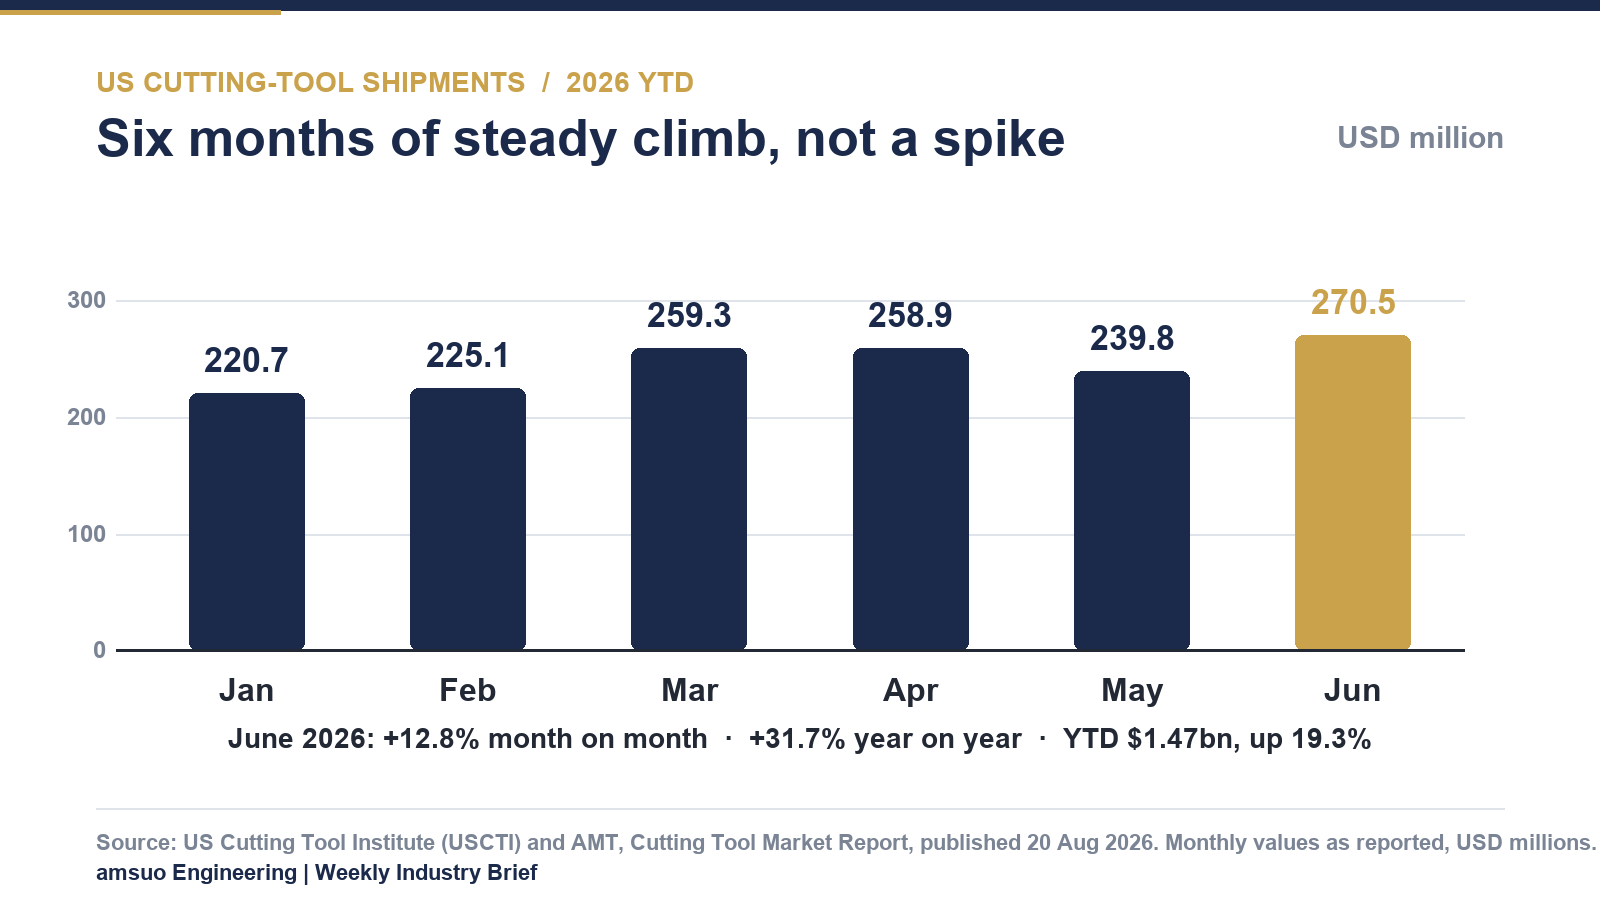
Месечни доставки на режещи инструменти в САЩ, януари–юни 2026 г., в милиони щатски долара. Диаграма: amsuo, въз основа на данни от USCTI / AMT.
Прочетете тези два параграфа заедно и стратегическата картина става по-ясна. Западният пазар плаща висока премия на по-горното ниво на веригата, докато собственото му потребление на по-долно ниво продължава да расте. Тази комбинация е точно средата, в която ефективността на материала, дисциплината при класификацията и качеството на документацията престават да бъдат детайли от набавките и започват да определят маржовете.
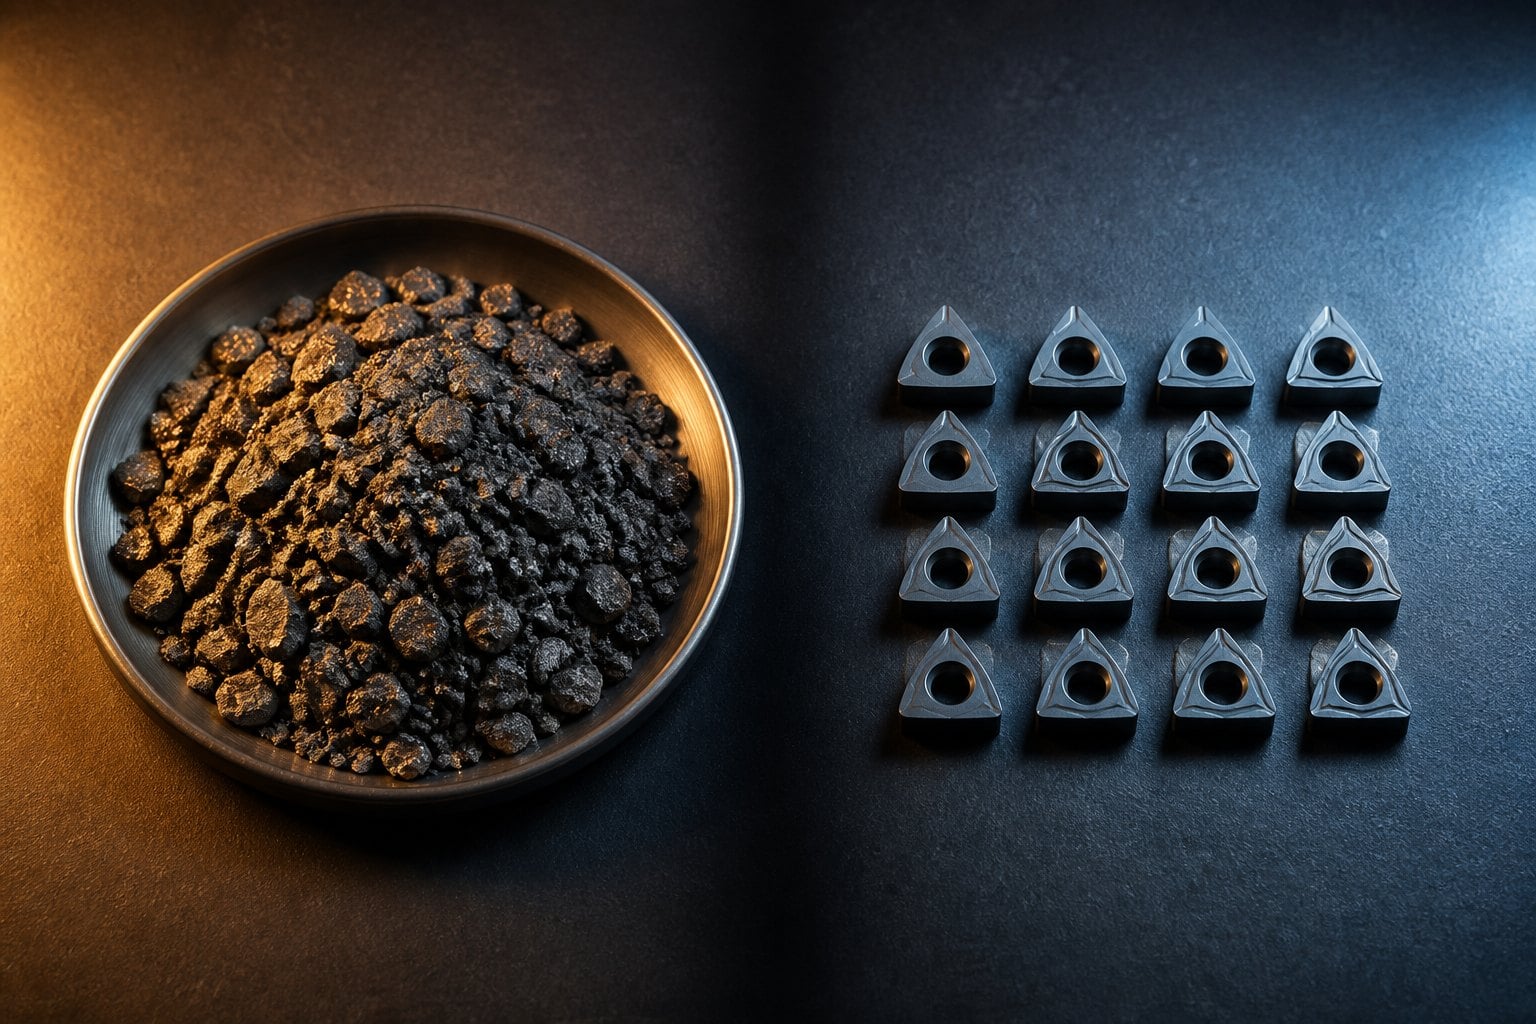
От руда до врезка: етапът на преобразуване между тях е този, за който сега се изисква експортно лицензиране. Изображение: amsuo.
| Маркер | Ниво | С дата | Източник |
| 65 % концентрат на волфрамит, Китай | ~416 000 юана / стандартна тонна | 3 септември 2026 | Chinatungsten Online |
| 55 % концентрат на волфрам, Китай | Над 410 000 юана / стандартна тонна | 10 септември 2026 | Chinatungsten Online |
| АПТ, Китай (близо до нивото на дългосрочен договор) | ~600 000 юана / тонна | 10 септември 2026 | Chinatungsten Online |
| Волфрамов прах, Китай | ~900 000 юаня / тонна (дъно подкрепа) | 10 септември 2026 | Chinatungsten Online |
| APT CIF Ротердам, Европа | 2900–3100 щ.д. / метричен тон | Начало на септември 2026 г. | SMM, цитирано от Rare Earth Exchanges |
| Доставки на американски режещи инструменти, юни 2026 г. | 270,5 млн. щ.д., +31,7 % г.о.г. | 20 август 2026 г. | USCTI / AMT |
1. Валидността на оферти сега е рисково нещо, а не формалност. С концентрат и оценки на APT, които все още растат с двуцифрени темпове за един квартал, фиксиран прозорец за валидност от 90 дни за SKU-та с високо съдържание на карбид прехвърля риска от суровините върху продавача. Покупателите, които приемат по-кратка и ясно определена валидност — от 15 до 30 дни — обикновено получават по-прозрачна цена, отколкото тези, които настояват за дълги фиксирани периоди и плащат за хеджирането, включено в тях.
2. Дисциплината по класове надвишава инфлацията по класове. Разликата между китайския и извънкитайския APT не се прилага еднакво за целия каталог. Указването на премиум микрозърнест карбиден клас там, където стандартен клас, свредел от HSS с кобалт или правилно профилиран ротационен бургий биха изпълнили задачата, е скъп навик на този пазар. Геометрията на инструмента, изборът на покритие и параметрите на рязане обикновено оказват по-голямо влияние върху разходите за отвор, отколкото водещият материален клас.
3. Документацията става търговски актив. Лицензирането на износа в Китай се отнася до определени APT, оксиди на волфрам, карбид на волфрам и някои твърди форми на волфрам продукти в рамките на системата за двойна употреба. Отделно, ограниченията на Министерството на отбраната на САЩ, засягащи прах от волфрамов метал и тежки сплави на волфрам, се разпростират нагоре по веригата към руда и суровини от 1 януари 2027 г., като Китай е сред страните с покрит произход. За западните покупатели проследимостта на произхода и сертифицирането на материала се превръщат в критерии за квалификация а не просто в документация — и доставчиците, които могат да ги предоставят безупречно, ще бъдат поканени да представят оферти.
Потреблението на режещи инструменти в САЩ продължава да расте, дори когато цените на суровините остават високи. Изображение: amsuo.
Два пазара, две ценови книги: премията извън Китай сега е толкова свързана с географията и проследимостта, колкото и с волфрама. Изображение: amsuo.
Нашата позиция за предстоящите седмици е проста. Волатилността на суровините изисква по-кратки периоди за цитиране на цени и прозрачно прехвърляне на ценовите промени за суровини вместо единични отстъпки, и изисква каталогът да остане достатъчно широк, така че клиентът никога да не бъде принуден да избере прекалено специфичен клас само за да реши обикновена задача при пробиване или застраняване на заострени ръбове. Когато купувачът има нужда от документиран произход и сертификация, тази възможност трябва да се представи рано — преди цената — защото във фрагментиран пазар това все повече става първият, а не последният критерий за филтриране.
Съставено от amsuo Engineering въз основа на публичните източници, посочени по-долу. Всички цифри са приписани на техните издатели и са само ориентировъчни. Нищо в този документ не представлява ценова оферта, предложение или задължение; ценовите оферти на amsuo се издават отделно спрямо потвърдени спецификации, количества и условия за доставка.
 Горещи новини
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Авторско право © 2026 Amsuo Technology Limited. Всички права запазени. — ПОЛИТИКА ЗА КОНФИДЕНЦИАЛНОСТ
 EN