×

Ét metal, to prisdynamikker – og et amerikansk marked for skæreværktøjer, der nægter at læse scenariet om svag efterspørgsel. I denne uges nyhedsbrev følger vi, hvad der skete i perioden 7.–11. september 2026 i hele wolframkæden, og hvad det betyder for købere af carbid- og HSS-værktøjer.
Carbidboringer og roterende fræser – den nedstrøms ende af en leveringskæde, der i øjeblikket prissætter sig i to forskellige verdener. Billede: amsuo.
I det meste af 2026 har samtalen om wolfram drejet sig om volatilitet. Denne uge handler den om divergens . I begyndelsen af september vurderede Shanghai Metals Market europæisk APT (ammonium paratungstate, den centrale mellemprodukt før carbidpulver) leveret CIF Rotterdam til 2.900–3.100 USD pr. metrisk tonenhed . Normaliseret for WO 3indhold og valutakurser ligger den kinesiske indenlandske vurdering for samme materiale tæt på 1.000 USD pr. mtu — en forskel, der nærmer sig 2.000 USD pr. mtu , som rapporteret af Rare Earth Exchanges den 9. september.
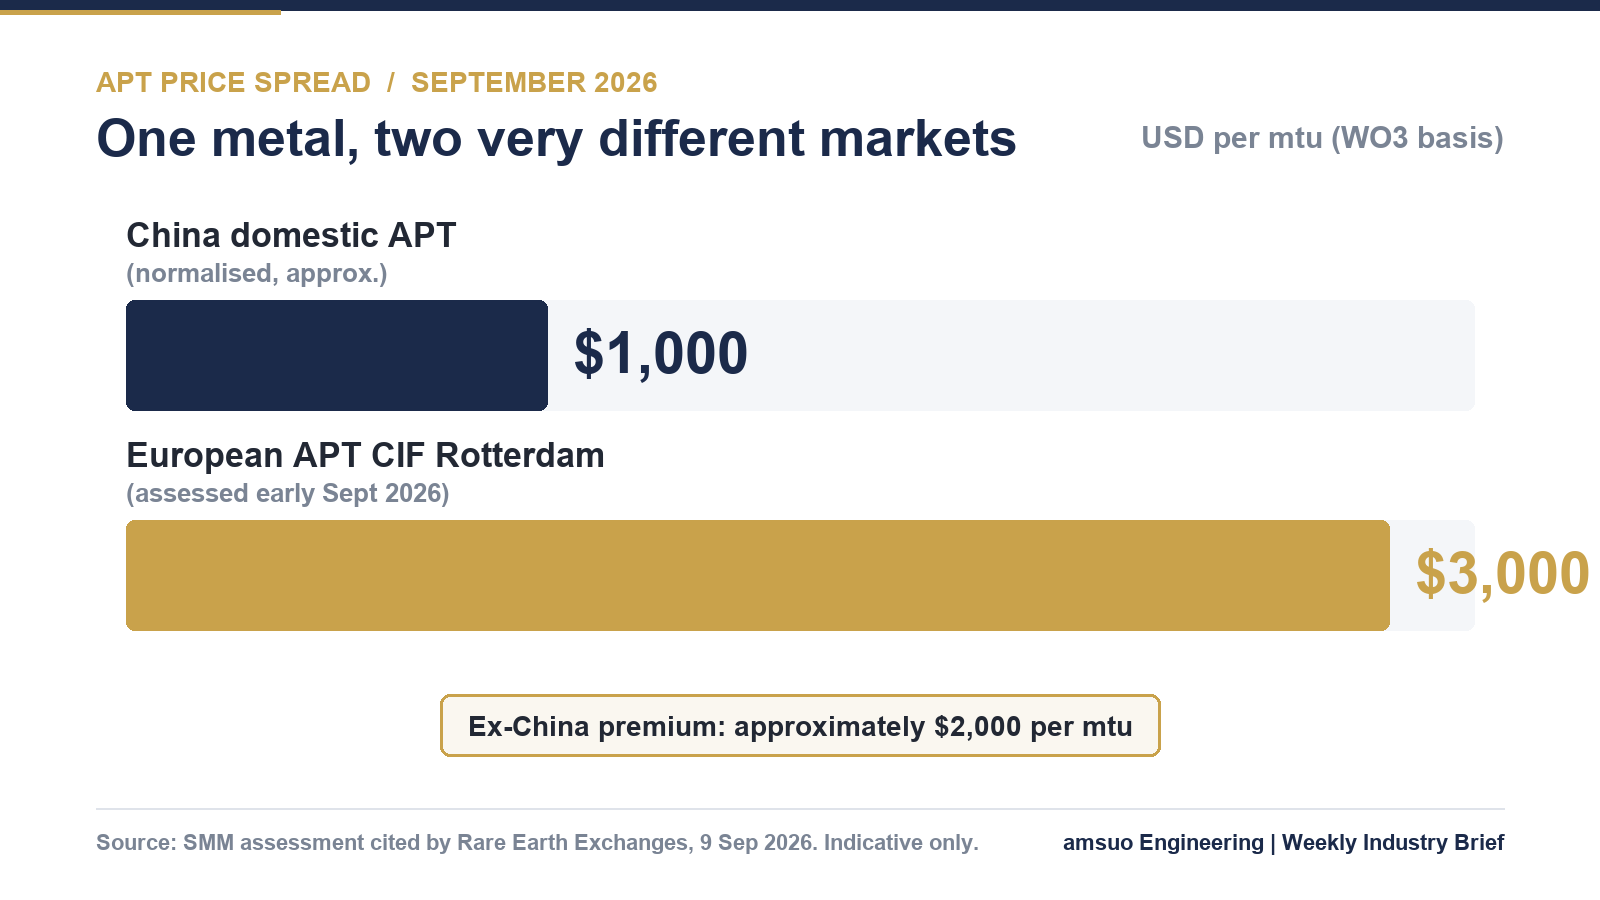
Orienterende sammenligning af vurderede APT-priser, september 2026. Enheder og markedsmæssig basis adskiller sig i de oprindelige vurderinger; normaliseringen følger den citerede rapport. Tilpasset af amsuo ud fra de offentliggjorte tal.
Den strukturelle baggrund er ikke ny, men tallene bag den er skarpe. USGS angiver den globale tungstenminedrift i 2025 til cirka 85.000 ton indhold af tungsten, hvoraf Kina producerede omkring 67.000 ton — næsten 79 % . En analyse fra S&P Global, der er citeret i den samme rapport, estimerer, at Kina kontrollerer omkring 85 % af den globale APT-raffineringskapacitet . Når licensiering i henhold til Kinas eksportkontrol for dobbeltanvendeligt materiale fra februar 2025 lægges ovenpå denne koncentration, bliver pris ikke længere den eneste variabel: tilladelse til at fragte bliver en anden variabel .
I mellemtiden er Vestens svar stadig under opbygning. Udover Kina ligger minedriftskapaciteten på ca. 34.000 ton WO 3indtil 2030 i forhold til primær efterspørgsel uden for Kina på ca. 50.000 ton , mens den annoncerede og opererende APT-kapacitet uden for Kina kan nå ca. 70.000 ton . Den manglende overensstemmelse peger på en usædvanlig risiko: konverteringskapacitet, der overgår sikker råvareforsyning.
Inden for Kina har markedet indstillet sig på en stillstand i stedet for en tendens. Ifølge Chinatungsten Onlines vurdering af 10. september er almindelige tilbud på 55 % wolframkoncentrat fastholdt over 410.000 RMB pr. standardton ; APT holdt sig tæt på 600.000 RMB pr. ton niveauet for langtidskontraktindkøb; og wolframpulver fandt bundstøtte nær 900.000 RMB pr. ton . En uge tidligere var 65 % wolframitkoncentrat justeret til cirka 416.000 RMB pr. standardton .
Det, der holder gulvet på plads, er leverancedisiplin snarere end efterspørgselens styrke: kontrol med udvindingsmængder, sikkerheds- og miljøkrav, faldende malmgrad og håndhævelse mod uddokumenteret materiale har sat en grænse for de cirkulerende mængder. Smelteværker, der står over for trængte margener, har nedsat eller suspenderet produktionen. Det, der holder loftet på plads, er efterspørgsel, der endnu ikke er dukket op – nedstrøms karbidkøbere kører salgsdrevet produktion med stive, hånd-til-mund-procurementpraksis, og genopfyldningsappetitten forbliver lav.
Derfor er den traditionelle «Guldseptember, Sølvoktober» topsæson for nu en spørgsmål frem for en antagelse, selv i branchens egen daglige kommentarer.
Så er der også USA-data. Værktøjsleverancer i Juni 2026 udgjorde i alt 270,5 millioner USD — en stigning på 12,8 % fra måned til måned og 31,7 % fra år til år , med leveringer i år indtil videre på 1,47 milliard USD, en stigning på 19,3 % i forhold til samme periode i 2025, ifølge US Cutting Tool Institute og AMTs Cutting Tool Market Report, udgivet den 20. august.
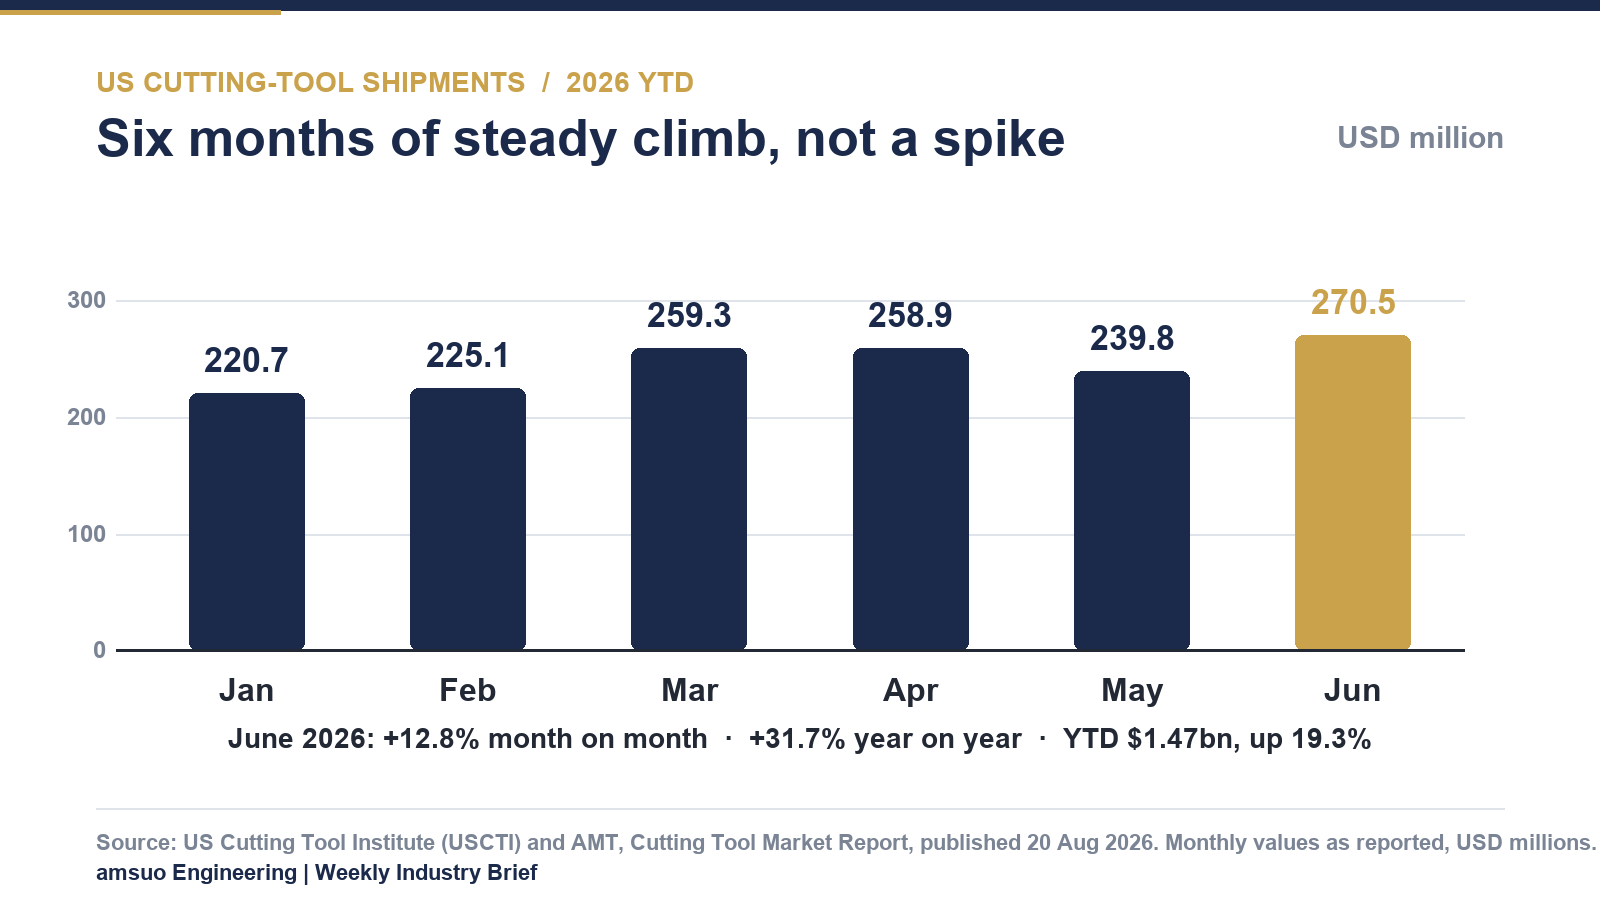
Månedlige amerikanske leveringer af skæreværktøjer, januar–juni 2026, i millioner USD. Diagram: amsuo, baseret på data fra USCTI/AMT.
Læs de to afsnit sammen, og det strategiske billede bliver skarpere. Den vestlige marked betaler en betydelig premium i forbindelse med forsyningskæden opad, mens dets egen forbrug nedad fortsat stiger. Denne kombination er præcis den miljø, hvor materialeeffektivitet, kvalitetsdisciplin og dokumentationskvalitet ophører med at være indkøbsdetaljer og bliver til fortjenst.
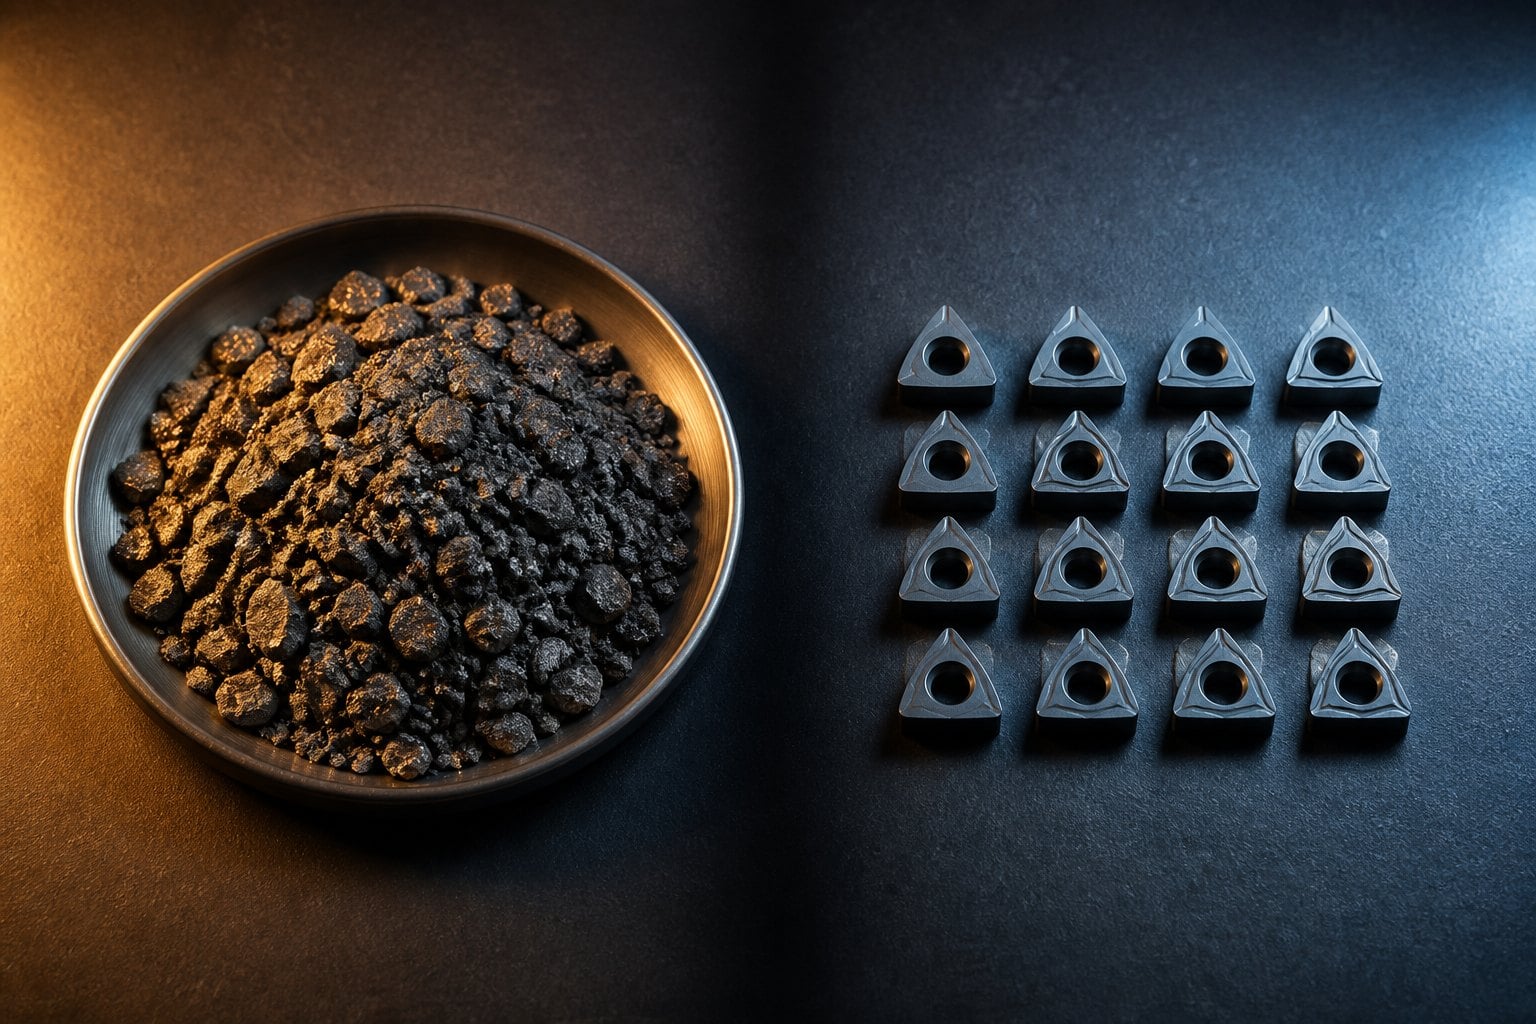
Fra malm til indsat: konverteringsstadiet imellem er nu omfattet af eksportlicenskrav. Billede: amsuo.
| Markør | Niveau | Dateret | Kilde |
| 65 % wolframitkoncentrat, Kina | ca. 416.000 RMB pr. standardton | 3. sep. 2026 | Chinatungsten Online |
| 55 % wolframkoncentrat, Kina | Over 410.000 RMB pr. standardton | 10. sep. 2026 | Chinatungsten Online |
| APT, Kina (næsten på niveau med langsigtede kontrakter) | ca. 600.000 RMB pr. ton | 10. sep. 2026 | Chinatungsten Online |
| Wolframpulver, Kina | ~RMB 900.000 / ton (bundstøtte) | 10. sep. 2026 | Chinatungsten Online |
| APT CIF Rotterdam, Europa | USD 2.900–3.100 / mtu | Begyndelsen af september 2026 | SMM, citeret af Rare Earth Exchanges |
| USA: leveringer af skæreværktøj, juni 2026 | USD 270,5 mio., +31,7 % årligt | 20. aug. 2026 | USCTI / AMT |
1. Tilbuds gyldighed er nu et risikopunkt, ikke en formalitet. Med koncentrat og APT-vurderinger, der stadig stiger med dobbeltcifrede tal over en enkelt kvartal, overfører et 90-dages fastpris-gyldighedsvindue på carbid-intensive SKU’er råmateriale-risikoen til sælgeren. Købere, der accepterer en kortere, tydeligt angivet gyldighed – 15 til 30 dage – får som regel et mere præcist tal end købere, der insisterer på lange låsninger og betaler for afhædning inden for dem.
2. Kvalitetsdisciplin er bedre end kvalitetsopblæsning. Forskellen mellem kinesisk og ekstra-kinesisk APT gælder ikke ensartet på tværs af en katalog. At specificere en premium mikro-korn-carbidkvalitet, hvor en standardkvalitet, en kobalt-HSS-bor eller en korrekt profileret roterende fræser ville klare opgaven, er en dyr vane i denne markedssituation. Værktøjets geometri, belægningsvalg og skæreparametre påvirker normalt omkostningen pr. borehul mere end den fremhævede materialekvalitet gør.
3. Dokumentation bliver en kommerciel aktive. Kinas eksportkontrollicensordning gælder for bestemte APT, wolframoxider, wolframcarbid og visse faste wolframprodukter produkter i henhold til systemet for dobbeltanvendelsesvarer. Adskilt herfra omfatter USA's forsvarsministeriums restriktioner på wolframmetalkul og tung wolframlegering også råstoffer og malm fra 1. januar 2027, hvor Kina er en af de omfattede oprindelseslande. For vestlige købere bliver oprindelsessporing og materialecertificering kvalifikationskrav snarere end papirarbejde — og leverandører, der kan levere dem uden fejl, er dem, der bliver bedt om at indgive tilbud.
Forbruget af skæreværktøjer stiger stadig i USA, selvom de forudgående råvareomkostninger forbliver høje. Billede: amsuo.
To markeder, to prislister: premiumet uden for Kina handler nu lige så meget om geografi og sporbarthed som om wolfram. Billede: amsuo.
Vores strategi de kommende uger er enkel. Volatiliteten i råmaterialer taler for kortere tilbudsperioder og gennemsigtig videreførsel af råvareomkostninger i stedet for engangsrabatter, og den taler for at holde kataloget bredt nok til, at en kunde aldrig er tvunget til at vælge en overdimensioneret kvalitet blot for at løse en almindelig boring eller fælning. Hvor en køber kræver dokumenteret oprindelse og certificering, bør denne mulighed fremhæves tidligt – før prisen – fordi det i et fragmenteret marked stadig mere udgør den første filtreringsfaktor, ikke den sidste.
Udarbejdet af amsuo Engineering ud fra de offentlige kilder, der er angivet nedenfor. Alle tal er tilskrevet deres udgivere og er kun vejledende. Intet i denne sammenfatning udgør en prisangivelse, et tilbud eller en forpligtelse; amsuo udsteder prisangivelser separat på baggrund af bekræftede specifikationer, mængder og leveringsbetingelser.
 Seneste nyheder
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Ophavsret © 2026 Amsuo Technology Limited. Alle rettigheder forbeholdes — PRIVACY POLICY
 EN