×

Un unico metallo, due realtà di prezzo — e un mercato statunitense degli utensili da taglio che rifiuta di seguire la sceneggiatura della domanda debole. Questa sintesi settimanale analizza i movimenti avvenuti tra il 7 e l’11 settembre 2026 lungo la filiera del tungsteno e le conseguenze per gli acquirenti di utensili in carburo e in acciaio rapido (HSS).
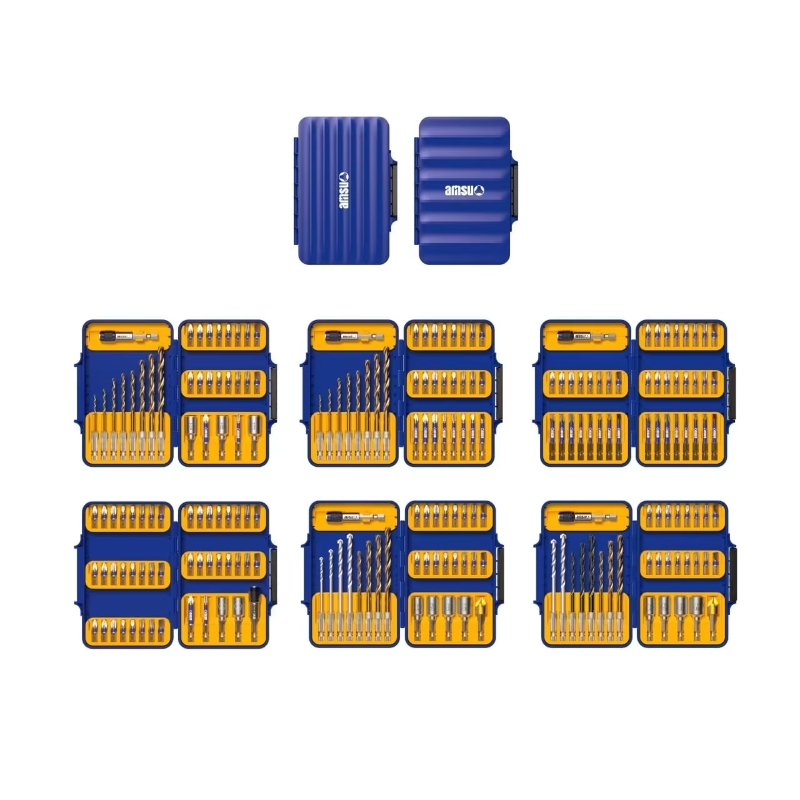
Punte da trapano e frese rotanti in carburo — l’estremità a valle di una catena di approvvigionamento che attualmente si sta quotando in due mondi diversi. Immagine: amsuo.
Per gran parte del 2026 il dibattito sul tungsteno ha riguardato la volatilità. Questa settimana riguarda divergenza . All’inizio di settembre, Shanghai Metals Market ha valutato l’APT europeo (paratungstato ammonico, l’intermedio chiave prima della polvere di carburo) consegna CIF Rotterdam a USD 2.900–3.100 per tonnellata metrica unitaria . Normalizzato per WO 3contenuto e tassi di cambio, la valutazione interna cinese per lo stesso materiale si attestava intorno a USD 1.000 per mtu — un divario che si avvicina a USD 2.000 per mtu , come riportato da Rare Earth Exchanges il 9 settembre.
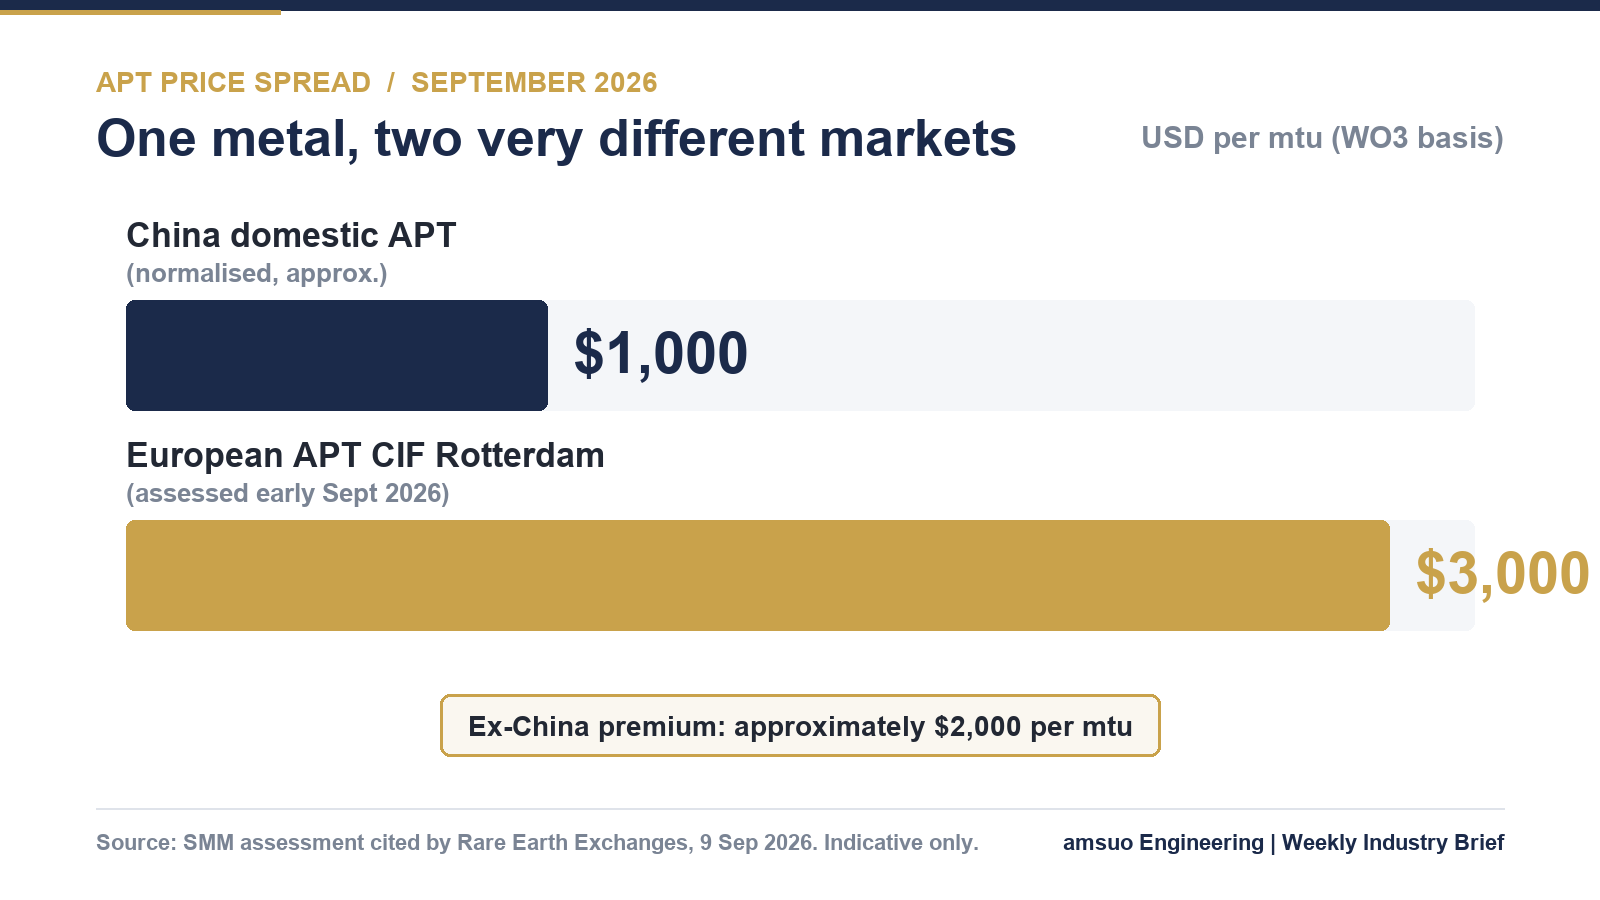
Confronto indicativo dei prezzi valutati dell’APT, settembre 2026. Le unità e le basi di mercato differiscono nelle valutazioni originali; la normalizzazione è quella del rapporto citato. Adattato da amsuo dai dati pubblicati.
Il contesto strutturale non è nuovo, ma i numeri che lo sottendono sono netti. Secondo lo USGS, la produzione mondiale di tungsteno da miniera nel 2025 ammonta a circa 85.000 tonnellate di tungsteno contenuto, di cui la Cina ha prodotto circa 67.000 tonnellate — pari a quasi il 79% . L’analisi di S&P Global citata nello stesso rapporto stima che la Cina controlli circa l’85% della capacità globale di raffinazione di APT . Quando si aggiungono i controlli sulle esportazioni a doppio uso introdotti dalla Cina nel febbraio 2025, questa concentrazione rende il prezzo non più l’unica variabile: l’autorizzazione alla spedizione diventa una seconda variabile .
Nel frattempo, la risposta dell’Occidente è ancora in fase di costruzione. La capacità mineraria extra-cinese è stimata a circa 34.000 tonnellate di WO 3entro il 2030 contro una domanda primaria extra-cinese di circa 50.000 tonnellate , mentre la capacità annunciata e operativa di APT extra-cinese potrebbe raggiungere circa 70.000 tonnellate . Questo disallineamento indica un rischio insolito: una capacità di conversione che supera l’approvvigionamento sicuro di materia prima.
All’interno della Cina, il mercato si è stabilizzato in una situazione di stallo piuttosto che in una tendenza. Secondo la valutazione del 10 settembre di Chinatungsten Online, le offerte principali per concentrato di tungsteno al 55% sono rimaste stabili sopra i 410.000 RMB per tonnellata standard ; l’APT è rimasto vicino al Livello di approvvigionamento contrattuale a lungo termine di 600.000 RMB per tonnellata ; e la polvere di tungsteno ha trovato supporto al fondo intorno ai 900.000 RMB per tonnellata . Una settimana prima, il concentrato di wolframite al 65% era stato aggiustato a circa 416.000 RMB per tonnellata standard .
Ciò che sta mantenendo il prezzo al livello attuale è la disciplina dell’offerta, non la forza della domanda: controlli sui volumi estrattivi, requisiti di sicurezza e ambientali, calo dei tenori di minerale e applicazione rigorosa delle norme contro i materiali non documentati hanno limitato i volumi in circolazione. I produttori di ferroleghe, alle prese con margini compressi, hanno ridotto o sospeso la produzione. Ciò che sta mantenendo il tetto al livello attuale è una domanda che non si è ancora manifestata: gli acquirenti a valle di carburo gestiscono la produzione in funzione degli ordini ricevuti, con approvvigionamenti rigidi e a stretto giro di cassa, e l’appetito per il riassortimento rimane basso.
Ecco perché la tradizionale «Settembre d’oro, Ottobre d’argento» stagione di picco è, per ora, una domanda piuttosto che un’assunzione, anche nei commenti quotidiani del settore stesso.
Poi ci sono i dati statunitensi. Le spedizioni di utensili da taglio nel Giugno 2026 hanno totalizzato 270,5 milioni di USD — in aumento del 12,8% rispetto al mese precedente e e del 31,7% rispetto all’anno precedente , con le spedizioni cumulative dell’anno pari a 1,47 miliardi di USD, in aumento del 19,3% rispetto allo stesso periodo del 2025, secondo il rapporto di mercato degli utensili da taglio pubblicato il 20 agosto dall’US Cutting Tool Institute e dall’AMT.
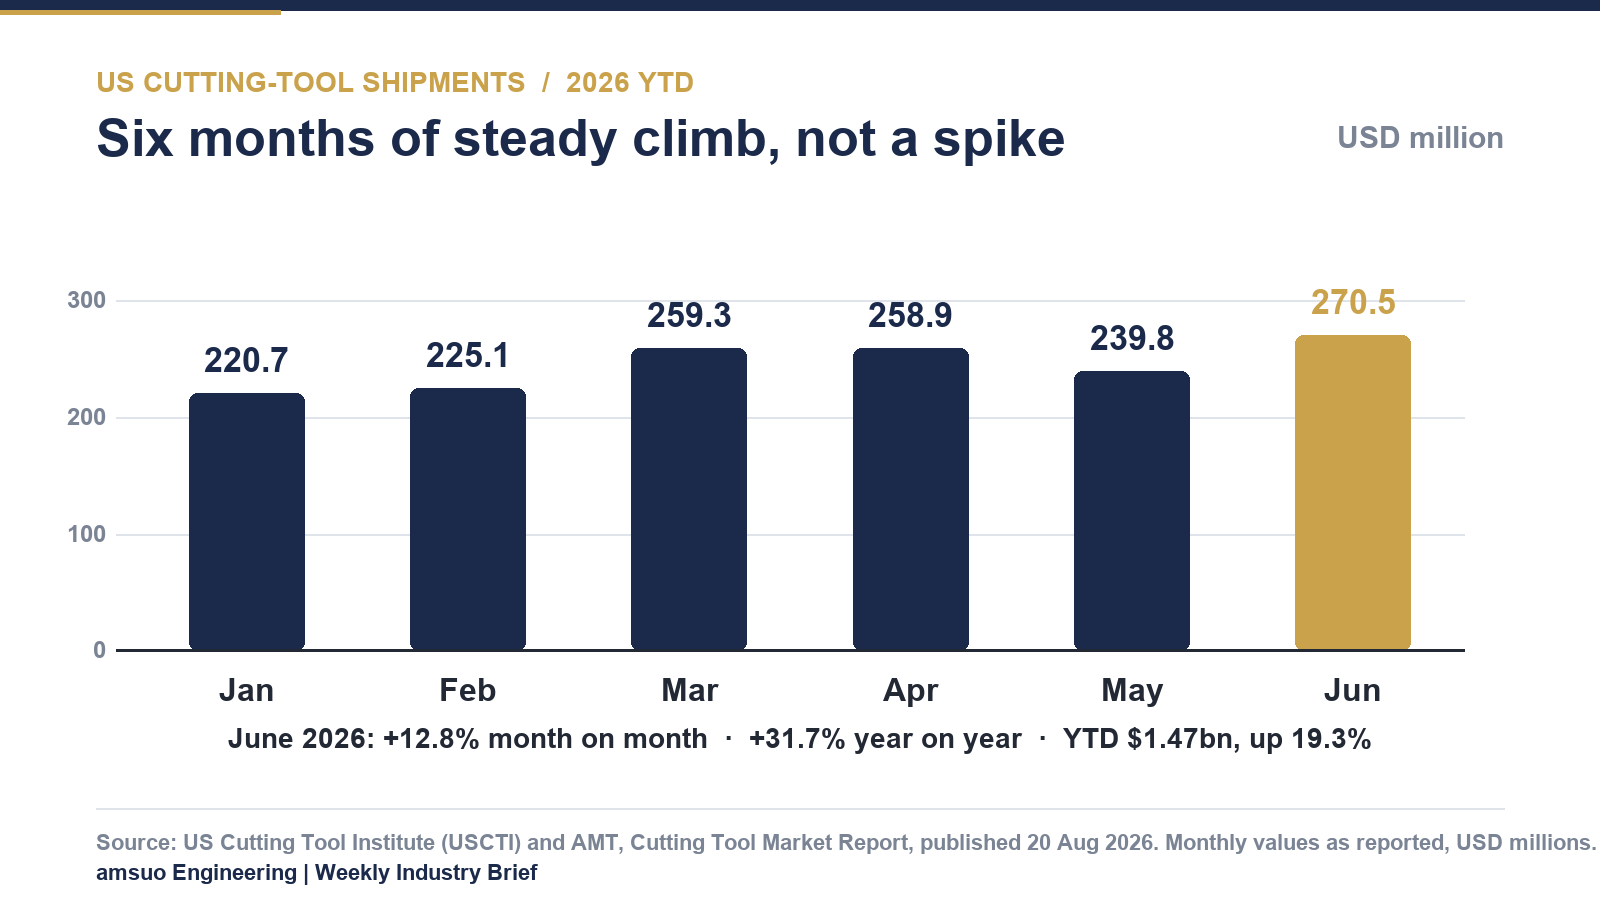
Spedizioni mensili statunitensi di utensili da taglio, gennaio–giugno 2026, in milioni di USD. Grafico: amsuo, dati USCTI/AMT.
Leggendo insieme quei due paragrafi, il quadro strategico diventa più chiaro. Il mercato occidentale sta pagando un forte sovrapprezzo a monte, mentre il proprio consumo a valle continua ad aumentare. Questa combinazione rappresenta esattamente l’ambiente in cui efficienza dei materiali, disciplina nella scelta delle classi di materiale e qualità della documentazione smettono di essere dettagli di approvvigionamento per diventare fattori determinanti del margine.
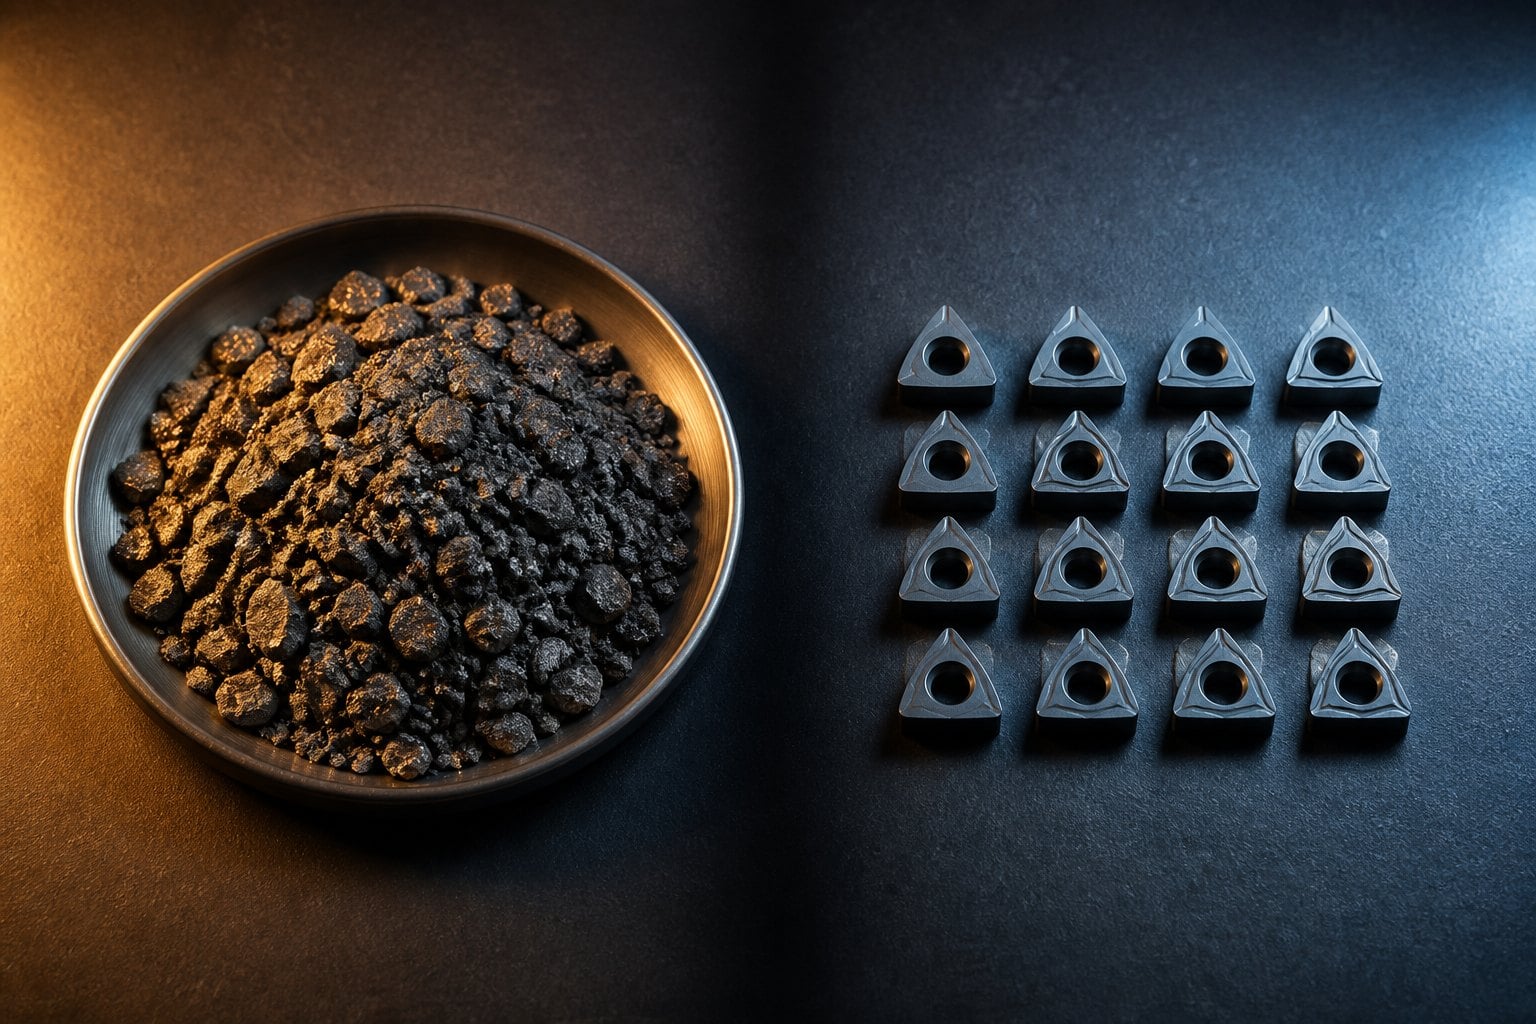
Dall’minerale all’inserto: la fase di conversione intermedia è quella soggetta ora alle norme sul rilascio delle licenze per l’esportazione. Immagine: amsuo.
| Pennarello | Livello | Data | Sorgente |
| concentrato di wolframite al 65%, Cina | ~416.000 RMB per tonnellata standard | 3 settembre 2026 | Chinatungsten Online |
| concentrato di tungsteno al 55%, Cina | Oltre 410.000 RMB per tonnellata standard | 10 settembre 2026 | Chinatungsten Online |
| APT, Cina (livello vicino a quello dei contratti a lungo termine) | ~600.000 RMB per tonnellata | 10 settembre 2026 | Chinatungsten Online |
| Polvere di tungsteno, Cina | ~900.000 RMB / tonnellata (supporto inferiore) | 10 settembre 2026 | Chinatungsten Online |
| APT CIF Rotterdam, Europa | USD 2.900–3.100 / mtu | Inizio settembre 2026 | SMM, citato da Rare Earth Exchanges |
| Spedizioni statunitensi di utensili da taglio, giugno 2026 | USD 270,5 milioni, +31,7% su base annua | 20 agosto 2026 | USCTI / AMT |
1. La validità dell’offerta è ora un elemento di rischio, non una mera formalità. Con le valutazioni di concentrato e APT che continuano a crescere a doppia cifra in un singolo trimestre, una finestra di validità a prezzo fisso di 90 giorni per gli SKU con elevato contenuto di carburo trasferisce il rischio sulle materie prime al venditore. Gli acquirenti che accettano una validità più breve e chiaramente indicata — da 15 a 30 giorni — ottengono generalmente un prezzo più trasparente rispetto a quelli che insistono su blocchi prolungati e pagano di fatto il costo della copertura inclusa nel prezzo.
2. La disciplina nella scelta della qualità supera l’inflazione della qualità. Il divario tra APT cinese ed extra-cinese non si applica in modo uniforme all’intero catalogo. Specificare una qualità di carburo a grana fine premium laddove basterebbe una qualità standard, una punta HSS al cobalto o una frezza rotante profilata correttamente rappresenta un’abitudine costosa in questo mercato. La geometria dell’utensile, la scelta del rivestimento e i parametri di taglio influenzano generalmente il costo per foro molto più della qualità del materiale dichiarata.
3. La documentazione sta diventando un asset commerciale. La licenza di controllo sulle esportazioni della Cina si applica a determinati APT, ossidi di tungsteno, carburo di tungsteno e alcuni tungsteno solido prodotti nel quadro del sistema a doppio uso. Inoltre, le restrizioni del Dipartimento della Difesa statunitense sui polveri metalliche di tungsteno e sulle leghe pesanti di tungsteno si estendono a monte fino ai minerali e alle materie prime a partire dal 1° gennaio 2027, con la Cina tra le origini coperte. Per gli acquirenti occidentali, la tracciabilità dell’origine e la certificazione dei materiali stanno diventando criteri di qualificazione anziché semplice documentazione — e saranno i fornitori in grado di produrle in modo trasparente a essere invitati a presentare offerte.
Il consumo di utensili da taglio continua a crescere negli Stati Uniti, anche mentre i costi dei materiali a monte rimangono elevati. Immagine: amsuo.
Due mercati, due listini prezzi: il premio ex-Cina è ora legato tanto alla geografia e alla tracciabilità quanto al tungsteno. Immagine: amsuo.
La nostra posizione per le prossime settimane è chiara. La volatilità delle materie prime suggerisce di adottare finestre di quotazione più brevi e un passaggio trasparente dei costi dei materiali anziché sconti occasionali, e suggerisce di mantenere il catalogo sufficientemente ampio perché il cliente non sia mai costretto a scegliere una qualità sovraspecificata solo per risolvere un’applicazione ordinaria di foratura o sbavatura. Qualora l’acquirente richieda origine documentata e certificazioni, tale capacità deve essere presentata tempestivamente — prima ancora del prezzo — poiché, in un mercato sempre più frammentato, essa rappresenta ormai il primo filtro, non l’ultimo.
Compilato dall'ingegneria amsuo dalle fonti pubbliche elencate di seguito. Tutte le cifre sono attribuite ai rispettivi editori e hanno carattere puramente indicativo. Nulla nel presente documento costituisce un preventivo di prezzo, un'offerta o un impegno; i preventivi amsuo vengono rilasciati separatamente sulla base di specifiche, quantità e termini di consegna confermati.
 Notizie in primo piano
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Copyright © 2026 Amsuo Technology Limited. Tutti i diritti riservati — INFORMATIVA SULLA PRIVACY
 EN