×

Ett metall, två prisverkligheter – och en amerikansk marknad för skärande verktyg som vägrar följa den svaga efterfrågans scenario. Denna veckas översikt följer vad som rörde sig mellan den 7 och 11 september 2026 längs hela volframkedjan och vad det innebär för köpare av karbid- och HSS-verktyg.
Karbidborrspetsar och roterande fräsar – den nedströms slutpunkten i en leveranskedja som för närvarande prissätter sig i två olika världar. Bild: amsuo.
Under större delen av 2026 har diskussionen kring volfram handlat om volatilitet. Denna vecka handlar den om divergens . I början av september bedömde Shanghai Metals Market europeisk APT (ammonium paratungstate, den nyckelintermediären innan karbidpulver) levererad CIF Rotterdam till 2 900–3 100 USD per metriska tonenhet . Normaliserat för WO 3innehåll och växelkurser, den kinesiska inhemsk bedömningen för samma material låg nära 1 000 USD per mtu — ett avstånd som närmar sig 2 000 USD per mtu , enligt Rare Earth Exchanges rapport från 9 september.
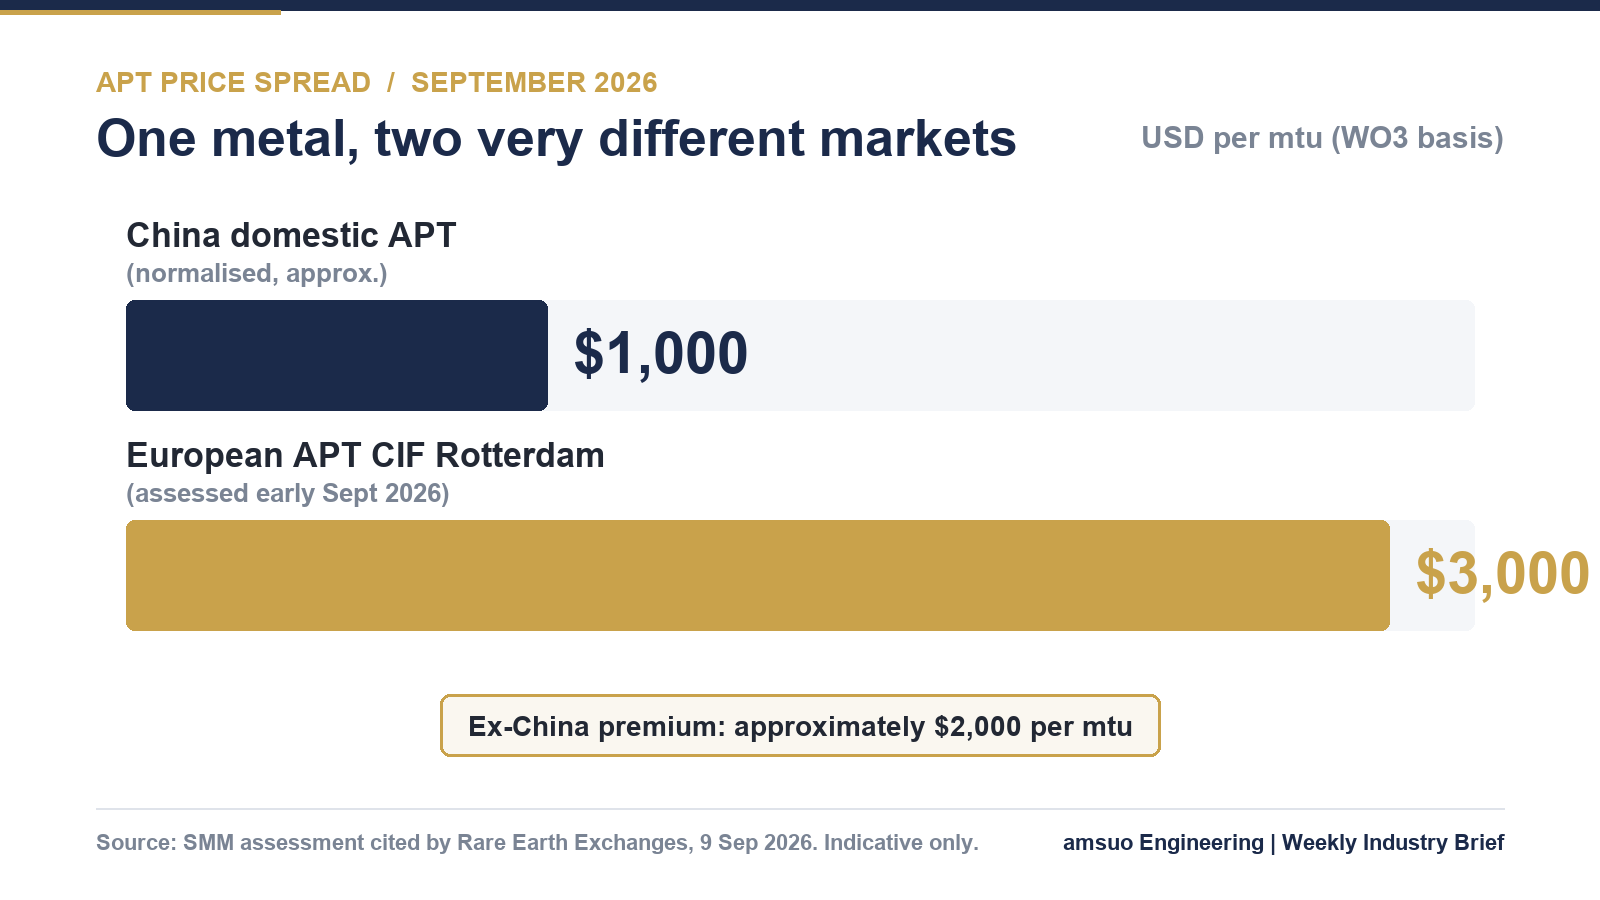
Indikativ jämförelse av bedömda APT-priser, september 2026. Enheter och marknadsgrund skiljer sig åt i de ursprungliga bedömningarna; normaliseringen är den som anges i rapporten. Anpassad av amsuo från de publicerade siffrorna.
Den strukturella bakgrunden är inte ny, men siffrorna bakom den är påfallande. Enligt USGS uppgick den globala tungstenmigruppen 2025 till cirka 85 000 ton innehållande tungsten, varav Kina producerade cirka 67 000 ton — nästan 79 % . En analys av S&P Global som citeras i samma rapport uppskattar att Kina kontrollerar cirka 85 % av den globala APT-raffineringskapaciteten . När licenskraven enligt Kinas dubbelanvändningsexportkontroller från februari 2025 läggs till detta koncentrationsläge blir pris inte längre den enda variabeln: tillstånd att föra ut blir en andra variabel .
Under tiden byggs västens svar fortfarande. Gruvkapaciteten utanför Kina uppskattas till cirka 34 000 ton WO 3före 2030 mot en primär efterfrågan utanför Kina på nästan 50 000 ton , medan den annonserade och driftsatta APT-kapaciteten utanför Kina kan nå cirka 70 000 ton . Den felaktiga justeringen pekar på en ovanlig risk: omvandlingskapacitet som överstiger säker råvaruförsörjning.
Inom Kina har marknaden stabiliserats i ett dödläge snarare än en trend. Enligt Chinatungsten Onlines bedömning den 10 september var priserna för standardprodukter av 55 % volframkoncentrat oförändrade ovanför 410 000 RMB per standardton ; APT låg nära nivån för långsiktiga kontraktshandelsavtal vid 600 000 RMB per ton ; och volframpulver fick stöd vid botten nära 900 000 RMB per ton . En vecka tidigare hade priset för 65 % wolframitkoncentrat justerats till cirka 416 000 RMB per standardton .
Det som håller golvpriset uppe är leveransdisciplin snarare än efterfrågestyrka: gruvproduktionsbegränsningar, säkerhets- och miljökrav, sjunkande malmgrad och genomförandet av regler mot icke-dokumenterat material har satt en takgräns för de cirkulerande volymerna. Smältverk som står inför pressade marginaler har minskat eller stoppat sin produktion. Det som håller takpriset uppe är efterfrågan som ännu inte har visat sig – nedströmskunder av karbid kör produktionen efter försäljningsdrivna principer med strikta, hand-till-mun-procurementrutiner, och återfyllnadsbenägenheten förblir låg.
Därför är den traditionella "Guldseptember, silveroktober" högsta säsongen för tillfället en fråga snarare än en förutsättning, även i branschens egna dagliga kommentarer.
Sedan finns det US-data. Leveranser av skärande verktyg i Juni 2026 uppgick till USD 270,5 miljoner – en ökning på 12,8 % jämfört med föregående månad och 31,7 % jämfört med samma månad föregående år , med förväntade leveranser under året till dags dato vid 1,47 miljarder USD, en ökning med 19,3 % jämfört med samma period 2025, enligt US Cutting Tool Institute och AMTs rapport om marknaden för skärande verktyg, publicerad den 20 augusti.
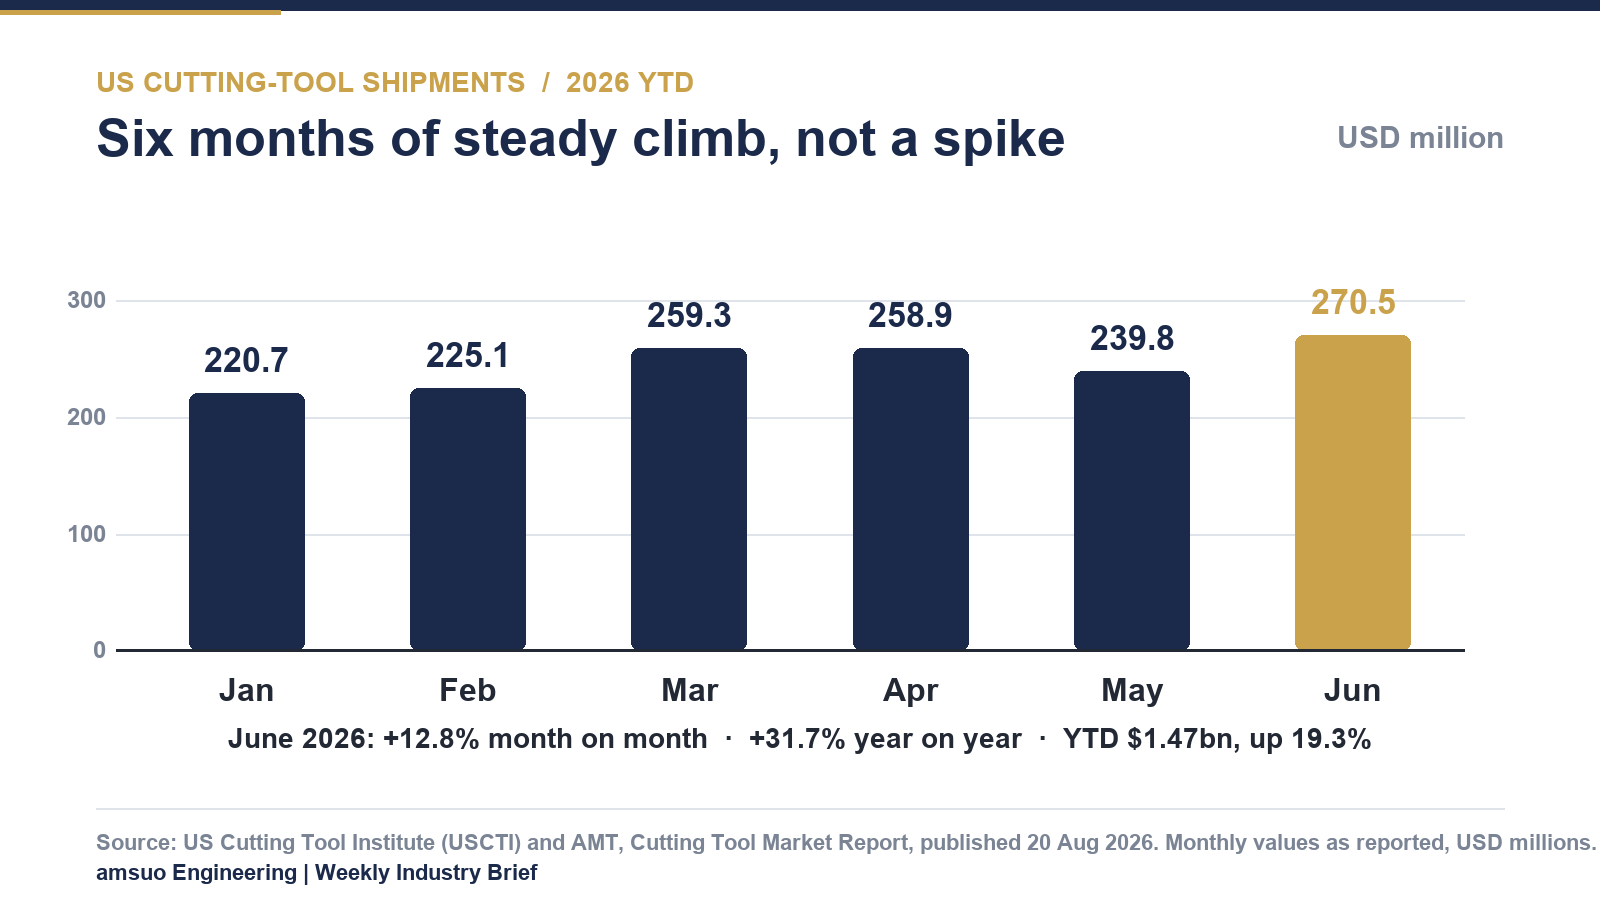
Månadsvisa leveranser av skärande verktyg i USA, januari–juni 2026, i miljoner USD. Diagram: amsuo, baserat på data från USCTI / AMT.
Läs dessa två stycken tillsammans och den strategiska bilden blir tydligare. Den västerländska marknaden betalar en hög premie uppströms samtidigt som dess egen nedströmskonsumtion fortsätter att stiga. Den kombinationen utgör precis den miljö där materialeffektivitet, sortsdisiplin och dokumentationskvalitet slutar vara inköpsdetaljer och börjar bli marginal.
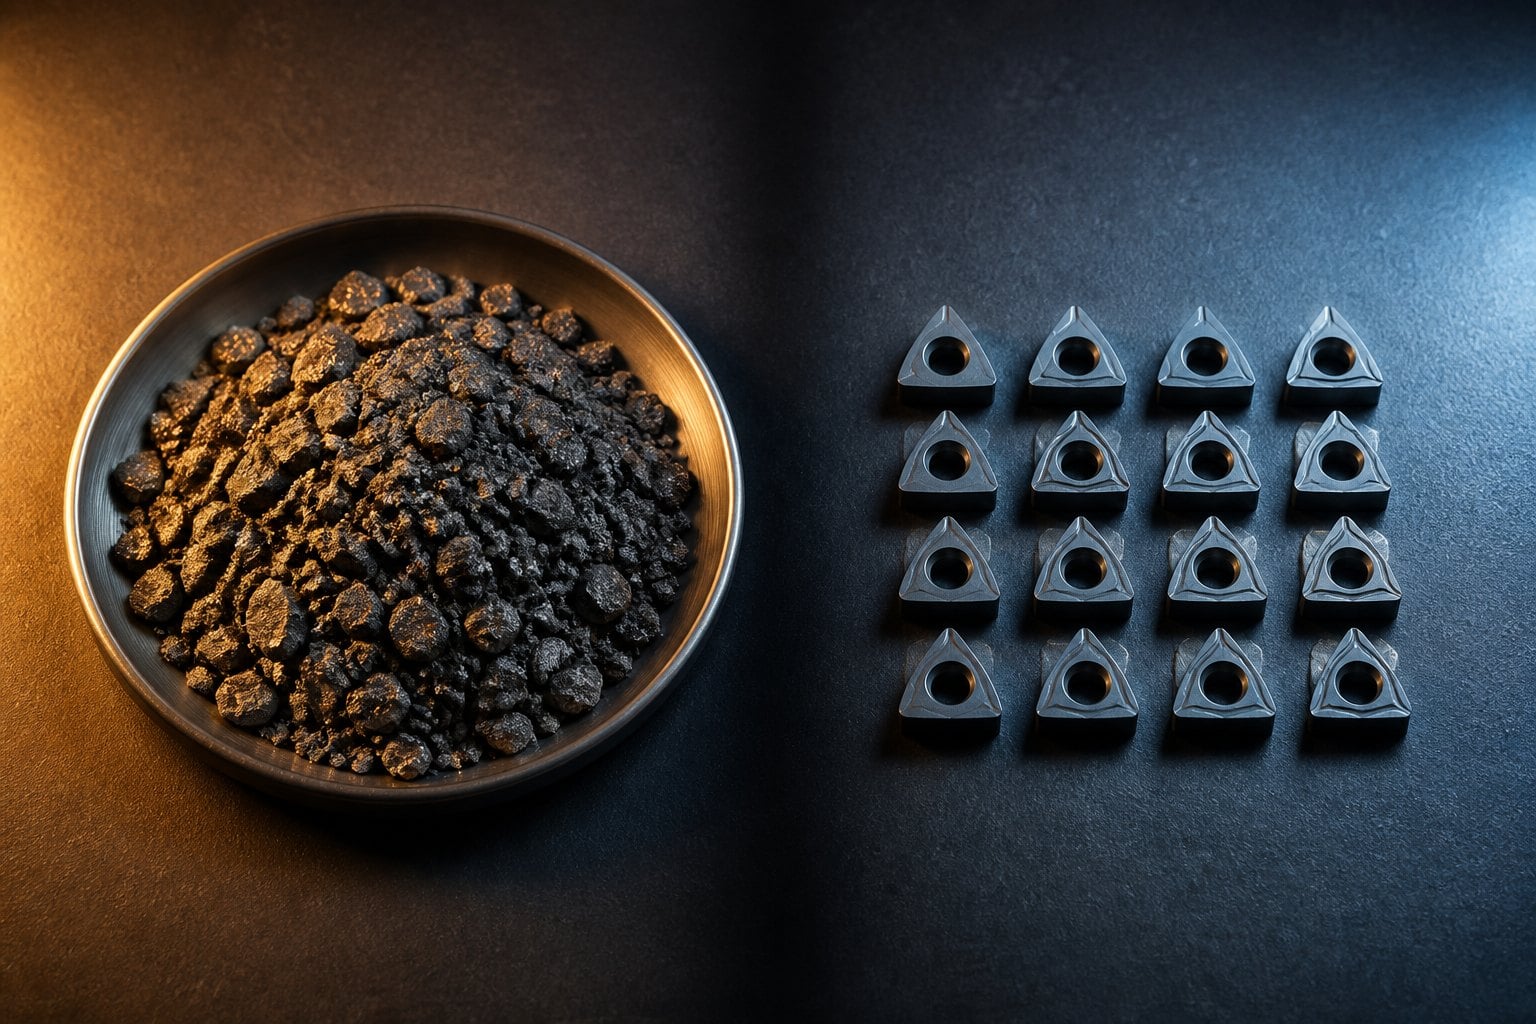
Från malm till insert: omvandlingssteget emellan är nu det steg där exportlicens krävs. Bild: amsuo.
| Marker | Nivå | Datumbaserad | KÄLLA |
| 65 % wolframitkoncentrat, Kina | ~RMB 416 000 / standardtonn | 3 sep 2026 | Chinatungsten Online |
| 55 % wolframkoncentrat, Kina | Över RMB 410 000 / standardtonn | 10 sep 2026 | Chinatungsten Online |
| APT, Kina (nära långsiktigt avtal) | ~RMB 600 000 / tonn | 10 sep 2026 | Chinatungsten Online |
| Wolframpulver, Kina | ~900 000 RMB per tonn (bottenstöd) | 10 sep 2026 | Chinatungsten Online |
| APT CIF Rotterdam, Europa | 2 900–3 100 USD per mtu | Begynnelsen av september 2026 | SMM, citerat av Rare Earth Exchanges |
| USA:s leveranser av skärande verktyg, juni 2026 | 270,5 miljoner USD, +31,7 % jämfört med föregående år | 20 augusti 2026 | USCTI / AMT |
1. Offertens giltighet är nu en riskfaktor, inte en formalitet. Med koncentrat och APT-bedömningar som fortfarande ökar med dubbla siffror under en enda kvartal överför ett 90-dagars fästprisfönster för karbidintensiva artiklar råmaterialrisken till säljaren. Köpare som accepterar en kortare, tydligt angiven giltighet – 15 till 30 dagar – får i allmänhet ett renare pris än köpare som insisterar på långa spärrar och betalar för hedgingen inom den perioden.
2. Gradnoggrannhet är bättre än gradinflation. Skillnaden mellan kinesisk och icke-kinesisk APT gäller inte enhetligt för hela katalogen. Att specificera en premium mikrokornig karbidgrad där en standardgrad, en kobolthårdmetallborr eller en korrekt profilerad roterande fräs skulle klara uppgiften är en dyr vanes i detta marknadsläge. Verktygsgeometri, beläggningsval och skärparametrar påverkar oftast kostnaden per borrning mer än den framhävda materialgraden gör.
3. Dokumentation blir en kommersiell tillgång. Kinas exportkontrolllicenssystem gäller för specificerade APT, wolframoxider, wolframkarbid och vissa fasta wolframprodukter produkter inom det tvåanvändningssystemet. Separat omfattar USA:s försvarsdepartements restriktioner wolframmetallpulver och tungt wolframlegering och sträcker sig uppströms till malm och råmaterial från och med 1 januari 2027, där Kina ingår bland de omfattade ursprungsländerna. För västerländska köpare blir ursprungsspårbarhet och materialcertifiering kvalificeringskrav snarare än pappersarbete – och leverantörer som kan producera dessa dokument på ett korrekt sätt kommer att bli de som ombeds lämna offert.
Förbrukningen av skärande verktyg fortsätter att stiga i USA, även om kostnaderna för råmaterial på tidigare produktionssteg förblir höga. Bild: amsuo.
Två marknader, två prisböcker: premien för produkter utanför Kina handlar nu lika mycket om geografi och spårbarhet som om volfram. Bild: amsuo.
Vårt läge de kommande veckorna är enkelt. Volatiliteten i råmaterial priser talar för kortare offertperioder och transparent genomförande av råmaterialkostnader i stället for engångsrabatter, och det talar för att hålla katalogen tillräckligt bred så att en kund aldrig tvingas välja en överdimensionerad kvalitet endast för att lösa en vanlig borr- eller burrapplikation. Där en köpare kräver dokumenterad ursprungsinformation och certifiering bör denna möjlighet presenteras tidigt — innan priset — eftersom det i en fragmenterad marknad alltmer utgör den första filtreringen, inte den sista.
Sammanställd av amsuo Engineering från de offentliga källor som anges nedan. Alla siffror tillskrivs sina respektive utgivare och är endast indikativa. Inget i detta sammandrag utgör ett prisförslag, ett erbjudande eller ett åtagande; amsuo utfärdar prisförslag separat mot bekräftade specifikationer, kvantiteter och leveransvillkor.
 Senaste nytt
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Upphovsrätt © 2026 Amsuo Technology Limited. Alla rättigheter förbehållna — INTEGITETSPOLITIK
 EN