×

Un même métal, deux réalités de prix — et un marché américain des outils de coupe qui refuse de suivre le scénario de demande faible. Cette synthèse hebdomadaire retrace les évolutions survenues entre le 7 et le 11 septembre 2026 le long de la chaîne d’approvisionnement en tungstène, ainsi que leurs conséquences pour les acheteurs d’outillages en carbure et en acier rapide (HSS).
Mèches à percer et fraises rotatives en carbure — l’extrémité aval d’une chaîne d’approvisionnement qui s’évalue actuellement selon deux logiques de prix distinctes. Image : amsuo.
Durant la majeure partie de l’année 2026, la discussion autour du tungstène a porté sur sa volatilité. Cette semaine, elle porte sur divergence . Au début du mois de septembre, Shanghai Metals Market a évalué l’APT européen (paratungstate d’ammonium, intermédiaire clé avant la poudre de carbure) livré CIF Rotterdam à 2 900–3 100 USD par unité métrique tonne . Normalisé en WO 3contenu et taux de change, l’évaluation nationale chinoise pour le même matériau se situait aux alentours de 1 000 USD par tonne métrique d’unité — un écart approchant 2 000 USD par tonne métrique d’unité , selon le rapport de Rare Earth Exchanges du 9 septembre.
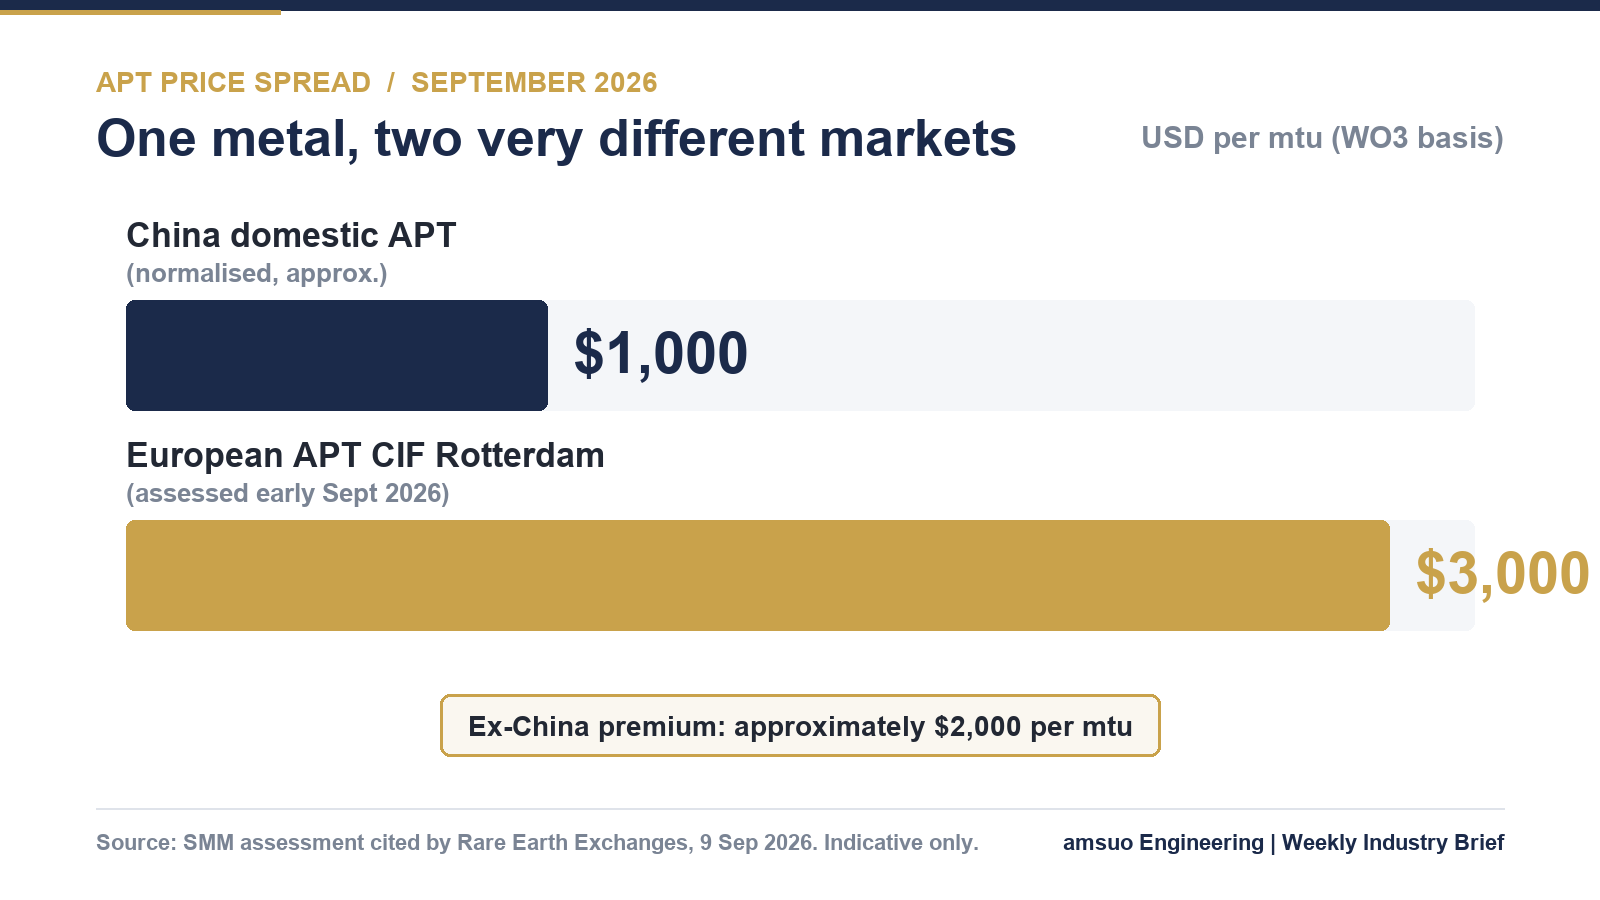
Comparaison indicative des prix évalués de l’APT, septembre 2026. Les unités et les bases de marché diffèrent selon les évaluations d’origine ; la normalisation reprend celle du rapport cité. Adapté par amsuo à partir des chiffres publiés.
Le contexte structurel n’est pas nouveau, mais les chiffres qui le sous-tendent sont frappants. Selon l’USGS, la production mondiale de tungstène issu des mines en 2025 s’élèverait à environ 85 000 tonnes de tungstène contenu, dont la Chine aurait produit environ 67 000 tonnes — soit près de 79 % . L’analyse de S&P Global citée dans le même rapport estime que la Chine contrôle environ 85 % de la capacité mondiale de raffinage d’APT . Lorsque l’on ajoute à cette concentration les licences requises en vertu des contrôles à double usage chinois sur les exportations, entrés en vigueur en février 2025, le prix cesse d’être la seule variable : l’autorisation d’expédition devient une deuxième variable .
Dans le même temps, la réponse occidentale est encore en cours de construction. La capacité minière hors Chine est projetée à environ 34 000 tonnes de WO 3d'ici 2030 contre une demande primaire hors Chine proche de 50 000 tonnes , tandis que la capacité annoncée et opérationnelle d’APT hors Chine pourrait atteindre environ 70 000 tonnes . Ce décalage signale un risque inhabituel : une capacité de conversion qui dépasse la disponibilité sécurisée des matières premières.
À l’intérieur de la Chine, le marché s’est installé dans une impasse plutôt que dans une tendance. Selon l’évaluation du 10 septembre de Chinatungsten Online, les offres courantes pour le concentré de tungstène à 55 % sont demeurées stables au-dessus de 410 000 yuans RMB par tonne standard ; l’APT est resté proche du Niveau d’achat contractuel à long terme de 600 000 yuans RMB par tonne ; et la poudre de tungstène a trouvé un soutien à la baisse aux alentours de 900 000 yuans RMB par tonne . Une semaine plus tôt, le concentré de wolframite à 65 % avait été révisé à environ 416 000 yuans RMB par tonne standard .
Ce qui maintient le plancher est la discipline de l’offre plutôt que la vigueur de la demande : les contrôles des volumes miniers, les exigences en matière de sécurité et d’environnement, la baisse des teneurs en minerai et l’application stricte des règles contre les matériaux non documentés ont limité les volumes en circulation. Les fonderies, confrontées à des marges réduites, ont réduit ou suspendu leur production. Ce qui maintient le plafond est une demande qui n’a pas encore émergé : les acheteurs en aval de carbure fonctionnent avec une production axée sur les ventes et une approvisionnement rigide, au jour le jour, et l’appétit pour les stocks de sécurité demeure faible.
C’est pourquoi la saison traditionnelle « Septembre doré, Octobre argenté » reste, pour l’instant, une interrogation plutôt qu’une hypothèse, même dans les commentaires quotidiens du secteur lui-même.
Ensuite, il y a les données américaines. Les expéditions d’outils de coupe en Juin 2026 se sont élevées à 270,5 millions de dollars américains — en hausse de 12,8 % sur un mois et 31,7 % sur un an , avec des expéditions cumulées sur l’année à ce jour s’élevant à 1,47 milliard de dollars américains, en hausse de 19,3 % par rapport à la même période en 2025, selon le rapport sur le marché des outils de coupe publié le 20 août par l’US Cutting Tool Institute et l’AMT.
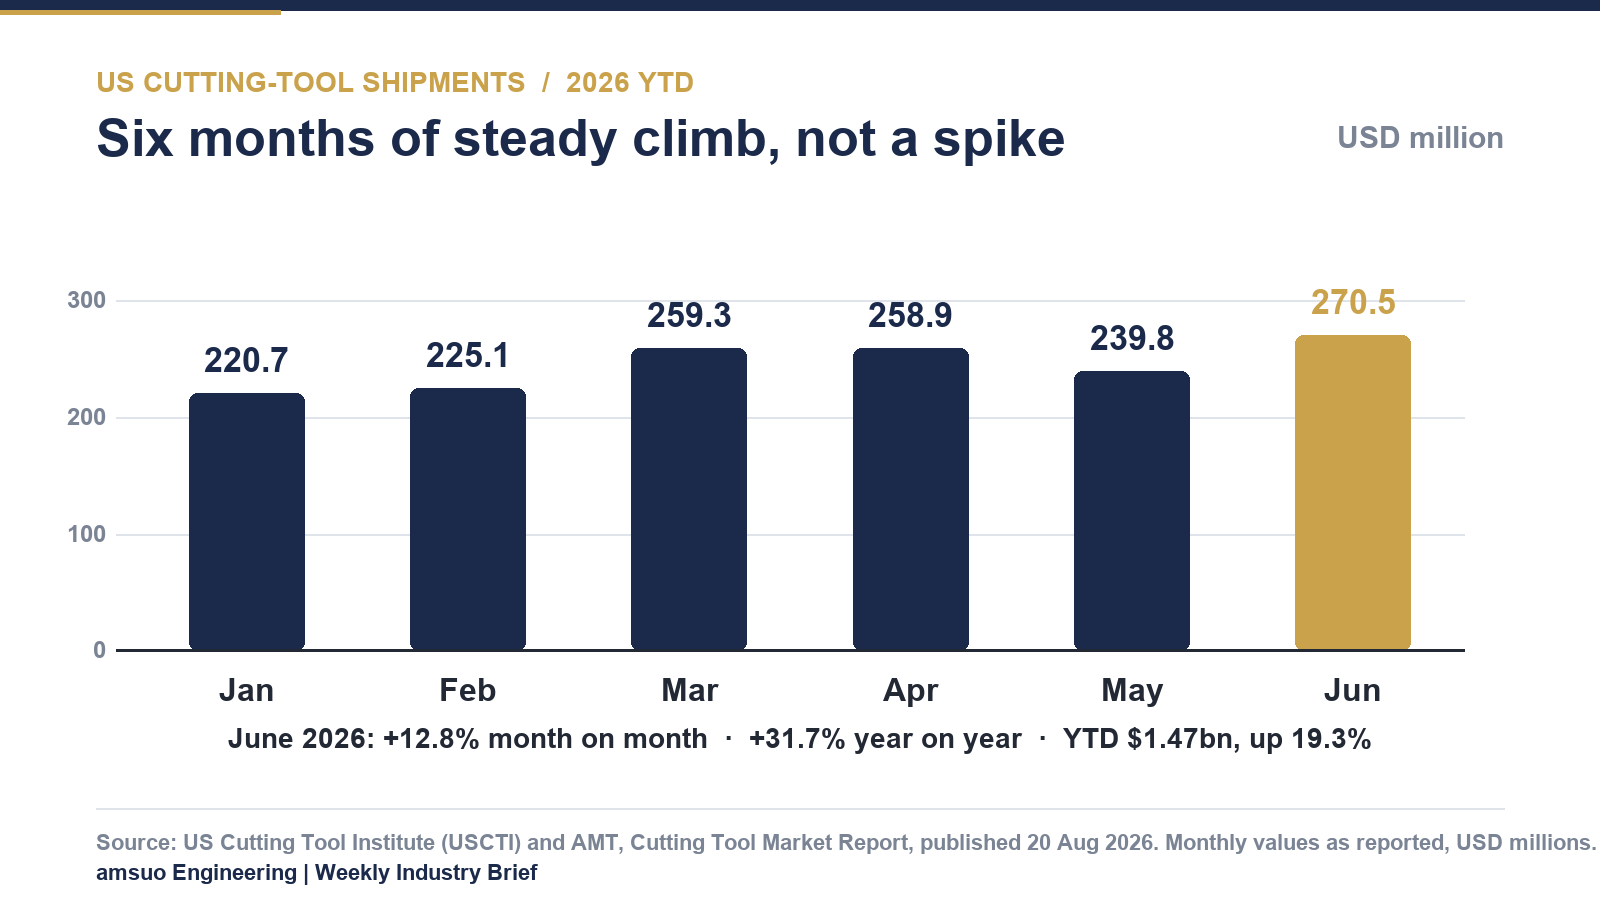
Expéditions mensuelles d’outils de coupe aux États-Unis, janvier–juin 2026, en millions de dollars américains. Graphique : amsuo, d’après les données de l’USCTI / AMT.
Lisez ces deux paragraphes ensemble et le tableau stratégique se précise. Le marché occidental paie une prime élevée en amont, tandis que sa propre consommation en aval continue d’augmenter. Cette combinaison constitue précisément l’environnement dans lequel l’efficacité des matériaux, la rigueur dans le choix des nuances et la qualité de la documentation cessent d’être des détails d’approvisionnement pour devenir un facteur de marge.
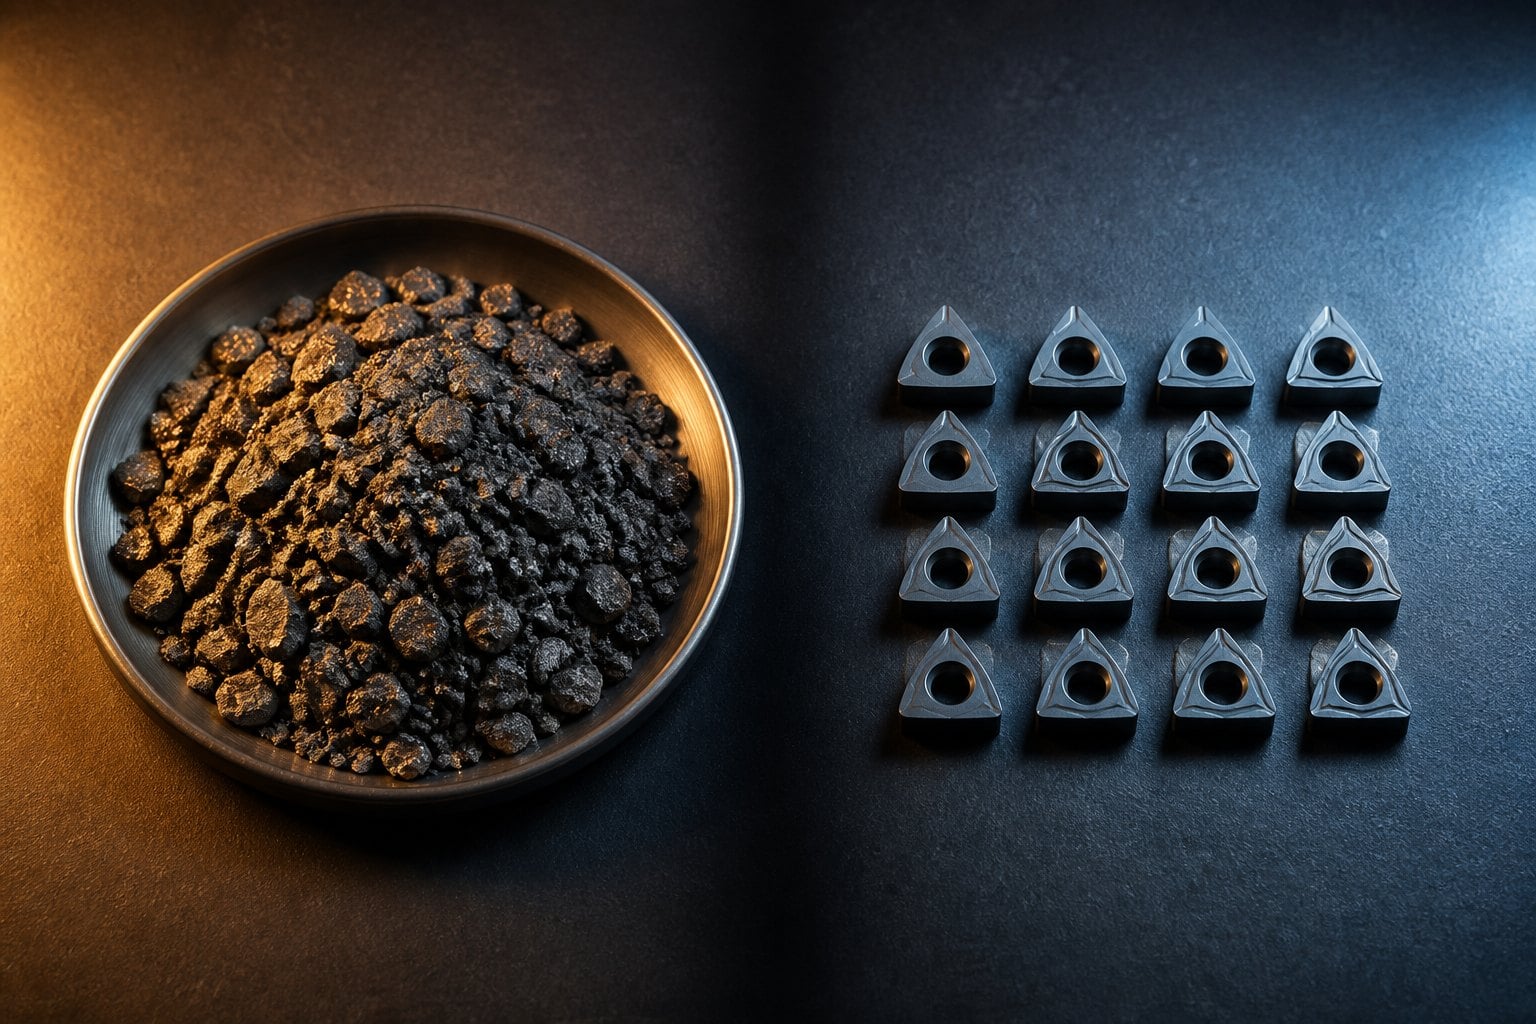
De la matière première à l’insert : la phase de conversion intermédiaire est désormais soumise à l’obligation d’autorisation à l’exportation. Image : amsuo.
| Marqueur | Niveau | Au comptant | Source |
| concentré de wolframite à 65 %, Chine | environ 416 000 yuans RMB par tonne standard | 3 septembre 2026 | Chinatungsten Online |
| concentré de tungstène à 55 %, Chine | Supérieur à 410 000 yuans RMB par tonne standard | 10 septembre 2026 | Chinatungsten Online |
| APT, Chine (niveau proche du prix des contrats à long terme) | environ 600 000 yuans RMB par tonne | 10 septembre 2026 | Chinatungsten Online |
| Poudre de tungstène, Chine | environ 900 000 RMB par tonne (soutien inférieur) | 10 septembre 2026 | Chinatungsten Online |
| APT CAF Rotterdam, Europe | 2 900 à 3 100 USD par unité métrique | Début septembre 2026 | SMM, cité par Rare Earth Exchanges |
| Expéditions américaines d’outils de coupe, juin 2026 | 270,5 millions USD, +31,7 % en glissement annuel | 20 août 2026 | USCTI / AMT |
1. La validité du devis est désormais un élément de risque, et non plus une simple formalité. Compte tenu de la hausse encore à deux chiffres des prix du concentré et de l’APT sur un seul trimestre, une fenêtre de validité à prix fixe de 90 jours pour les références fortement carbure transfère le risque lié aux matières premières vers le vendeur. Les acheteurs qui acceptent une validité plus courte, clairement indiquée — de 15 à 30 jours — obtiennent généralement un prix plus avantageux que ceux qui exigent des blocages longs et paient, en sus, le coût de la couverture intégrée.
2. La rigueur dans le choix de la nuance l’emporte sur l’inflation des nuances. L’écart entre l’APT chinois et l’APT hors Chine ne s’applique pas uniformément à l’ensemble du catalogue. Spécifier une nuance de carbure à grain ultra-fin alors qu’une nuance standard, une mèche HSS au cobalt ou une fraise rotative profilée correctement feraient tout aussi bien l’affaire constitue, sur ce marché, une habitude coûteuse. La géométrie de l’outil, le choix du revêtement et les paramètres d’usinage influencent généralement davantage le coût par trou que la nuance de matériau affichée.
3. La documentation devient un actif commercial. Les licences d’exportation soumises au contrôle chinois s’appliquent à certains APT, oxydes de tungstène, carbure de tungstène et certains tungstènes solides produits dans le cadre du système à double usage. Par ailleurs, les restrictions du Département de la défense des États-Unis concernant la poudre de métal de tungstène et les alliages lourds à base de tungstène s’étendent en amont aux minerais et matières premières à compter du 1er janvier 2027, la Chine figurant parmi les pays d’origine visés. Pour les acheteurs occidentaux, la traçabilité de l’origine et la certification des matériaux deviennent des critères de qualification plutôt que de simples formalités administratives — et seuls les fournisseurs capables de les produire sans ambiguïté seront sollicités pour soumettre leurs offres.
La consommation d’outils de coupe continue d’augmenter aux États-Unis, même si les coûts des matières premières en amont restent élevés. Image : amsuo.
Deux marchés, deux catalogues de prix : la prime hors Chine repose désormais autant sur la géographie et la traçabilité que sur le tungstène. Image : amsuo.
Notre position pour les prochaines semaines est simple. La volatilité des matières premières impose des fenêtres de cotation plus courtes et un transfert transparent des coûts des matières plutôt que des remises ponctuelles, et elle impose de maintenir un catalogue suffisamment large pour qu’un client ne soit jamais contraint de choisir une nuance surdimensionnée uniquement pour résoudre une application courante de perçage ou d’ébavurage. Lorsqu’un acheteur exige une origine documentée et une certification, cette capacité doit être présentée en amont — avant le prix — car, sur un marché fragmenté, elle constitue de plus en plus le premier critère de sélection, et non le dernier.
Rédigé par amsuo Engineering à partir des sources publiques énumérées ci-dessous. Tous les chiffres sont attribués à leurs éditeurs respectifs et ont une valeur indicative uniquement. Aucun élément de ce document ne constitue un devis, une offre ou un engagement ; les devis amsuo sont établis séparément, sur la base de spécifications, de quantités et de conditions de livraison confirmées.
 Actualités chaudes
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Droit d'auteur © 2026 Amsuo Technology Limited. Tous droits réservés — POLITIQUE DE CONFIDENTIALITÉ
 EN