×

Один металл — две ценовые реальности и рынок режущих инструментов США, который отказывается следовать сценарию слабого спроса. В этом выпуске анализируются изменения в цепочке поставок вольфрама за период с 7 по 11 сентября 2026 г. и их последствия для покупателей твёрдосплавных и быстрорежущих инструментов.
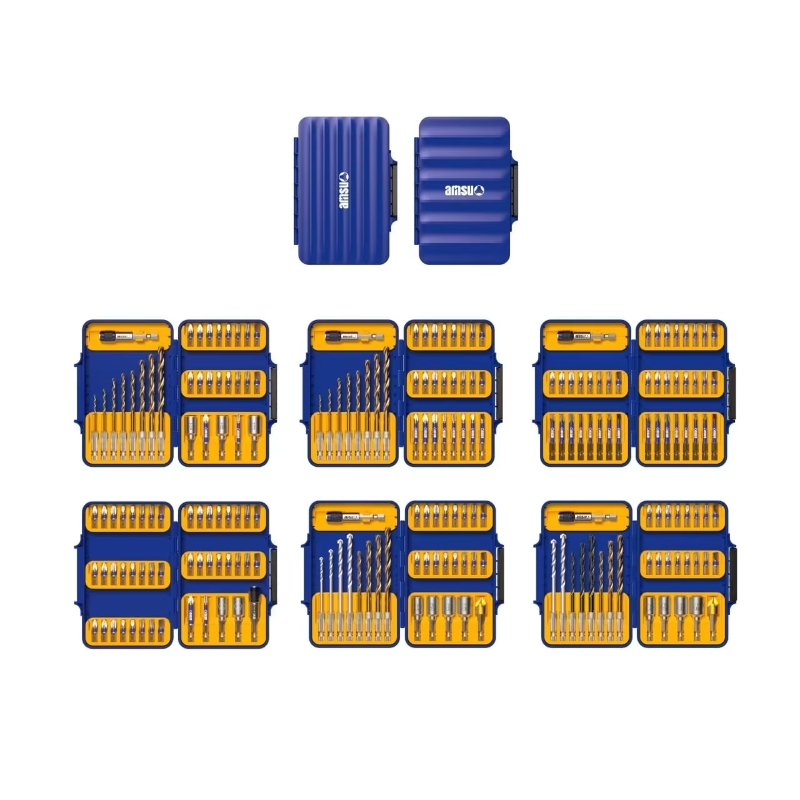
Свёрла и фрезерные боры из твёрдого сплава — конечное звено цепочки поставок, в которой сейчас формируются цены в двух разных мирах. Изображение: amsuo.
На протяжении большей части 2026 г. дискуссии о вольфраме велись вокруг волатильности. На этой неделе речь идёт о расхождение . В начале сентября Shanghai Metals Market оценила поставку в Европу АПТ (аммоний паравольфрамат — ключевой промежуточный продукт перед получением порошка карбида) CIF Роттердам на уровне 2900–3100 долларов США за метрическую тонну в пересчёте на единицу WO₃ . Скорректировано на содержание WO 3содержание и обменные курсы, внутренняя китайская оценка для того же материала находилась около 1000 долларов США за тонну металлического эквивалента — разрыв, приближающийся к 2000 долларов США за тонну металлического эквивалента , как сообщили Rare Earth Exchanges 9 сентября.
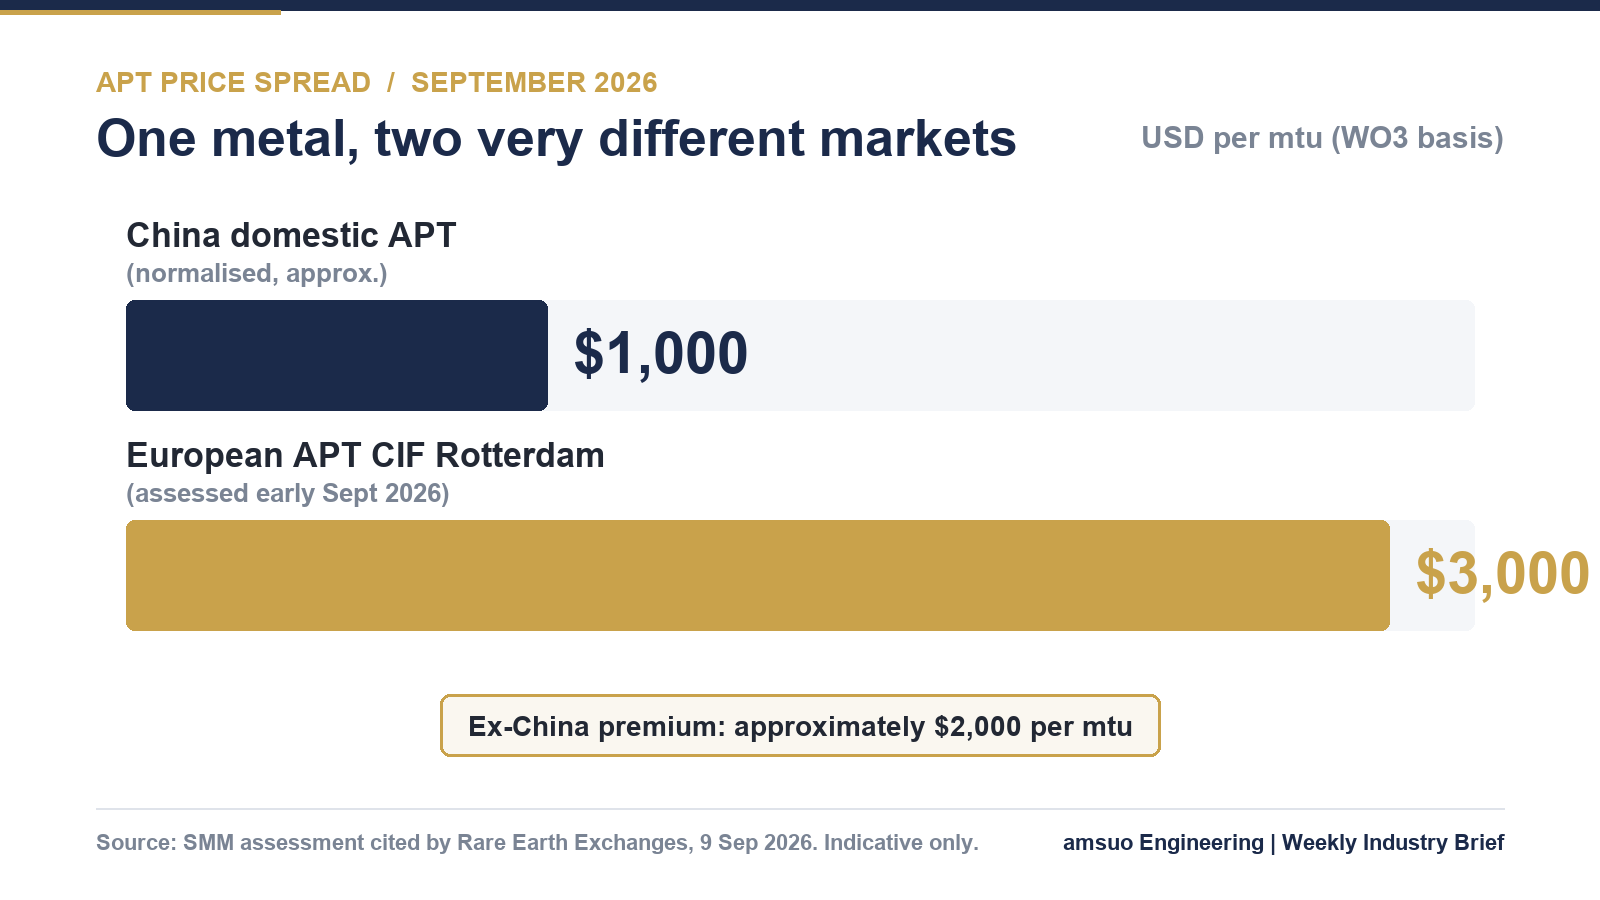
Сравнительная таблица расчетных цен на APT за сентябрь 2026 г. Единицы измерения и рыночные основы в исходных оценках различаются; нормализация выполнена в соответствии с цитируемым отчетом. Адаптация amsuo на основе опубликованных данных.
Структурный фон не является новым, однако лежащие в его основе цифры поразительны. По данным USGS, добыча вольфрама в мире в 2025 г. составит примерно 85 000 тонн содержащегося вольфрама, из которых Китай произведет около 67 000 тонн — почти 79 % . Анализ S&P Global, приведённый в том же отчёте, оценивает долю Китая в мировых мощностях по переработке APT примерно в 85 % . Когда к этой концентрации добавляются лицензирования в рамках двойного использования, введённые Китаем в феврале 2025 года, цена перестаёт быть единственной переменной: разрешение на поставку становится второй переменной .
Между тем ответ Запада пока ещё находится в стадии создания. Мощности по добыче вне Китая оцениваются приблизительно в 34 000 тонн WO 3к 2030 году при первичном спросе вне Китая, близком к 50 000 тонн , тогда как объявленные и действующие мощности по переработке APT вне Китая могут достичь примерно 70 000 тонн . Расхождение указывает на необычный риск: мощности по переработке превышают объёмы надёжного сырья.
На внутреннем китайском рынке сложилась тупиковая ситуация, а не чёткая тенденция. Согласно оценке Chinatungsten Online от 10 сентября, основные предложения на концентрат вольфрама с содержанием 55 % остаются стабильными выше 410 000 юаней за стандартную тонну ; APT сохраняется около уровня 600 000 юаней за тонну закупок по долгосрочным контрактам; цена вольфрамового порошка находит поддержку на уровне около 900 000 юаней за тонну . Неделю ранее цена концентрата вольфрамита с содержанием 65 % была скорректирована примерно до 416 000 юаней за стандартную тонну .
То, что поддерживает уровень цен на нижней границе, — это дисциплина в сфере предложения, а не сила спроса: ограничения на объёмы добычи, требования к безопасности и охране окружающей среды, снижение содержания полезных компонентов в руде, а также усиление контроля за незадокументированным сырьём привели к ограничению объёмов обращения. Переработчики, сталкивающиеся с сокращением маржинальности, сократили или приостановили выпуск продукции. То, что удерживает верхнюю границу цен, — это спрос, который пока ещё не проявился: покупатели карбида на нижестоящих участках цепочки поставок работают в режиме производства, ориентированного на продажи, с жёсткими, «изо дня в день» закупками, а аппетит к пополнению запасов остаётся низким.
Вот почему традиционный «Золотой сентябрь, серебряный октябрь» сезон пикового спроса пока что представляет собой вопрос, а не данность — даже в ежедневных комментариях самой отрасли.
Затем идут данные по США. Поставки режущего инструмента в Июне 2026 года составили 270,5 млн долларов США — рост на 12,8 % по сравнению с предыдущим месяцем и и на 31,7 % по сравнению с аналогичным периодом прошлого года , с совокупными поставками за период с начала года на сумму 1,47 млрд долларов США, что на 19,3 % больше по сравнению с тем же периодом 2025 года, согласно отчёту Института режущего инструмента США и Ассоциации производителей технологического оборудования «Рынок режущего инструмента», опубликованному 20 августа.
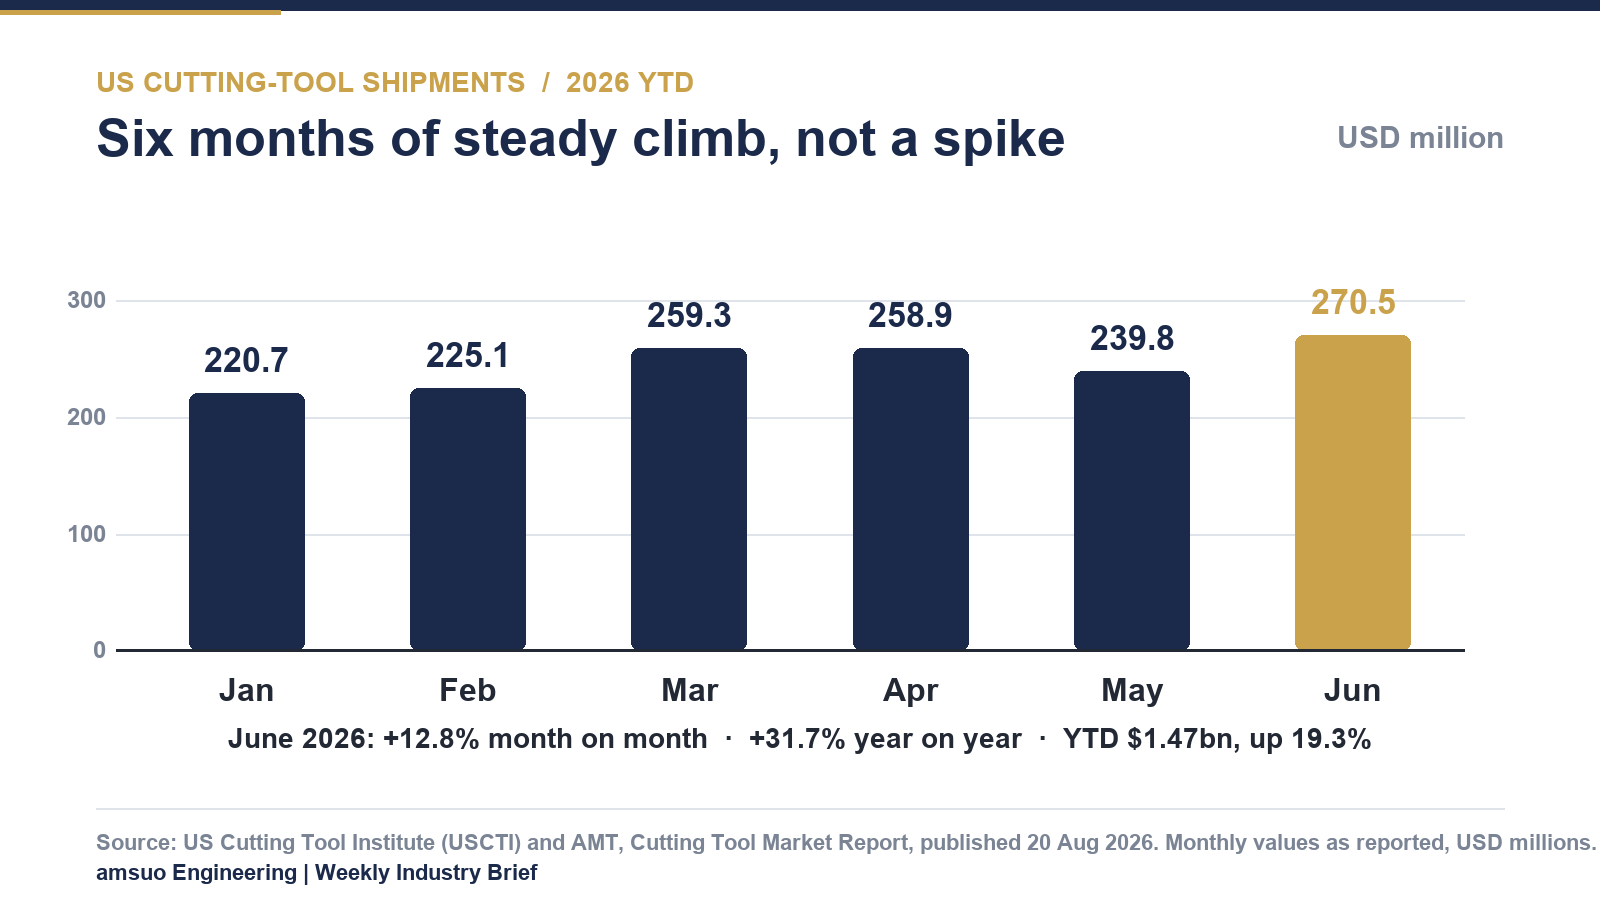
Ежемесячные поставки режущего инструмента в США, январь–июнь 2026 г., в млн долларов США. Диаграмма: amsuo, данные USCTI / AMT.
Прочитав эти два абзаца вместе, стратегическая картина становится чётче. Западный рынок платит высокую премию на стадии добычи сырья, в то время как его собственное потребление на конечных этапах продолжает расти. Именно такое сочетание создаёт условия, при которых эффективность использования материалов, строгое соблюдение марок и качество документации перестают быть деталями закупочной деятельности и начинают напрямую влиять на рентабельность.
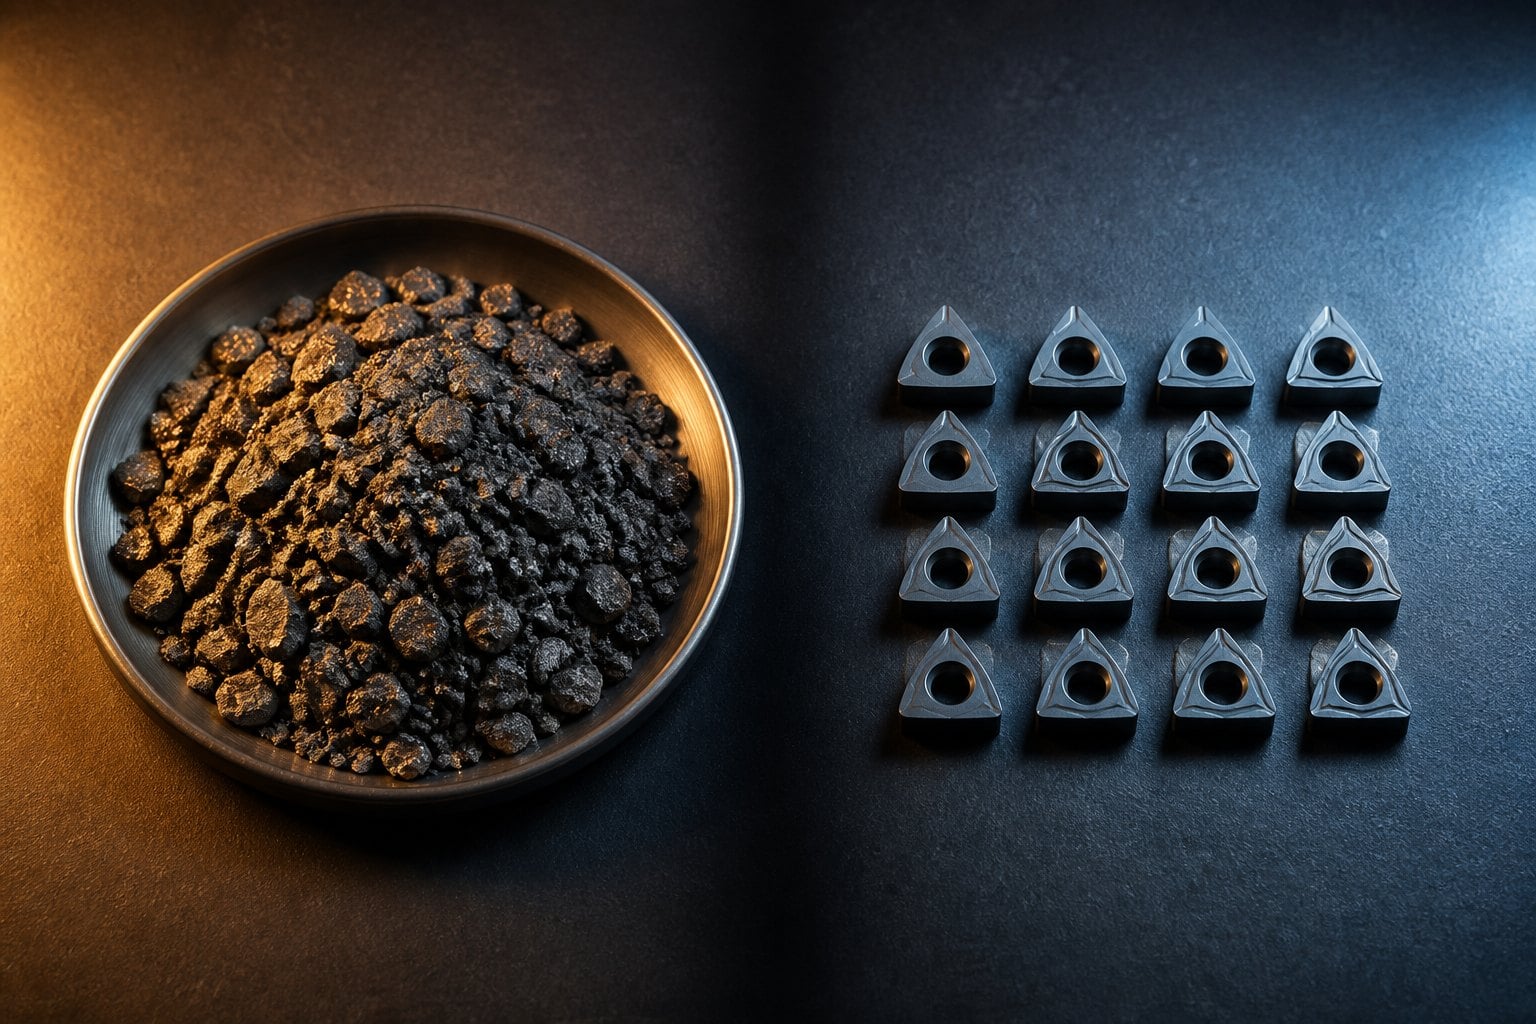
От руды до пластины: промежуточная стадия переработки — та, на которую теперь распространяется требование экспортного лицензирования. Изображение: amsuo.
| Маркер | Уровень | По дате | Источник |
| 65 % концентрат вольфрамита, Китай | ~416 000 юаней / стандартная тонна | 3 сентября 2026 г. | Chinatungsten Online |
| 55 % концентрат вольфрама, Китай | Свыше 410 000 юаней / стандартная тонна | 10 сентября 2026 г. | Chinatungsten Online |
| APT, Китай (уровень близок к долгосрочному контракту) | ~600 000 юаней / тонна | 10 сентября 2026 г. | Chinatungsten Online |
| Вольфрамовый порошок, Китай | ~900 000 юаней / тонна (нижняя граница поддержки) | 10 сентября 2026 г. | Chinatungsten Online |
| APT CIF Роттердам, Европа | 2900–3100 долларов США / метрическая тонна | Начало сентября 2026 г. | SMM, цитируется в Rare Earth Exchanges |
| Поставки режущего инструмента в США, июнь 2026 г. | 270,5 млн долларов США, +31,7 % в годовом исчислении | 20 августа 2026 г. | USCTI / AMT |
1. Срок действия коммерческого предложения теперь является элементом риска, а не формальностью. Поскольку цены на концентрат и APT по-прежнему растут в двухзначных темпах в течение одного квартала, фиксированный 90-дневный срок действия цен на артикулы с высоким содержанием карбида перекладывает риск колебаний цен на сырьё на продавца. Покупатели, которые соглашаются на более короткий и чётко оговорённый срок действия — от 15 до 30 дней — как правило, получают более выгодные цены, чем покупатели, настаивающие на длительной фиксации цен и оплачивающие хеджирование, заложенное в цену.
2. Строгое соблюдение классификации марок превосходит завышение класса. Разрыв между ценами на APT в Китае и за его пределами не распространяется равномерно на весь ассортимент. Указание премиального мелкозернистого карбидного исполнения там, где достаточно стандартной марки, сверла из быстрорежущей стали с кобальтом или правильно профилированного вращающегося бора, — это дорогостоящая привычка на данном рынке. Геометрия инструмента, выбор покрытия и параметры резания, как правило, оказывают большее влияние на стоимость одного отверстия, чем заявленная марка материала.
3. Документация становится коммерческим активом. Лицензирование экспортного контроля Китая распространяется на определённые виды вольфрамовой кислоты, оксиды вольфрама, карбид вольфрама и некоторые твёрдые формы вольфрама продукты в рамках системы двойного назначения. Отдельно ограничения Министерства обороны США на порошок вольфрамового металла и вольфрамовые тяжёлые сплавы с 1 января 2027 года распространяются на руду и исходные материалы; Китай включён в перечень стран-поставщиков, подпадающих под эти ограничения. Для западных покупателей отслеживаемость происхождения и сертификация материалов превращаются в критерии допуска к участию в тендерах а не просто в формальную документацию — и именно поставщики, способные предоставить такие документы без нарушений, получат приглашение представить коммерческие предложения.
Потребление режущих инструментов продолжает расти в США, несмотря на сохраняющийся высокий уровень затрат на исходные материалы. Изображение: amsuo.
Два рынка, две прайс-листы: премия за продукцию вне Китая теперь обусловлена в равной степени географией и прослеживаемостью, а не только вольфрамом. Изображение: amsuo.
Наша позиция на ближайшие недели проста. Волатильность цен на сырьё требует сокращения сроков действия коммерческих предложений и прозрачного переноса изменений цен на материалы вместо разовых скидок, а также поддержания широкого ассортимента в каталоге, чтобы заказчик никогда не вынужден был выбирать избыточно специфицированный класс материала лишь для решения обычной задачи сверления отверстия или удаления заусенцев. Если покупателю необходимы документально подтверждённое происхождение и сертификация, эту возможность следует представить заблаговременно — до обсуждения цены, поскольку на фрагментирующемся рынке это всё чаще становится первым критерием отбора, а не последним.
Составлено инженерной компанией amsuo на основе общедоступных источников, перечисленных ниже. Все цифровые данные приведены с указанием их издателей и носят исключительно ориентировочный характер. Ничто в настоящем документе не является ценовым предложением, офертой или обязательством; официальные коммерческие предложения amsuo выдаются отдельно после подтверждения технических характеристик, объёмов и условий поставки.
 Горячие новости
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
© 2026 Amsuo Technology Limited. Все права защищены. — ПОЛИТИКА КОНФИДЕНЦИАЛЬНОСТИ
 EN