×

Один метал — дві реальності цін, а також ринок різального інструментарію у США, який відмовляється слідувати сценарію слабкого попиту. У цьому тижневому огляді аналізуються зміни, що відбулися в ланцюзі постачання вольфраму з 7 по 11 вересня 2026 року, та їх наслідки для покупців інструментів із карбіду та швидкорізальної сталі.
Свердла й обертальні бурки з карбіду — кінцева ланка ланцюга постачання, яка зараз формує ціни в двох різних світах. Зображення: amsuo.
Протягом більшої частини 2026 року обговорення вольфраму зосереджувалися навколо волатильності. Цього тижня мова йде про розбіжність на початку вересня Shanghai Metals Market встановила ціну на європейський APT (амоній паравольфрамат — ключовий проміжний продукт перед отриманням порошку карбіду) з доставкою CIF Роттердам на рівні 2900–3100 дол. США за метричну тонну вольфрамового еквіваленту . Нормалізовано за WO 3зміст і курси обміну, китайська внутрішня оцінка для того самого матеріалу перебувала поблизу 1000 дол. США за метричну тону — розрив, що наближається до 2000 дол. США за метричну тону , як повідомлено Rare Earth Exchanges 9 вересня.
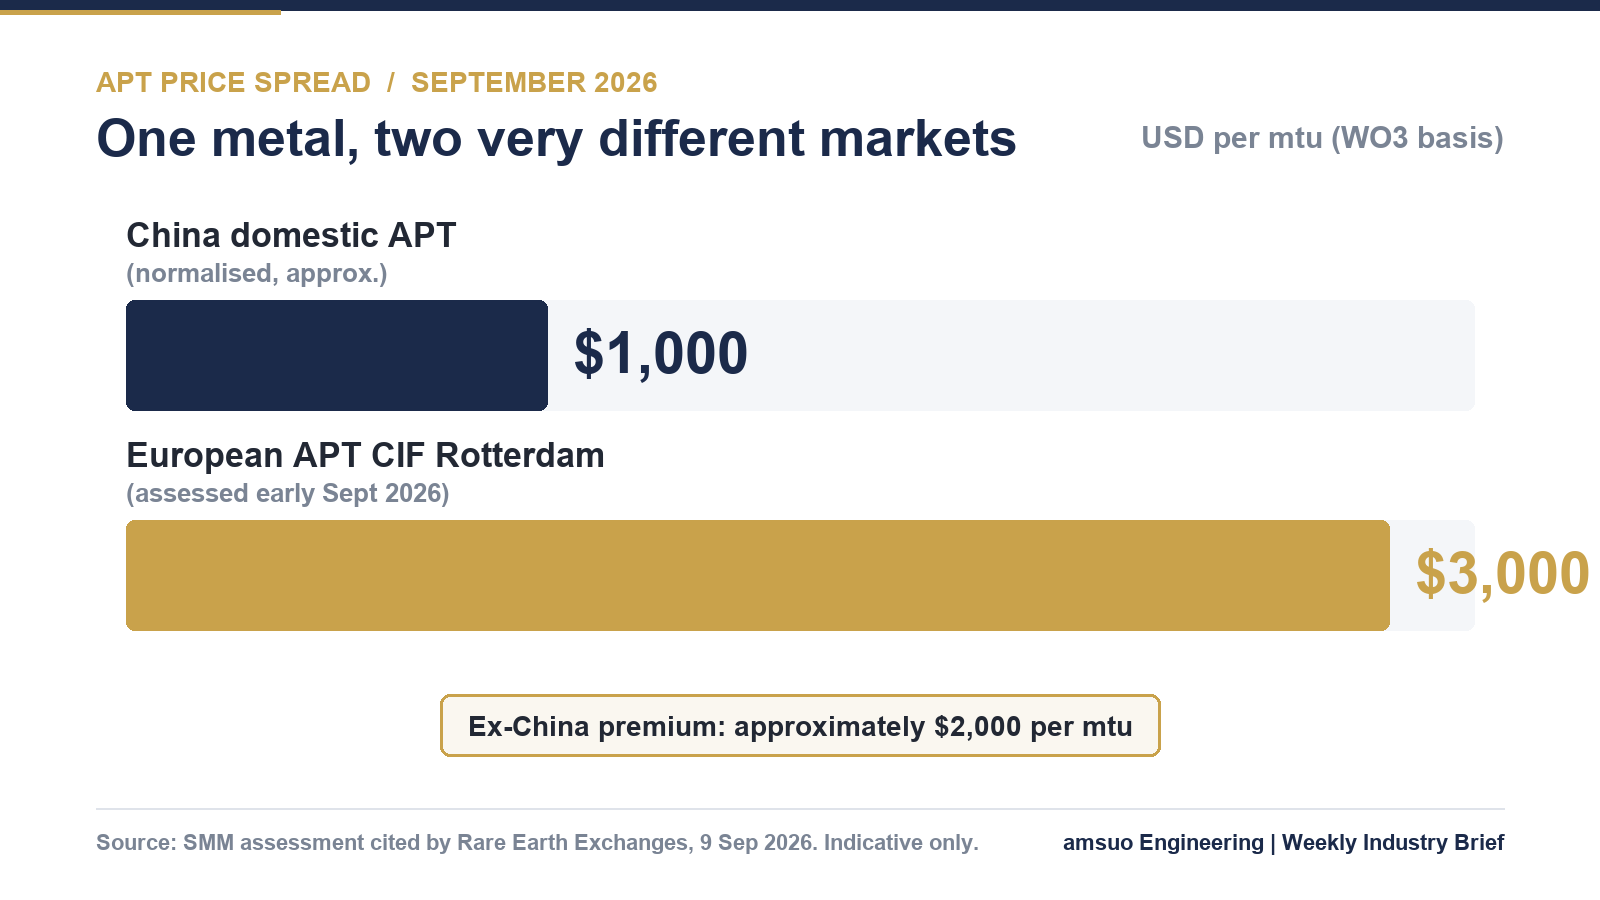
Порівняльна оцінка цін на APT у вересні 2026 року. Одиниці виміру та ринкові основи в оригінальних оцінках відрізняються; нормалізація виконана згідно з цитованим звітом. Адаптовано amsuo на основі опублікованих даних.
Структурний фон не є новим, але цифри, що його підтверджують, вражають. За даними USGS, видобуток вольфраму в світі у 2025 році становитиме приблизно 85 000 тонн вольфраму в концентраті, з яких Китай виробить близько 67 000 тонн — майже 79 % . У тому самому звіті наводиться аналіз S&P Global, згідно з яким Китай контролює близько 85 % світових потужностей з переробки APT . Коли до цієї концентрації додаються ліцензійні вимоги, встановлені китайськими експортними обмеженнями подвійного призначення у лютому 2025 року, ціна перестає бути єдиним чинником: дозвіл на відправлення стає другим чинником .
Тим часом західна відповідь ще перебуває у стадії формування. Потужності гірничодобувних підприємств поза Китаєм оцінюються приблизно в 34 000 тонн WO 3до 2030 року при первинному попиті поза Китаєм близько 50 000 тонн , тоді як оголошені та діючі потужності з переробки APT поза Китаєм можуть досягти приблизно 70 000 тонн . Цей розрив вказує на незвичайний ризик: потужності з переробки перевищують обсяги забезпечення безпечним сировинним матеріалом.
Усередині Китаю ринок стабілізувався в стані протистояння, а не чіткої тенденції. Згідно з оцінкою Chinatungsten Online від 10 вересня, основні пропозиції щодо концентрату вольфраму з вмістом 55 % залишалися стабільними на рівні понад 410 000 юанів за стандартну тонну ; APT залишався поблизу рівня 600 000 юанів за тонну для закупівель за довгостроковими контрактами; а вольфрамовий порошок знайшов підтримку на дні біля 900 000 юанів за тонну . Тиждень тому концентрат вольфраміту з вмістом 65 % було скориговано приблизно до 416 000 юанів за стандартну тонну .
Те, що утримує ціну на рівні підлоги, — це дисципліна пропозиції, а не сила попиту: обмеження видобутку, вимоги щодо безпеки й охорони навколишнього середовища, зниження вмісту корисних копалин у руді та заходи щодо недокументованого матеріалу призвели до обмеження обсягів, що перебувають у обігу. Плавильні заводи, які стикаються зі стисненими маржинальними показниками, скоротили або призупинили виробництво. Те, що утримує ціну на рівні стелі, — це попит, який ще не проявився: покупці карбіду на нижчих ланках ланцюга постачання організовують виробництво з орієнтацією на продажі й закупівлю за принципом «рука в рот», а бажання поповнювати запаси залишається низьким.
Саме тому традиційний «Золотий вересень, срібний жовтень» сезон пікового попиту поки що є питанням, а не припущенням — навіть у щоденному коментарі самієї галузі.
А ще є дані зі США. Поставки інструментів для різання в Червні 2026 року становили 270,5 млн дол. США — зростання на 12,8 % порівняно з попереднім місяцем та та на 31,7 % у річному вимірі , з річним обсягом поставок у поточному році на 1,47 млрд дол. США, що на 19,3 % більше порівняно з тим самим періодом 2025 року, за даними Американського інституту різального інструменту (US Cutting Tool Institute) та Асоціації машинобудівних технологій (AMT) у звіті «Ринок різального інструменту», опублікованому 20 серпня.
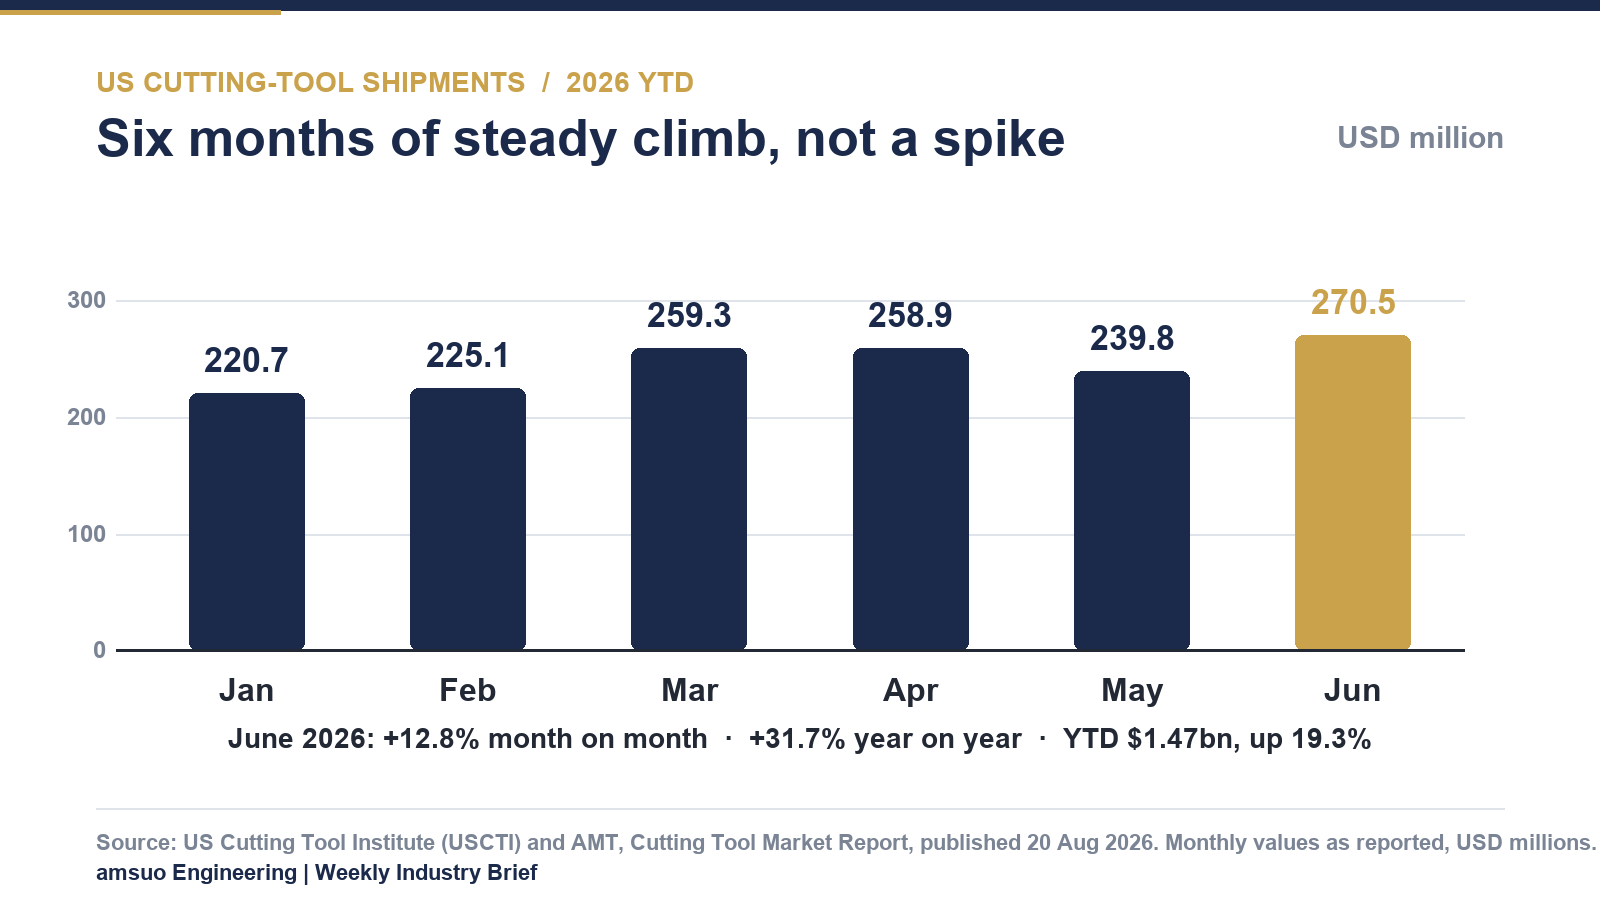
Щомісячні поставки різального інструменту у США, січень–червень 2026 року, у млн дол. США. Діаграма: amsuo, на основі даних USCTI / AMT.
Прочитайте ці два абзаци разом — і стратегічна картина стає чіткішою. Західний ринок сплачує високу премію на верхньому рівні ланцюга постачань, тоді як його власне нижнє споживання продовжує зростати. Саме таке поєднання створює умови, за яких ефективність використання матеріалів, дотримання класифікації марок та якість документації перестають бути деталями закупівель і стають фактором формування прибутковості.
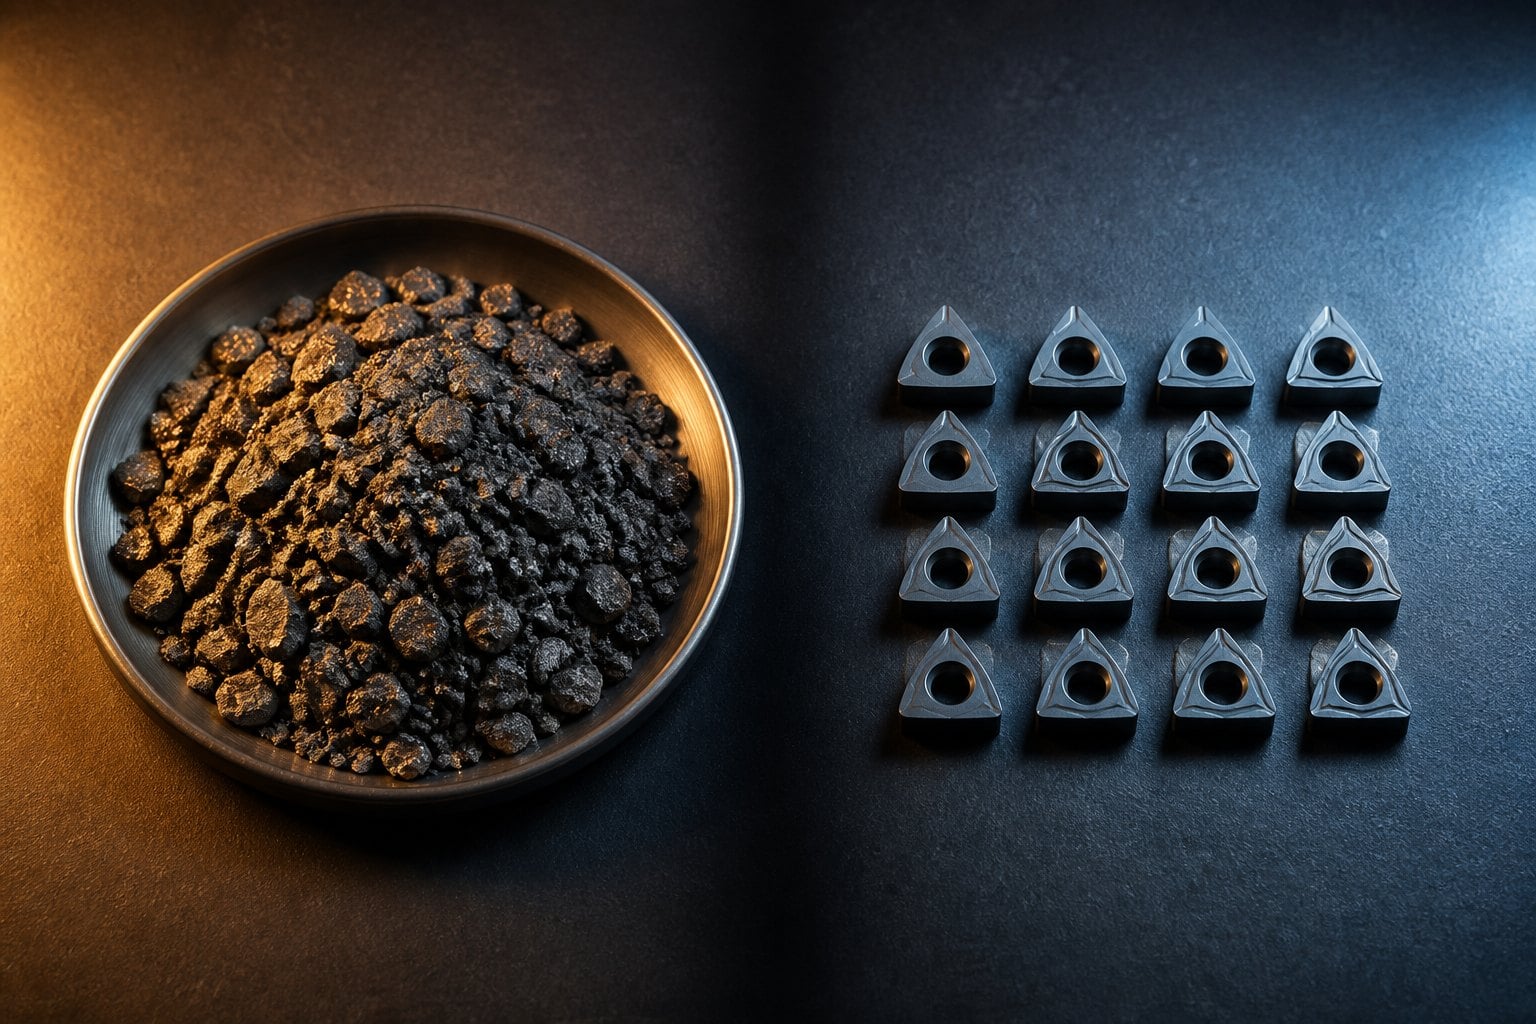
Від руди до пластина: етап перетворення між ними — це той, на якому тепер застосовуються вимоги щодо експортного ліцензування. Зображення: amsuo.
| Маркер | Рівень | За датою | Джерело |
| 65 % концентрат вольфраміту, Китай | ~416 000 юанів РМБ / стандартна тонна | 3 вересня 2026 р. | Chinatungsten Online |
| 55 % концентрат вольфраму, Китай | Понад 410 000 юанів РМБ / стандартна тонна | 10 вересня 2026 р. | Chinatungsten Online |
| APT, Китай (на рівні довгострокових контрактів) | ~600 000 юанів РМБ / тонна | 10 вересня 2026 р. | Chinatungsten Online |
| Порошок вольфраму, Китай | ~900 000 юанів за тонну (нижня підтримка) | 10 вересня 2026 р. | Chinatungsten Online |
| APT CIF Роттердам, Європа | 2900–3100 дол. США за метричну тону | Початок вересня 2026 р. | SMM, цитується в Rare Earth Exchanges |
| Поставки американських різальних інструментів, червень 2026 р. | 270,5 млн дол. США, +31,7 % у річному вираженні | 20 серпня 2026 р. | USCTI / AMT |
1. Термін дії пропозиції тепер є ризиковим елементом, а не формальністю. Оскільки ціни на концентрат та APT зростають у двоцифровому відсотку протягом одного кварталу, фіксований термін дії ціни 90 днів для артикулів із високим вмістом карбіду перекладає ризик коливань цін на сировину на продавця. Покупці, які погоджуються на коротший, чітко вказаний термін дії — від 15 до 30 днів — зазвичай отримують більш прозору ціну, ніж покупці, які наполягають на тривалих фіксаціях і сплачують вартість хеджування всередині цього терміну.
2. Дотримання класифікації матеріалів переважає над надмірним підвищенням класу. Різниця між цінами на APT у Китаї та поза Китаєм не поширюється однаково на весь асортимент. Вказання преміального мікрозернистого карбідного класу замість стандартного класу, свердла зі швидкорізальної сталі з кобальтом або правильно профільованого обертального бурка — це дорога звичка на цьому ринку. Геометрія інструменту, вибір покриття та параметри різання зазвичай сильніше впливають на вартість одного отвору, ніж загальна класифікація матеріалу.
3. Документація стає комерційним активом. Ліцензування експорту з Китаю стосується певних APT, оксидів вольфраму, карбіду вольфраму та певного твердого вольфраму продукти у рамках системи подвійного призначення. Окремо, обмеження Міністерства оборони США щодо порошку вольфрамового металу та важкого вольфрамового сплаву поширюються вгору по ланцюгу постачання на руду й сировину починаючи з 1 січня 2027 року, а серед країн походження — і Китай. Для західних покупців відстеження походження та сертифікація матеріалів перетворюються на кваліфікаційні критерії замість просто документації — і саме тих постачальників, які зможуть надати їх бездоганно, попросять надати цитати.
Споживання інструментів для різання в США продовжує зростати, навіть коли вартість сировини на попередніх етапах залишається високою. Зображення: amsuo.
Два ринки, дві цінові пропозиції: премія поза Китаєм тепер стосується географії та відстежуваності не менше, ніж вольфраму. Зображення: amsuo.
Наша позиція на наступні тижні є прямою. Волатильність сировинних цін вимагає скорочення термінів цитування та прозорого перенесення вартості сировини замість одноразових знижок, а також збереження широкого асортименту в каталозі, щоб клієнт ніколи не був змушений обирати надмірно спеціалізований клас інструменту лише для вирішення звичайного завдання свердлення або зачистки заусінець. Там, де покупець потребує документального підтвердження походження та сертифікації, цю можливість слід запропонувати вже на ранньому етапі — до узгодження ціни, оскільки на фрагментованому ринку це все частіше стає першим критерієм відбору, а не останнім.
Укладено інженерами amsuo на основі публічних джерел, наведених нижче. Усі цифрові дані посилаються на їхніх видавців і носять лише орієнтовний характер. Жоден із наведених у цьому огляді пунктів не є ціновою пропозицією, офертой чи зобов’язанням; цінові пропозиції amsuo надаються окремо за підтвердженими специфікаціями, обсягами та умовами поставки.
 Гарячі новини
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Авторське право © 2026 Amsuo Technology Limited. Усі права захищені — ПОЛІТИКА КОНФІДЕНЦІЙНОСТІ
 EN