×
同じ金属でありながら、異なる価格現実が共存——しかも需要減退の予測とは無関係に、米国切削工具市場は堅調な動きを続けている。今週のレポートでは、2026年9月7日~11日の間にタングステンサプライチェーン全体で何が動いたか、またそれがカーバイドおよび高速度鋼(HSS)工具の調達担当者にとってどのような意味を持つのかを追跡します。
カーバイド製ドリルビットやロータリーバー——現在、まさに「二つの世界」で価格形成が行われているサプライチェーンの最下流に位置する製品。画像:amsuo。
2026年の大半において、タングステンに関する議論の中心は価格変動性でした。しかし今週の焦点は 発散 です。9月初旬、上海金属市場(Shanghai Metals Market)は、欧州向けAPT(パラタングステン酸アンモニウム。カーバイド粉末製造の主要中間体)のロッテルダム港到着価格(CIF)を 1メトリックトン単位あたり2,900~3,100米ドル と評価しました。WO 3内容および為替レートに基づき、中国国内における同素材の評価額は 1メトリックトン単位(mtu)あたり約1,000米ドル — その差はほぼ 1メトリックトン単位(mtu)あたり2,000米ドルに達する— と、9月9日付の『Rare Earth Exchanges』が報じた。
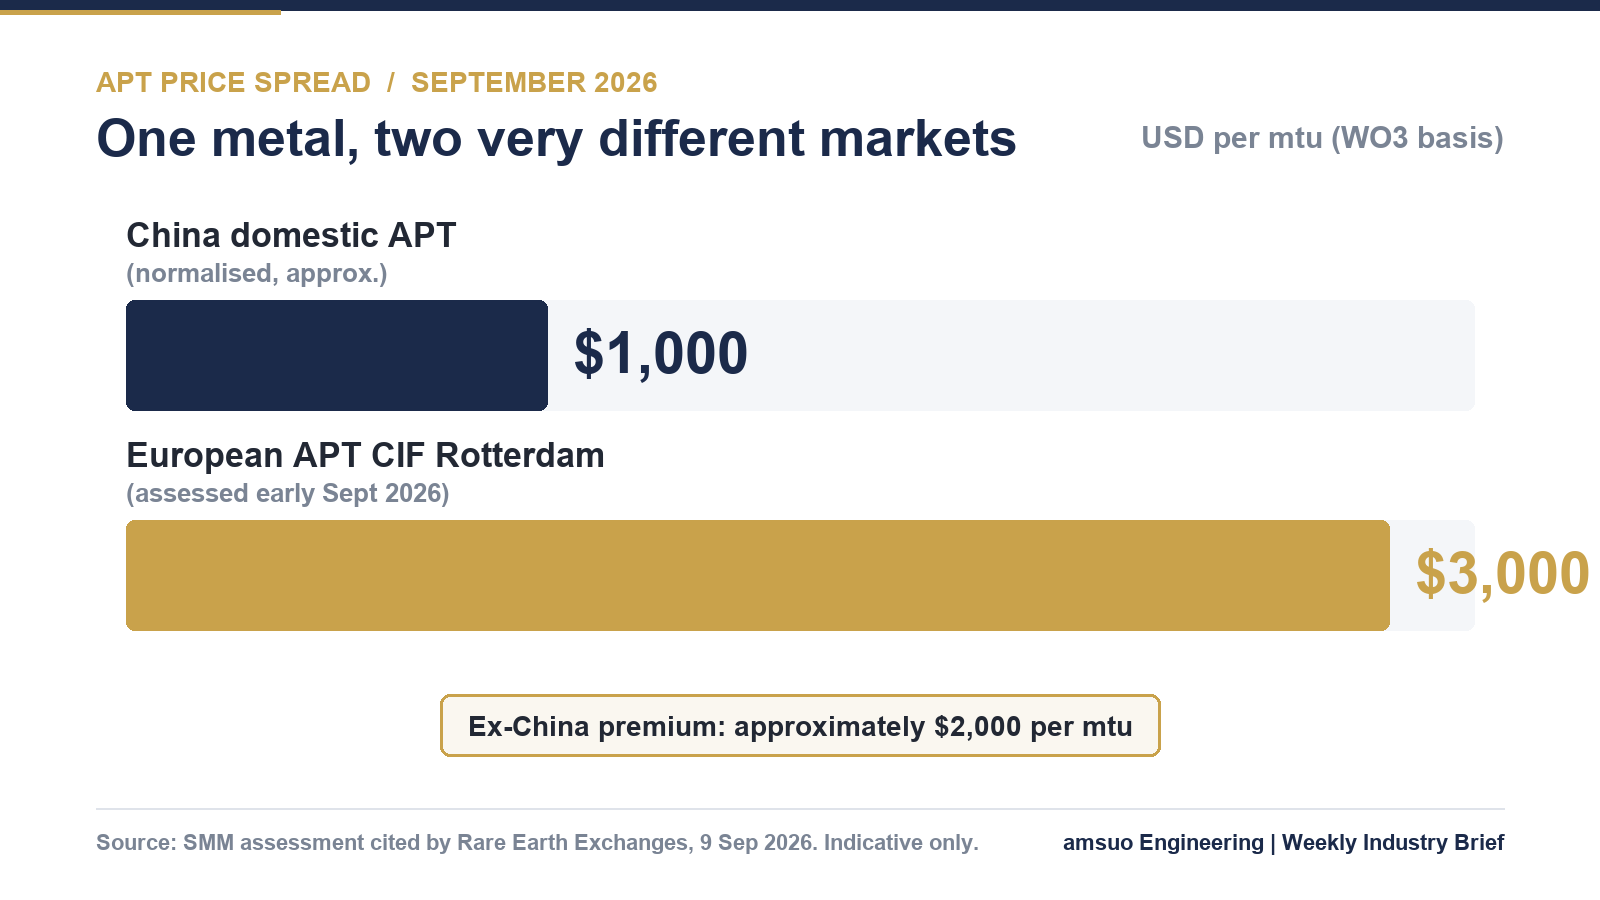
2026年9月時点での評価APT価格の参考比較。元の評価では単位および市場基準が異なるが、本図表における標準化処理は引用報告書に準拠している。公表数値をもとにamsuoが作成。
構造的な背景自体は新たな話ではないが、その裏にある数字は極めて明確である。米国地質調査所(USGS)によると、2025年の世界のタングステン鉱山生産量(タングステン含有量換算)は約 8万5,000トン であり、そのうち中国の生産量は約 6万7,000トン — 全体の約79% 同報告に引用されたS&Pグローバルの分析によると、中国は世界のAPT精製能力の約 85%を支配している 。さらに、中国が2025年2月に導入した軍民両用輸出管理規制によるライセンス制度が、この集中状態に重ねて適用されると、価格だけが決定要因ではなくなる: 輸出許可の取得が、もう一つの重要な要因となる .
一方、欧米諸国による対応策は、まだ構築途上である。中国以外の鉱山によるタングステン三酸化物(WO₃)の生産能力は約 3万4,000トン 32030年までに と見込まれるのに対し、中国以外での一次需要は約 5万トン に達すると予測されており、中国以外で既に稼働中あるいは発表済みのAPT生産能力は、合計で約 7万トンに達する可能性がある この不一致は、安定した原料供給を上回る精錬能力という異例のリスクを示唆しています。
中国国内では、市場がトレンドではなく、むしろ膠着状態に落ち着いています。中国タングステンオンライン(Chinatungsten Online)が9月10日に発表した評価によると、主流の「 55%タングステン濃縮物」の売出し価格は、標準トン当たり41万人民元を上回って堅調に推移しています 。APT(アンモニウム・パラタングステン)は トン当たり60万人民元前後で推移し、長期契約による調達水準とほぼ一致しています。また、タングステン粉末は トン当たり90万人民元付近で底堅さを示しています 。一週間前の9月3日時点では、65%ウルフラマイト濃縮物の価格が、おおよそ 標準トン当たり41万6,000人民元へと調整されました 。 .
床を支えているのは、需要の強さではなく、供給の規律性である。鉱山の採掘量規制、安全・環境基準の厳格化、鉱石品位の低下、および非公式な流通素材に対する取締り強化により、市場に流通する量が頭打ちとなっている。利益率が圧迫されている製錬所は、生産を削減あるいは一時停止している。天井を支えているのは、まだ現れていない需要である。下流のカーバイド購入企業は、販売主導型の生産体制をとり、手探りでぎりぎりの調達を行っており、在庫補充意欲は依然として低いままだ。
そのため、従来の 「金の九月、銀の十月」 という通例のピークシーズンは、当面、業界内ですら日常的な解説においても、当然の前提ではなく、むしろ疑問視される状況にある。
さらに米国のデータもある。切削工具の出荷額は 2026年6月に2億7,050万米ドル となり、 前月比12.8%増 であり、 前年同月比31.7%増 、年初からの累計出荷額は 14.7億ドルで、前年同期比19.3%の増加 となりました(米国カッティングツール協会(USCTI)および米国機械工具協会(AMT)が8月20日に公表した『カッティングツール市場レポート』より)。
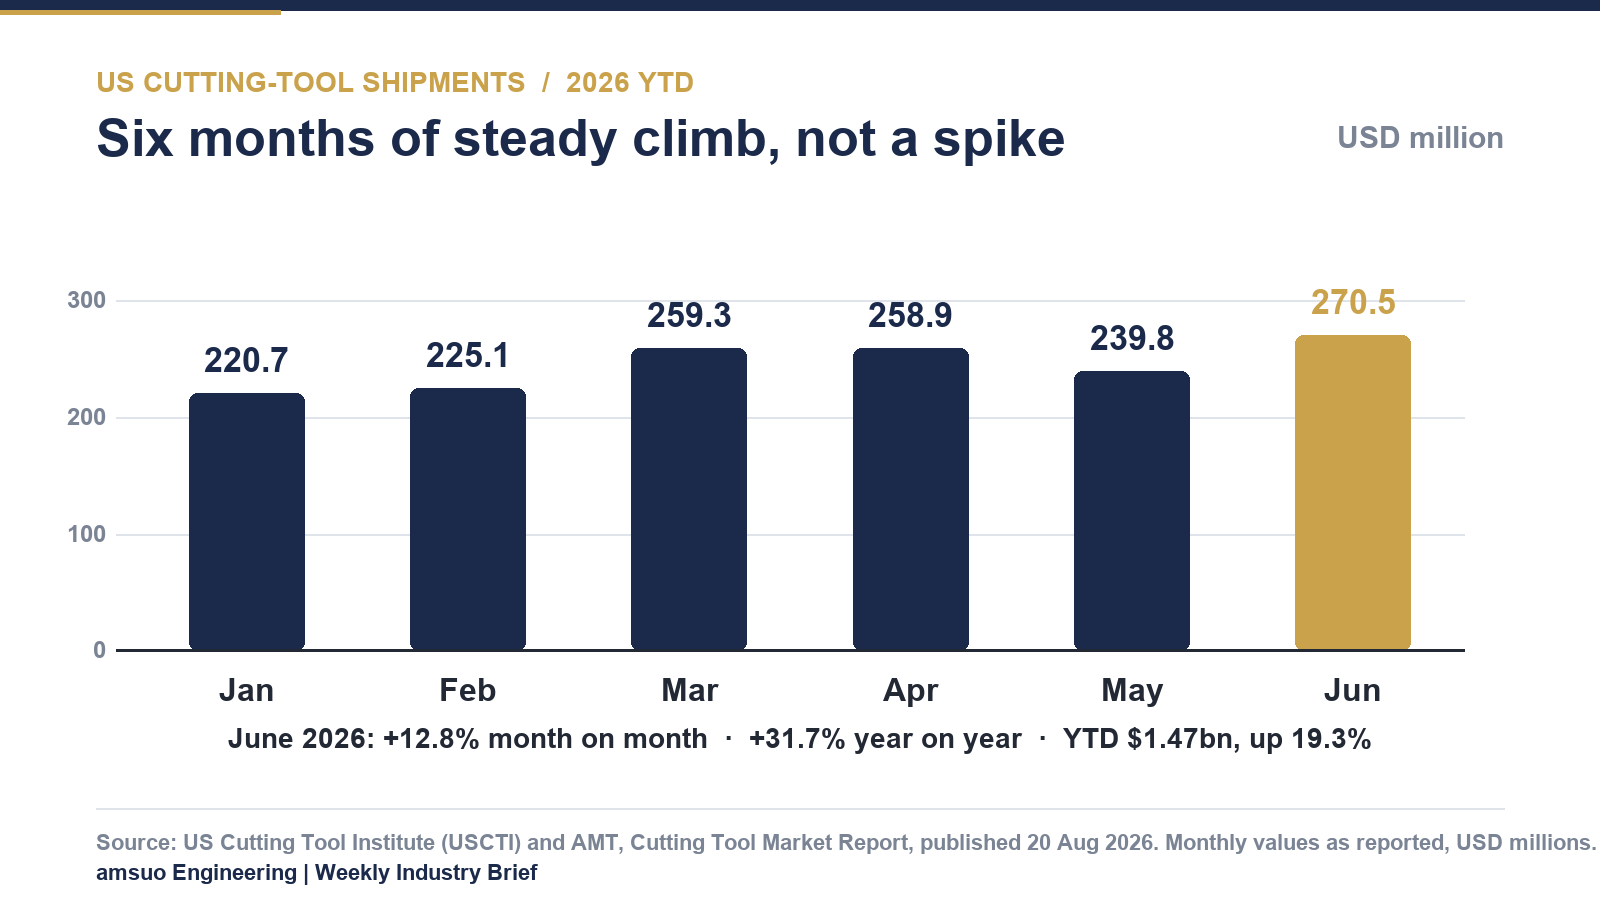
2026年1~6月の米国におけるカッティングツールの月次出荷額(単位:百万ドル)。グラフ作成:amsuo(USCTI/AMTデータに基づく)。
この2つの段落を併せて読むと、戦略的な状況が明確になります。西側市場では、上流工程で高額なプレミアムを支払い続けている一方で、自国の下流での消費量は依然として増加傾向にあります。こうした状況こそが、まさに 素材の効率的利用、グレード管理の徹底、文書品質の向上 が調達部門の細部の課題ではなく、利益率を左右する要因へと変化する環境なのです。
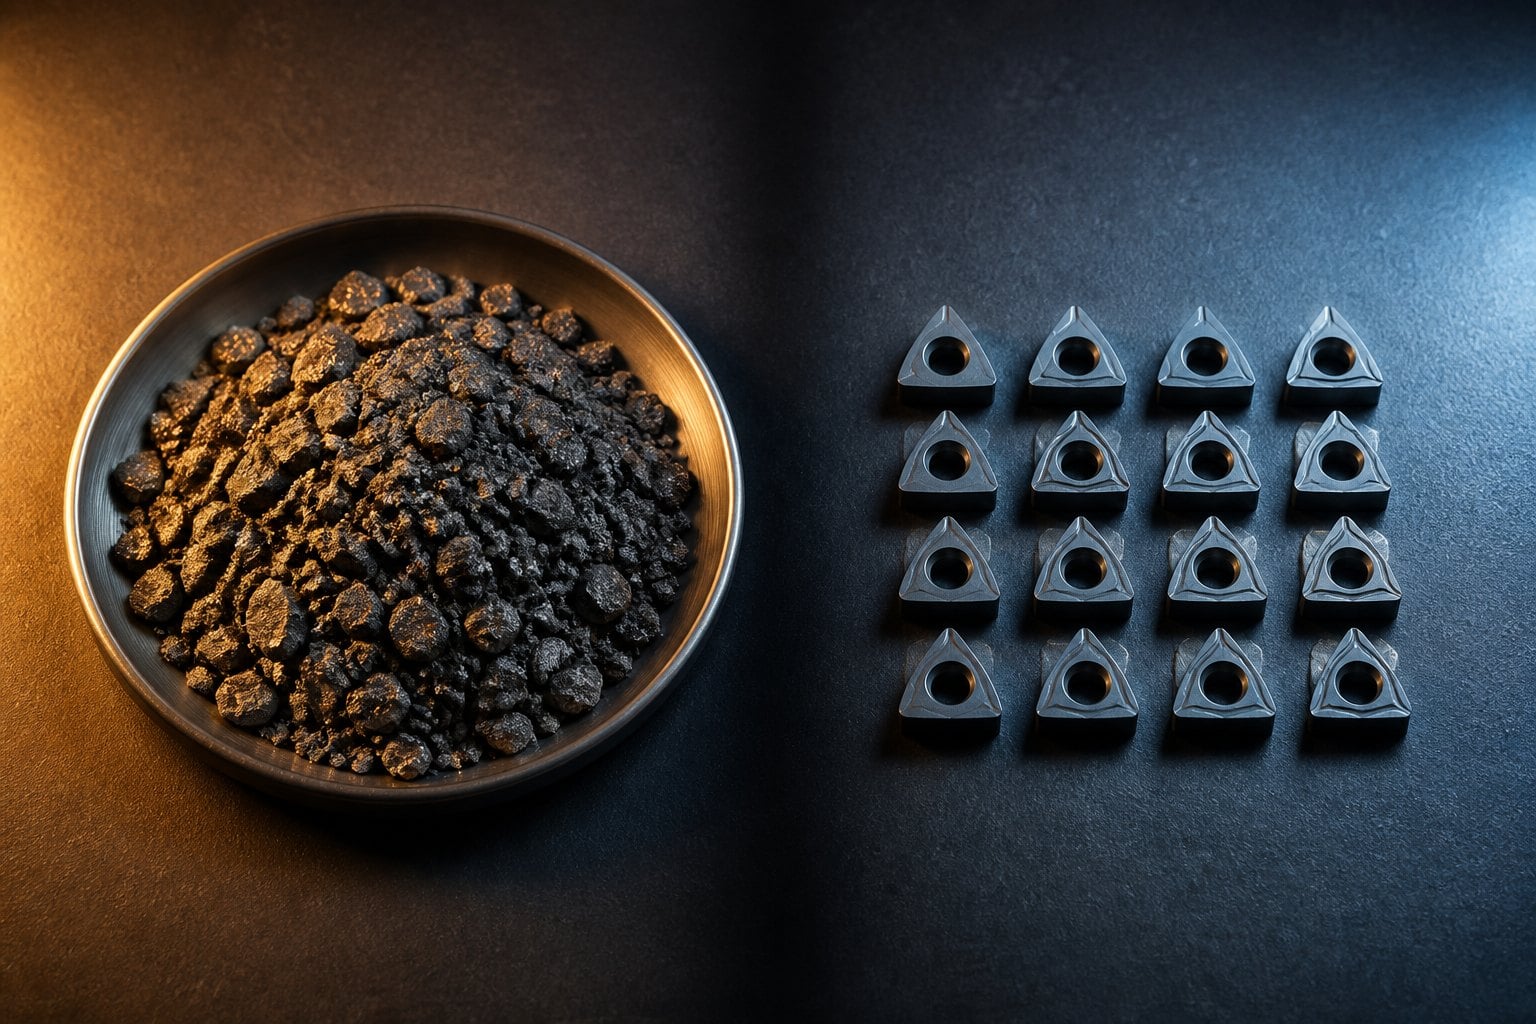
鉱石からインサートへ——その中間の加工工程こそが、現在、輸出許可の適用対象となっています。画像:amsuo。
| マーカー | 段階 | 基準価格 | ソース |
| 65%ウォルフラマイト濃縮物、中国 | 約41万6000元/標準トン | 2026年9月3日 | チャイナタングステン・オンライン |
| 55%タングステン濃縮物、中国 | 41万円以上/標準トン | 2026年9月10日 | チャイナタングステン・オンライン |
| APT(アンモニウム・パラタングステン)、中国(長期契約価格水準に近い) | 約60万円/トン | 2026年9月10日 | チャイナタングステン・オンライン |
| タングステン粉末、中国 | 約90万元/トン(下値支持) | 2026年9月10日 | チャイナタングステン・オンライン |
| APT・ロッテルダム(欧州)到岸価格 | 2,900~3,100米ドル/メトリックトン単位 | 2026年9月上旬 | SMM(稀土類取引所が引用) |
| 米国製切削工具の出荷額(2026年6月) | 2億7,050万米ドル(前年同月比+31.7%) | 2026年8月20日 | 米国切削工具協会(USCTI)/米国機械工具協会(AMT) |
1. 価格提示の有効期間は、もはや単なる形式的手続きではなく、リスク項目となりました。 濃縮物およびAPT(アンチモニウム・ピロ・タングステン)の価格評価が、単一四半期において依然として二桁台で変動している状況下では、炭化物含有率の高いSKU(在庫管理単位)について90日間の固定価格有効期間を設定すると、原材料価格変動リスクが販売者側に転嫁されます。一方、明確に定められた短期間(15~30日間)の有効期間を受諾するバイヤーは、長期の価格ロックを求めてその内部でヘッジ費用を負担するバイヤーよりも、より明確で有利な価格を得られる傾向があります。
2. 品質等級の厳守は、等級の過剰表示(グレード・インフレーション)よりも重要です。 中国産と中国以外産のAPT価格差は、カタログ全体に均一に適用されるものではありません。標準等級で十分な用途、あるいはコバルト高速度鋼(HSS)ドリルや適切なプロファイルを持つロータリーバーレットで代替可能な用途において、プレミアム微粒子炭化物等級を指定するのは、本市場では高コストな習慣です。工具の形状(ジオメトリ)、コーティングの選択、切削条件(カット・パラメーター)のほうが、単に材料の表記上の等級よりも、穴当たりコストに与える影響が大きいことが通常です。
3. 書類・文書は、次第に商業的資産へと変わりつつあります。 中国の輸出管理許可制度は、特定のAPT(アンチパーソンネルトライアングル)、タングステン酸化物、タングステンカーバイドおよび特定の固体タングステンに適用されます 商品一覧 この制度は「軍民両用」規制に基づいています。また、米国国防総省によるタングステン金属粉末およびタングステン高比重合金への規制は、2027年1月1日から鉱石および原料まで上流へと拡大され、中国も対象原産地に含まれます。欧米の調達担当者にとって、 原産地のトレーサビリティおよび素材証明書は、単なる書類作業ではなく、調達資格の要件へと変化しつつあります ——こうした証明を確実に提供できるサプライヤーのみが、入札依頼の対象となります。
米国では、上流の原材料コストが高止まりしているにもかかわらず、切削工具の消費量は引き続き増加しています。画像:amsuo。
二つの市場、二つの価格表――中国以外産のプレミアム価格は、タングステンという素材以上に、地理的要因とトレーサビリティに起因するものとなっています。画像:amsuo。
今後数週間の当社の基本姿勢は明確です。原材料価格の変動性が高まっていることから、 短い見積もり有効期間と透明性の高い原材料価格転嫁を採用すべきであり、 単発的な値引きには頼るべきではありません。また、カタログの品揃えは十分に広く保つべきです。これにより、顧客が通常の穴あけやバリ取りといった標準的な用途に対応するために、過剰な仕様(オーバースペック)のグレードを無理に選ばざるを得なくなることを防げます。購入者が原産地証明や認証書の提出を求める場合、価格提示よりも前に、こうした対応能力を早期に明示すべきです。分断が進む市場において、原産地や認証はもはや最終的な判断基準ではなく、むしろ最初のフィルターとなりつつあります。
Amsuoエンジニアリングが以下に掲載する公的資料をもとに編集しました。すべての数値は各発行元に帰属し、あくまで参考情報です。本資料のいかなる記述も価格提示、申込み、または拘束的な約束を意味するものではありません。amsuo社による正式な価格提示は、確定した仕様、数量および納期条件に基づき別途発行されます。
 最新ニュース
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Copyright © 2026 Amsuo Technology Limited. All rights reserved — プライバシーポリシー
 EN