×

Un solo metal, dos realidades de precios — y un mercado estadounidense de herramientas de corte que se niega a seguir la narrativa de débil demanda. Este resumen semanal analiza los movimientos ocurridos entre el 7 y el 11 de septiembre de 2026 en toda la cadena de suministro de tungsteno, y sus implicaciones para los compradores de herramientas de carburo y de acero rápido (HSS).
Brocas de carburo y fresas rotativas — el extremo final de una cadena de suministro que actualmente se está preciando en dos mundos distintos. Imagen: amsuo.
Durante la mayor parte de 2026, la conversación sobre el tungsteno ha girado en torno a su volatilidad. Esta semana gira en torno a divergencia a principios de septiembre, Shanghai Metals Market cotizó el APT europeo (paratungstato amónico, el principal intermedio previo al polvo de carburo) entregado CIF Róterdam a USD 2.900–3.100 por unidad métrica tonelada . Normalizado para WO 3contenido y tipos de cambio, la evaluación nacional china para el mismo material se situó cerca de USD 1.000 por mtu — una brecha que se acerca a USD 2.000 por mtu , según informó Rare Earth Exchanges el 9 de septiembre.
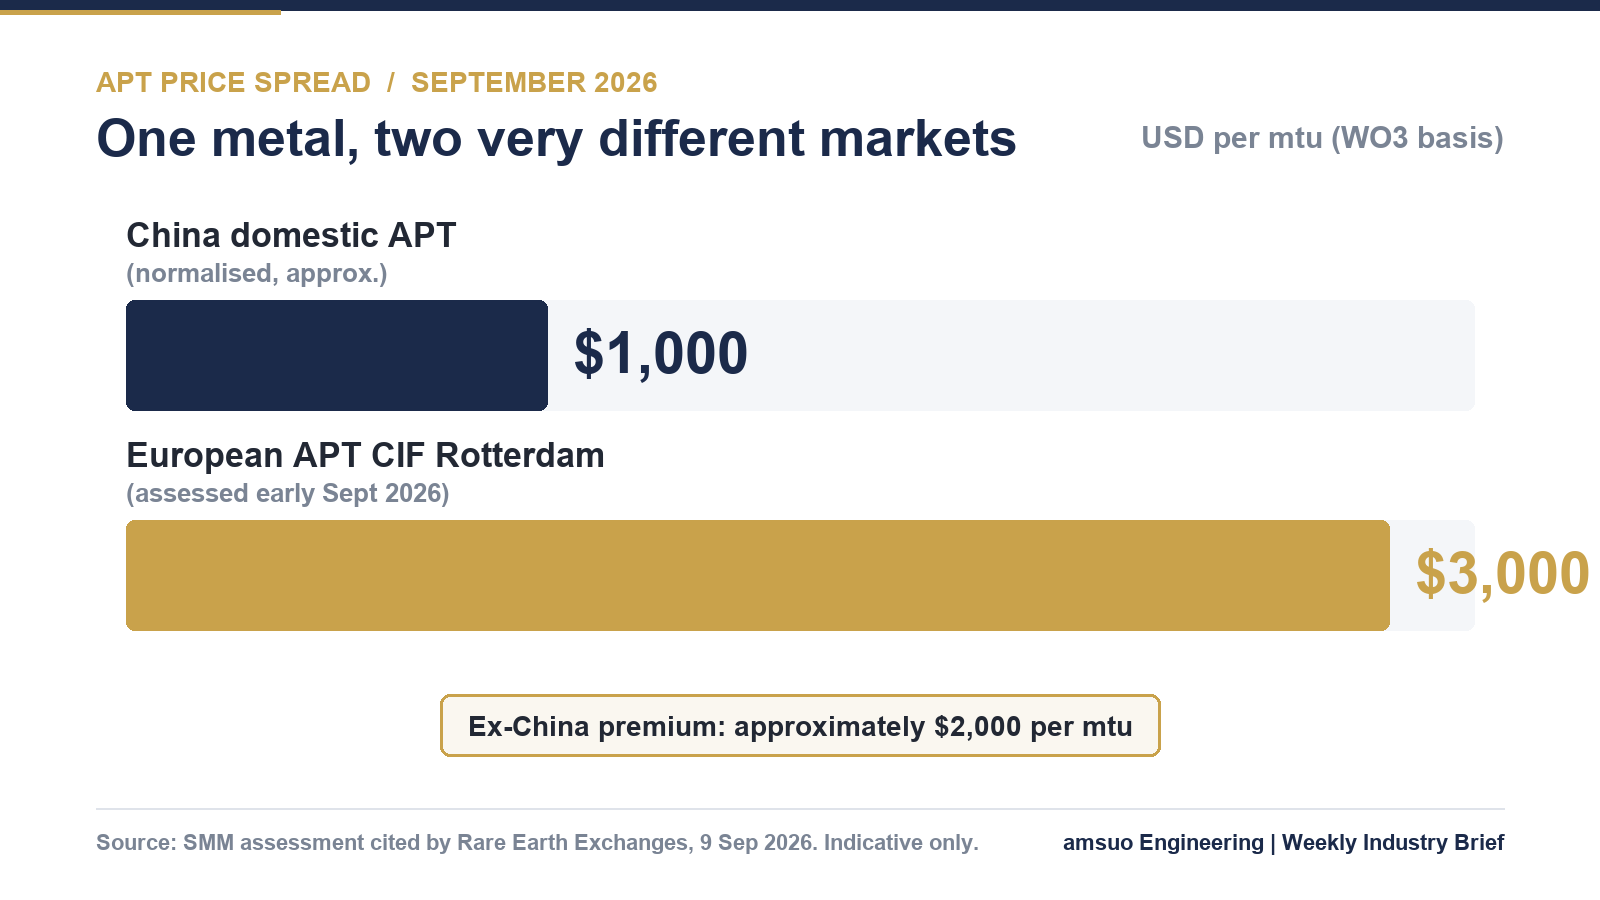
Comparación indicativa de los precios evaluados de APT, septiembre de 2026. Las unidades y las bases de mercado difieren en las evaluaciones originales; la normalización corresponde al informe citado. Adaptado por amsuo a partir de las cifras publicadas.
El contexto estructural no es nuevo, pero las cifras que lo sustentan son contundentes. El USGS estima la producción mundial de tungsteno en minas para 2025 en aproximadamente 85.000 toneladas de tungsteno contenido, de las cuales China produjo alrededor de 67.000 toneladas —casi el 79 % . El análisis de S&P Global citado en el mismo informe estima que China controla aproximadamente el 85 % de la capacidad mundial de refino de APT . Cuando se añade a esa concentración la licencia exigida bajo los controles chinos sobre exportaciones de doble uso de febrero de 2025, el precio deja de ser la única variable: el permiso para embarcar se convierte en una segunda variable .
Mientras tanto, la respuesta occidental aún está en construcción. Se proyecta que la capacidad minera fuera de China asciende a aproximadamente 34 000 toneladas de WO 3para 2030 frente a una demanda primaria fuera de China cercana a 50 000 toneladas , mientras que la capacidad anunciada y operativa de APT fuera de China podría alcanzar unas 70 000 toneladas la discrepancia apunta a un riesgo inusual: una capacidad de conversión que supera la disponibilidad segura de materias primas.
Dentro de China, el mercado ha entrado en un punto muerto en lugar de seguir una tendencia. Según la evaluación del 10 de septiembre de Chinatungsten Online, las ofertas principales para concentrado de tungsteno al 55 % se mantuvieron estables por encima de los 410 000 RMB por tonelada estándar ; el APT se mantuvo cerca del nivel de adquisición mediante contratos a largo plazo, es decir, 600 000 RMB por tonelada ; y el polvo de tungsteno encontró soporte en el fondo cerca de los 900 000 RMB por tonelada . Una semana antes, el concentrado de wolframita al 65 % se había ajustado aproximadamente a 416 000 RMB por tonelada estándar .
Lo que mantiene el piso en su lugar es la disciplina de la oferta, no la fortaleza de la demanda: controles sobre los volúmenes mineros, requisitos de seguridad y ambientales, disminución de los tenores del mineral y aplicación rigurosa contra materiales no documentados han limitado los volúmenes en circulación. Las fundiciones, ante márgenes comprimidos, han reducido o suspendido su producción. Lo que mantiene el techo en su lugar es una demanda que aún no ha aparecido: los compradores aguas abajo de carburo operan con una producción orientada a las ventas y una adquisición rígida y just-in-time, mientras que el apetito por reabastecer inventarios sigue siendo bajo.
Por eso la tradicional «Septiembre dorado, octubre plateado» temporada alta es, por ahora, una interrogante más que una suposición, incluso en los comentarios diarios propios del sector.
Luego están los datos estadounidenses. Los envíos de herramientas de corte en Junio de 2026 ascendieron a USD 270,5 millones — un aumento del 12,8 % respecto al mes anterior y y del 31,7 % respecto al año anterior , con envíos acumulados desde principios de año por valor de 1470 millones de USD, un aumento del 19,3 % respecto al mismo período de 2025, según el informe del mercado de herramientas de corte publicado el 20 de agosto por el Instituto Estadounidense de Herramientas de Corte (USCTI) y la Asociación de Tecnología de Manufactura (AMT).
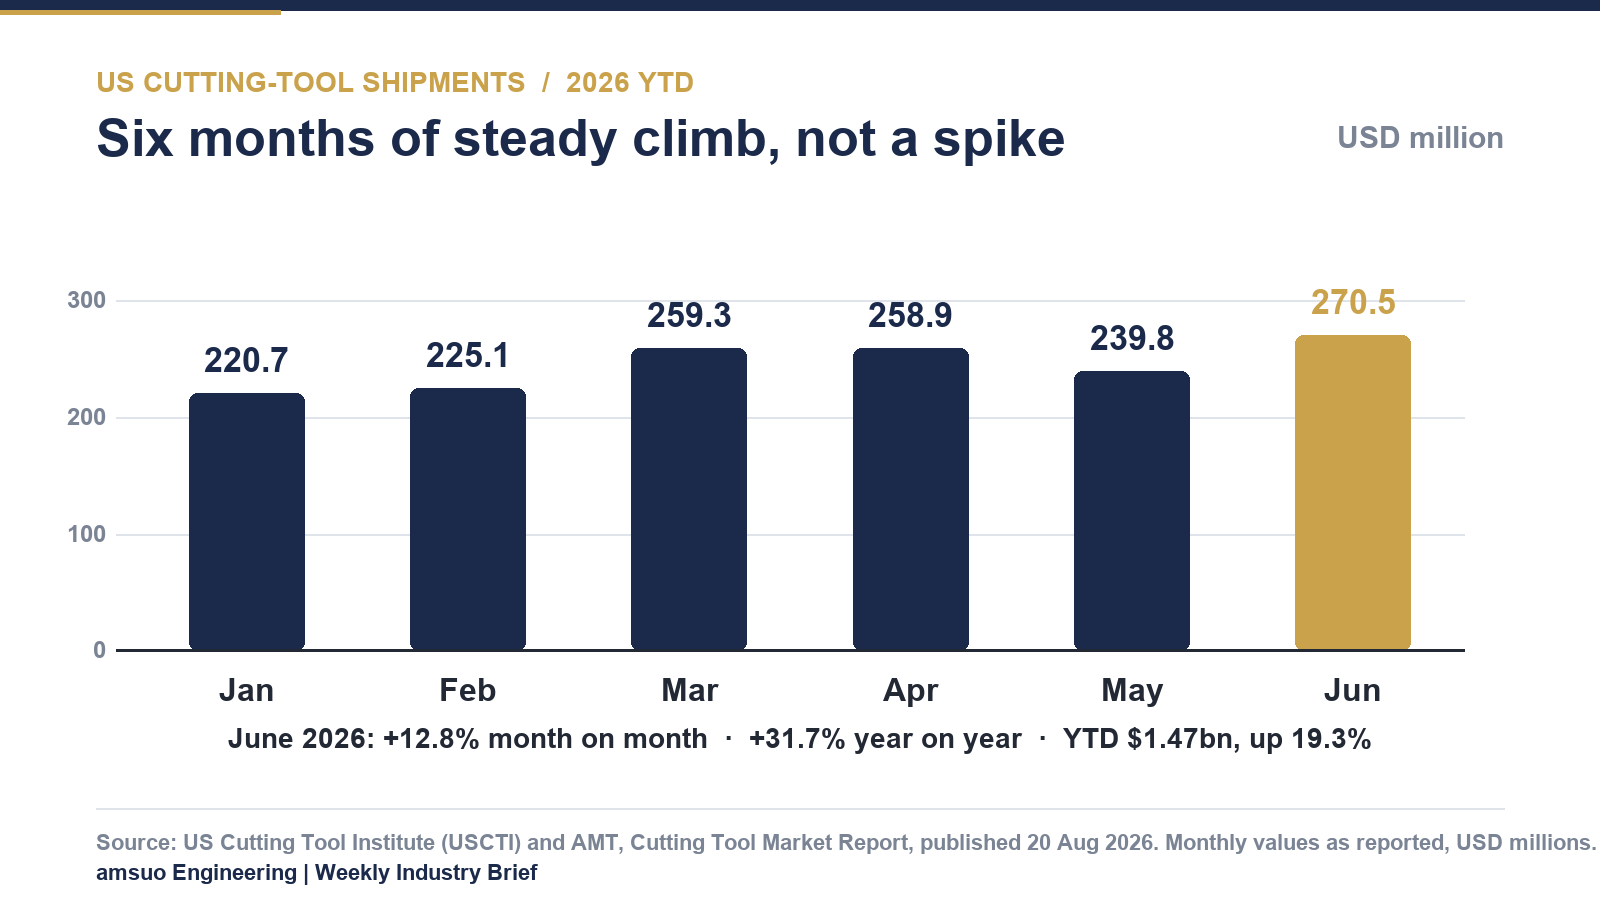
Envíos mensuales estadounidenses de herramientas de corte, enero–junio de 2026, en millones de USD. Gráfico: amsuo, con datos del USCTI/AMT.
Lea esos dos párrafos conjuntamente y el panorama estratégico se vuelve más nítido. El mercado occidental está pagando una prima elevada en la etapa upstream, mientras que su propio consumo downstream sigue aumentando. Esa combinación es precisamente el entorno en el que la eficiencia de los materiales, la disciplina en la selección de calidades y la calidad de la documentación dejan de ser simples detalles de adquisición y pasan a constituir márgenes.
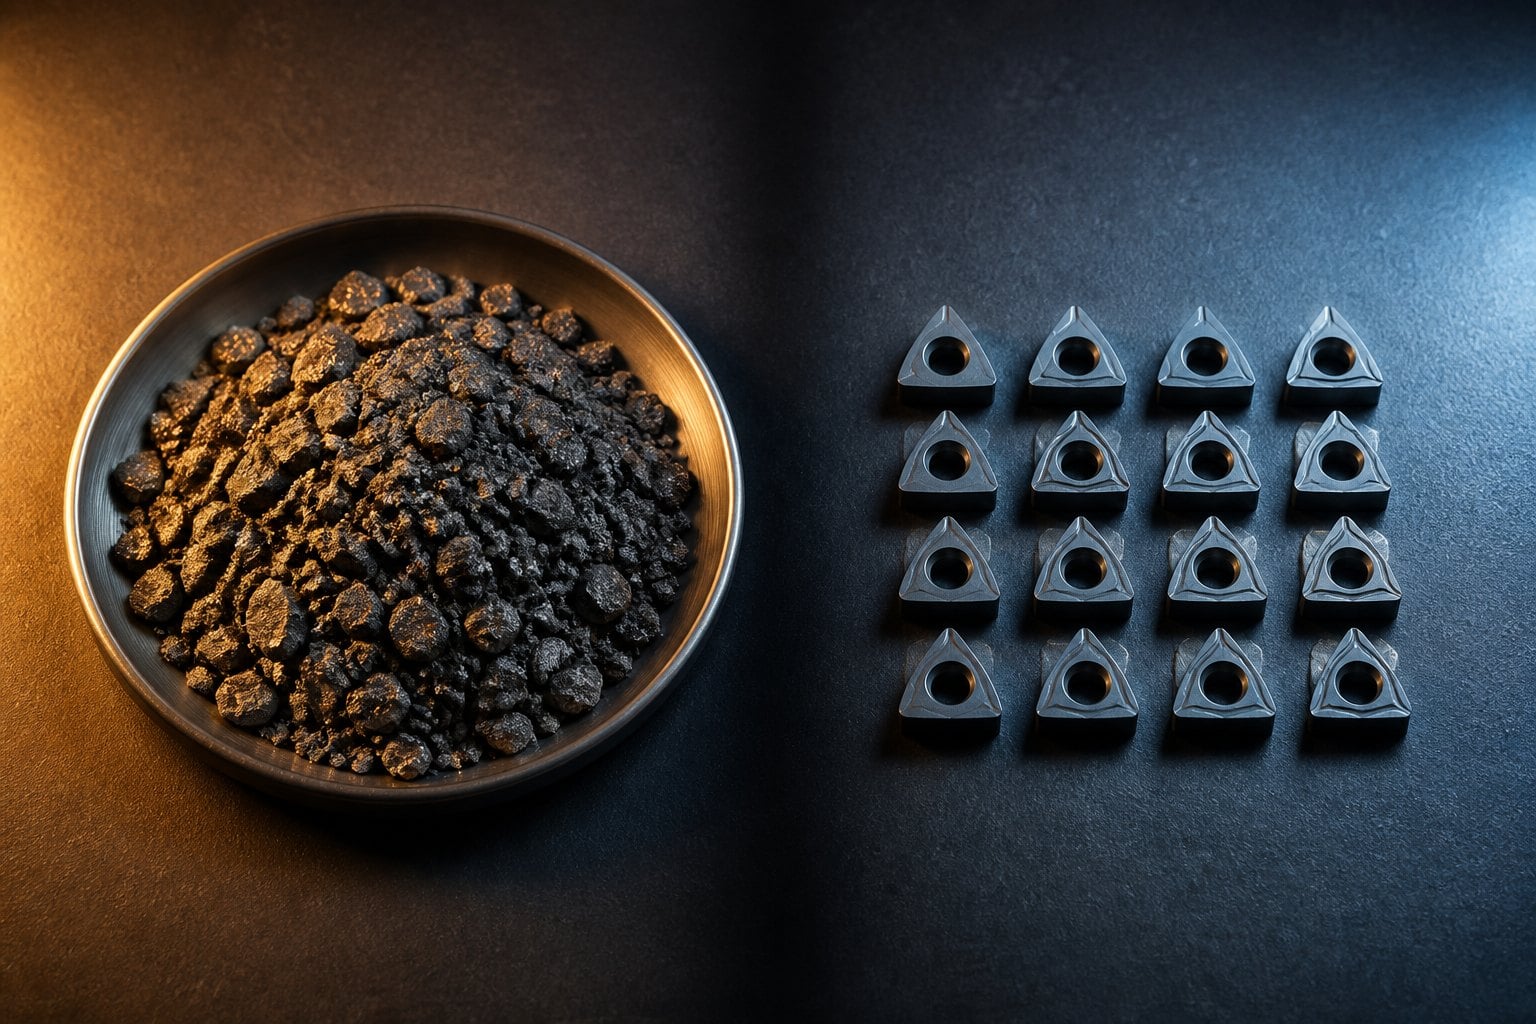
Desde el mineral hasta la plaquita: la etapa de conversión intermedia es aquella a la que ahora se aplica la licencia de exportación. Imagen: amsuo.
| Marcador | Nivel | Con fecha | FUENTE |
| concentrado de wolframita al 65 %, China | aproximadamente 416 000 yuan renminbi por tonelada estándar | 3 de septiembre de 2026 | Chinatungsten Online |
| concentrado de tungsteno al 55 %, China | Más de 410 000 yuan renminbi por tonelada estándar | 10 de septiembre de 2026 | Chinatungsten Online |
| APT, China (cerca del nivel de contrato a largo plazo) | aproximadamente 600 000 yuan renminbi por tonelada | 10 de septiembre de 2026 | Chinatungsten Online |
| Polvo de tungsteno, China | ~RMB 900.000 / tonelada (soporte inferior) | 10 de septiembre de 2026 | Chinatungsten Online |
| APT CIF Róterdam, Europa | USD 2.900–3.100 / mtu | Principios de septiembre de 2026 | SMM, citado por Rare Earth Exchanges |
| Envíos estadounidenses de herramientas de corte, junio de 2026 | USD 270,5 millones, +31,7 % interanual | 20 de agosto de 2026 | USCTI / AMT |
1. La validez de la cotización es ahora un elemento de riesgo, no una mera formalidad. Dado que las evaluaciones de concentrado y APT siguen aumentando a dos dígitos en un solo trimestre, una ventana de validez de precio fijo de 90 días para referencias con alto contenido de carburo traslada el riesgo de materias primas al vendedor. Los compradores que aceptan una validez más corta y claramente establecida —de 15 a 30 días— suelen obtener un precio más limpio que quienes insisten en plazos largos de bloqueo y pagan, dentro de ese plazo, los costos de cobertura.
2. La disciplina en la selección de grados supera a la inflación de grados. La brecha entre el APT chino y el APT fuera de China no se aplica de forma uniforme a lo largo de un catálogo completo. Especificar un grado de carburo de grano microscópico premium cuando un grado estándar, una broca de acero rápido con cobalto (HSS) o una fresa rotativa con perfil adecuado cumplirían igualmente la función, constituye un hábito costoso en este mercado. Normalmente, la geometría de la herramienta, la elección del recubrimiento y los parámetros de corte afectan más al costo por agujero que el grado nominal del material.
3. La documentación se está convirtiendo en un activo comercial. La licencia de control de exportaciones de China se aplica a ciertos APT, óxidos de tungsteno, carburo de tungsteno y cierto tungsteno sólido productos bajo el sistema de doble uso. Por separado, las restricciones del Departamento de Defensa de Estados Unidos sobre el polvo metálico de tungsteno y la aleación pesada de tungsteno se extienden aguas arriba hasta los minerales y las materias primas a partir del 1 de enero de 2027, incluida China entre los países de origen cubiertos. Para los compradores occidentales, la trazabilidad del origen y la certificación de los materiales se están convirtiendo en criterios de calificación y no meramente en trámites burocráticos; y serán los proveedores capaces de generar dicha documentación limpiamente quienes reciban solicitudes de cotización.
El consumo de herramientas de corte sigue aumentando en Estados Unidos, incluso mientras los costos de los materiales de origen permanecen elevados. Imagen: amsuo.
Dos mercados, dos listas de precios: la prima fuera de China ahora depende tanto de la geografía y la trazabilidad como del tungsteno. Imagen: amsuo.
Nuestra postura para las próximas semanas es clara. La volatilidad de las materias primas recomienda ventanas de cotización más cortas y una transferencia transparente de los costos de los materiales en lugar de descuentos puntuales, y recomienda mantener un catálogo lo suficientemente amplio como para que el cliente nunca se vea obligado a elegir una calificación sobreespecificada solo para resolver una aplicación común de perforación o rebaje. Cuando un comprador requiere origen documentado y certificación, esta capacidad debe presentarse temprano —antes que el precio—, porque, en un mercado fragmentado, cada vez más constituye el primer filtro, no el último.
Elaborado por amsuo Engineering a partir de las fuentes públicas enumeradas a continuación. Todos los datos numéricos se atribuyen a sus respectivos editores y tienen carácter meramente indicativo. Nada de lo contenido en este resumen constituye una cotización de precios, una oferta ni un compromiso; las cotizaciones de amsuo se emiten por separado, basadas en especificaciones, cantidades y plazos de entrega confirmados.
 Noticias destacadas
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Derechos de autor © 2026 Amsuo Technology Limited. Todos los derechos reservados — POLÍTICA DE PRIVACIDAD
 EN