×

Um único metal, duas realidades de preço — e um mercado norte-americano de ferramentas de corte que se recusa a seguir o roteiro da fraca demanda. Este resumo desta semana acompanha os movimentos ocorridos entre 7 e 11 de setembro de 2026 ao longo da cadeia de suprimento de tungstênio e suas implicações para compradores de ferramentas em carboneto e em aço rápido (HSS).
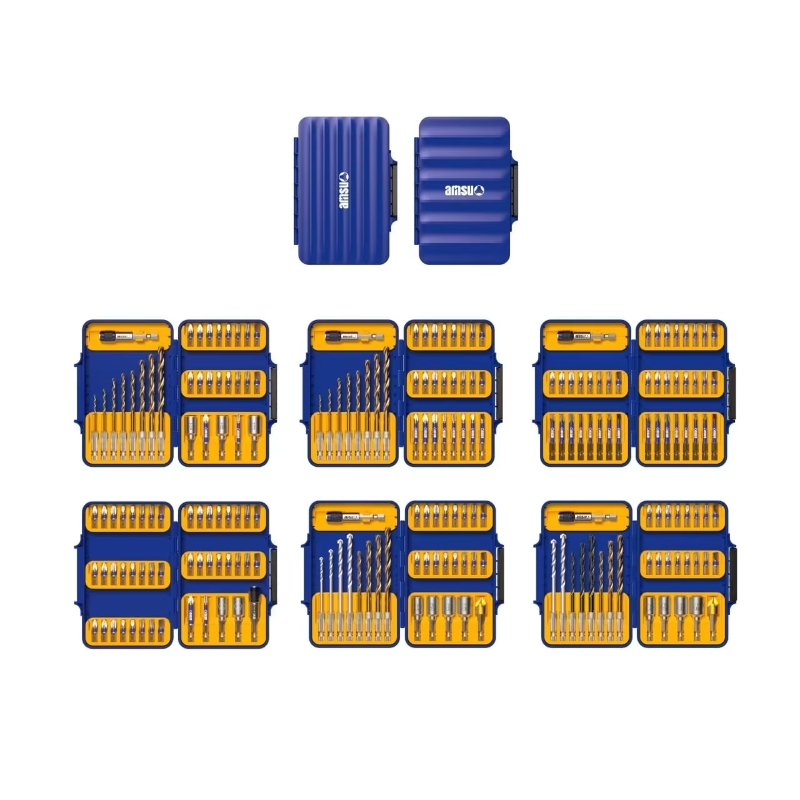
Brocas em carboneto e fresas rotativas — a ponta final da cadeia de suprimento cujos preços atualmente refletem dois mundos distintos. Imagem: amsuo.
Durante grande parte de 2026, a discussão sobre tungstênio girou em torno da volatilidade. Esta semana, gira em torno de divergência no início de setembro, a Shanghai Metals Market avaliou o APT europeu (paratungstato de amônio, o principal intermediário antes do pó de carboneto) entregue CIF Roterdã em USD 2.900–3.100 por unidade métrica tonelada . Normalizado para WO 3conteúdo e taxas de câmbio, a avaliação doméstica chinesa para o mesmo material situava-se perto de USD 1.000 por mtu — uma diferença que se aproxima de USD 2.000 por mtu , conforme relatado pela Rare Earth Exchanges em 9 de setembro.
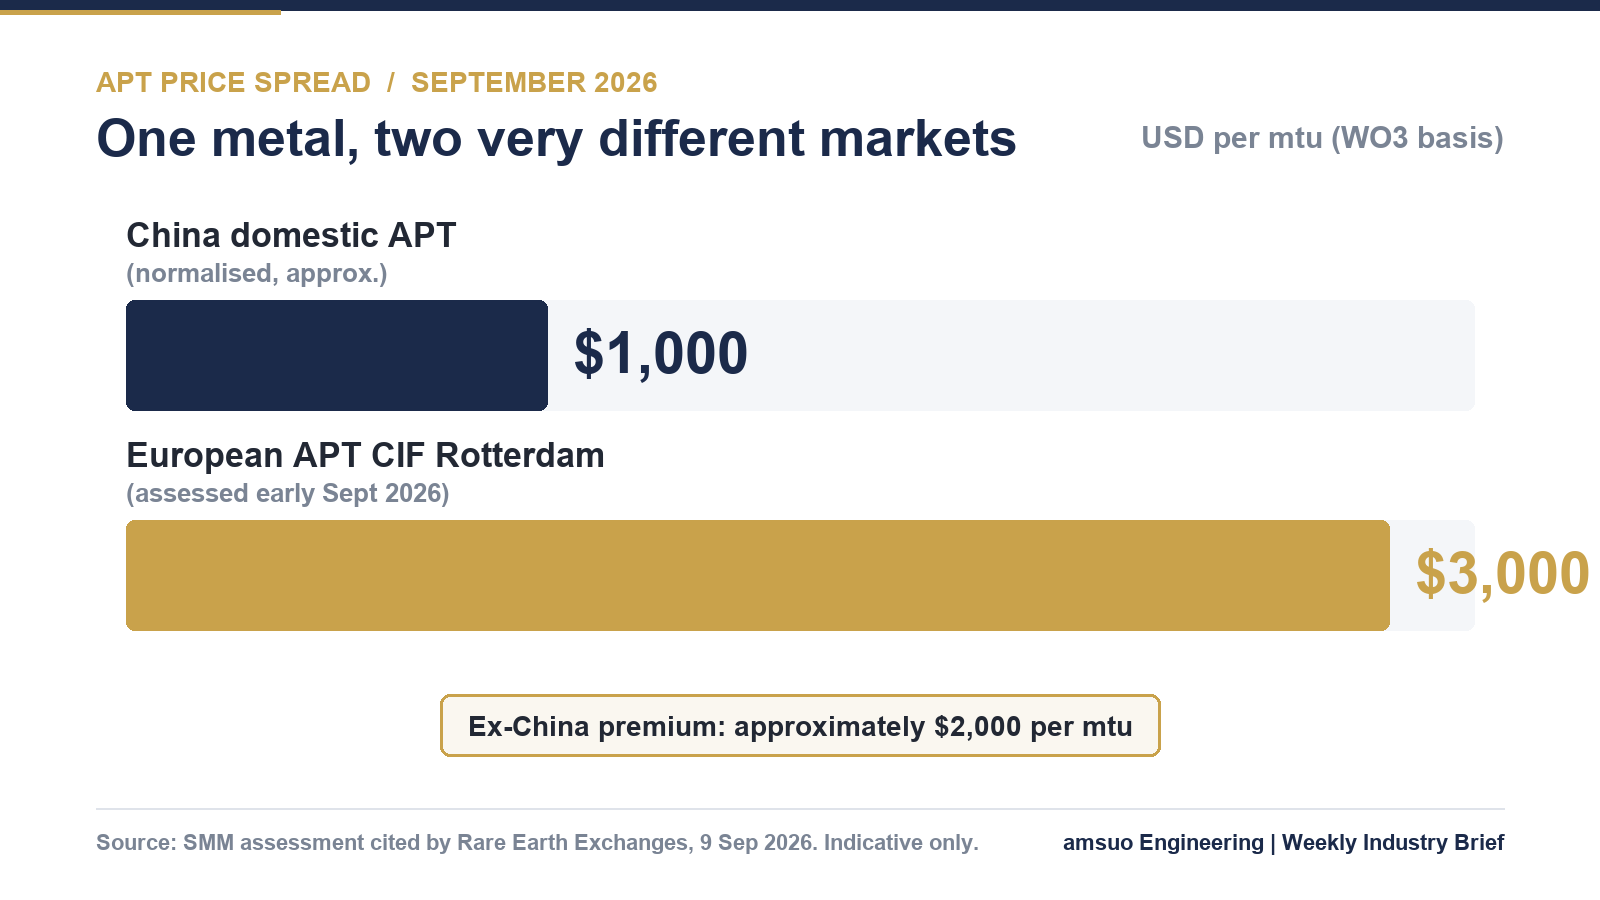
Comparação indicativa dos preços avaliados de APT, setembro de 2026. As unidades e as bases de mercado diferem nas avaliações originais; a normalização adotada é a do relatório citado. Adaptado por amsuo a partir das cifras publicadas.
O cenário estrutural não é novo, mas os números que o sustentam são contundentes. O USGS estima a produção global de tungstênio em minas em 2025 em cerca de 85.000 toneladas de tungstênio contido, das quais a China produziu cerca de 67.000 toneladas — aproximadamente 79% . A análise da S&P Global citada no mesmo relatório estima que a China controla cerca de 85% da capacidade global de refino de APT . Quando se acrescenta àquela concentração a exigência de licenciamento prevista nos controles chineses sobre exportações de bens de dupla utilização, de fevereiro de 2025, o preço deixa de ser a única variável: a permissão para embarque torna-se uma segunda variável .
Enquanto isso, a resposta ocidental ainda está em construção. A capacidade de mineração fora da China projeta-se em aproximadamente 34.000 toneladas de WO 3até 2030 contra uma demanda primária fora da China de cerca de 50.000 toneladas , enquanto a capacidade anunciada e operacional de APT fora da China poderá atingir cerca de 70.000 toneladas a discrepância aponta para um risco incomum: capacidade de conversão que supera a disponibilidade segura de matéria-prima.
Na China, o mercado estabilizou-se em um impasse, em vez de seguir uma tendência. De acordo com a avaliação de 10 de setembro da Chinatungsten Online, as ofertas principais para concentrado de tungstênio a 55% mantiveram-se firmes acima de 410.000 iuanes por tonelada-padrão ; o APT permaneceu próximo ao nível de aquisição por contrato de longo prazo, de 600.000 iuanes por tonelada ; e o pó de tungstênio encontrou apoio no fundo próximo a 900.000 iuanes por tonelada . Uma semana antes, o concentrado de wolframita a 65% havia sido ajustado para aproximadamente 416.000 iuanes por tonelada-padrão .
O que está mantendo o piso no lugar é a disciplina na oferta, e não a força da demanda: controles de volume de mineração, requisitos de segurança e ambientais, redução dos teores dos minérios e fiscalização contra materiais não documentados limitaram os volumes em circulação. As fundições, diante de margens comprimidas, reduziram ou suspenderam a produção. O que está mantendo o teto no lugar é uma demanda que ainda não se materializou — os compradores downstream de carbeto operam com produção orientada por vendas e aquisições rígidas, de mão-a-boca, e o apetite por reabastecimento permanece baixo.
É por isso que a tradicional «Setembro Dourado, Outubro Prateado» temporada de pico é, por ora, uma pergunta, e não uma premissa, mesmo nos comentários diários do próprio setor.
Depois há os dados norte-americanos. Os embarques de ferramentas de corte em Junho de 2026 totalizaram USD 270,5 milhões — um aumento de 12,8% em relação ao mês anterior e 31,7% em relação ao ano anterior , com embarques acumulados no ano de USD 1,47 bilhão, um aumento de 19,3% em relação ao mesmo período de 2025, conforme o relatório de mercado de ferramentas de corte da US Cutting Tool Institute e da AMT, publicado em 20 de agosto.
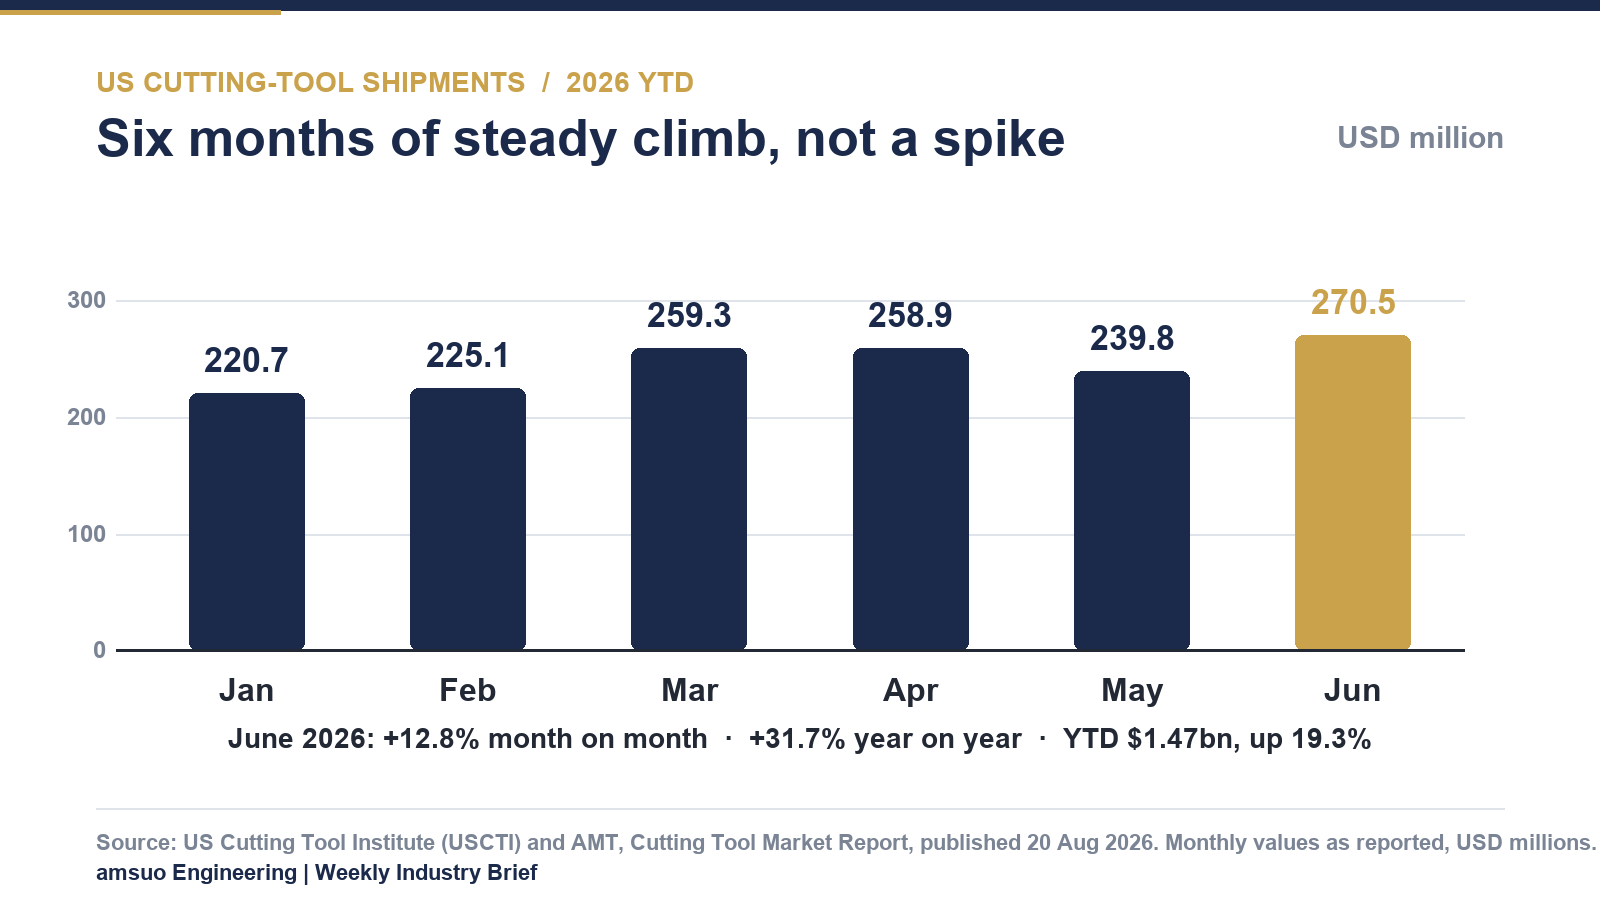
Embarques mensais norte-americanos de ferramentas de corte, janeiro–junho de 2026, em milhões de USD. Gráfico: amsuo, com base em dados da USCTI/AMT.
Leia esses dois parágrafos em conjunto e o panorama estratégico se torna mais nítido. O mercado ocidental está pagando um ágio elevado na cadeia de suprimentos upstream, ao passo que seu próprio consumo downstream continua crescendo. Essa combinação é exatamente o ambiente no qual eficiência de materiais, disciplina de classes e qualidade da documentação deixam de ser detalhes de aquisição e passam a ser margem.
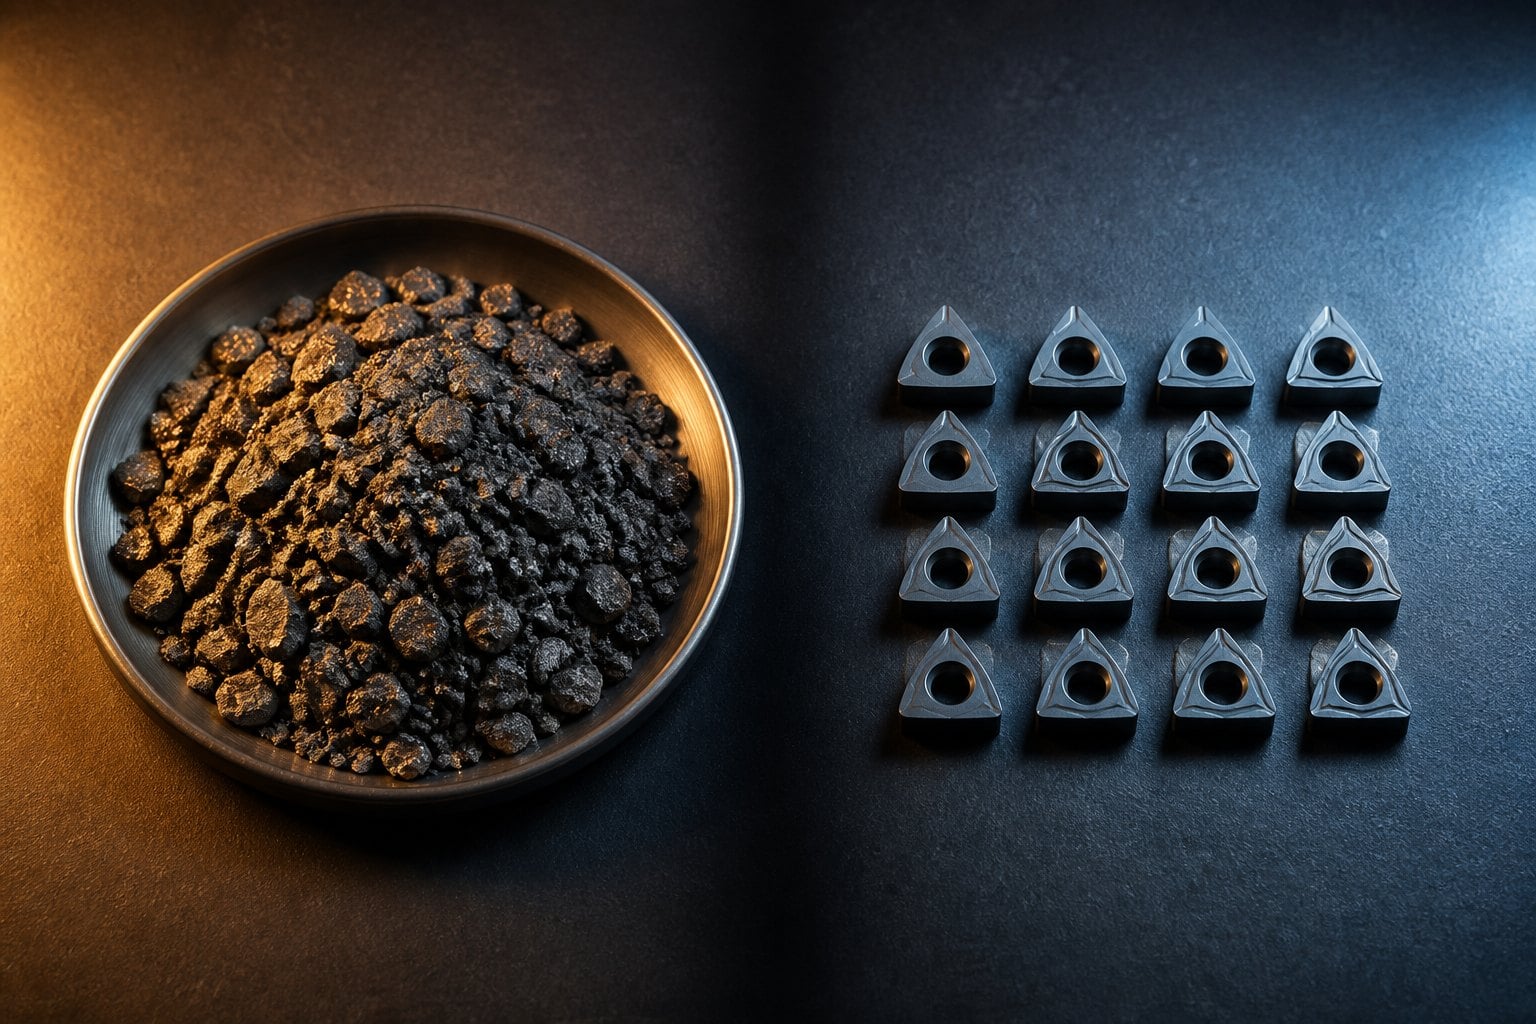
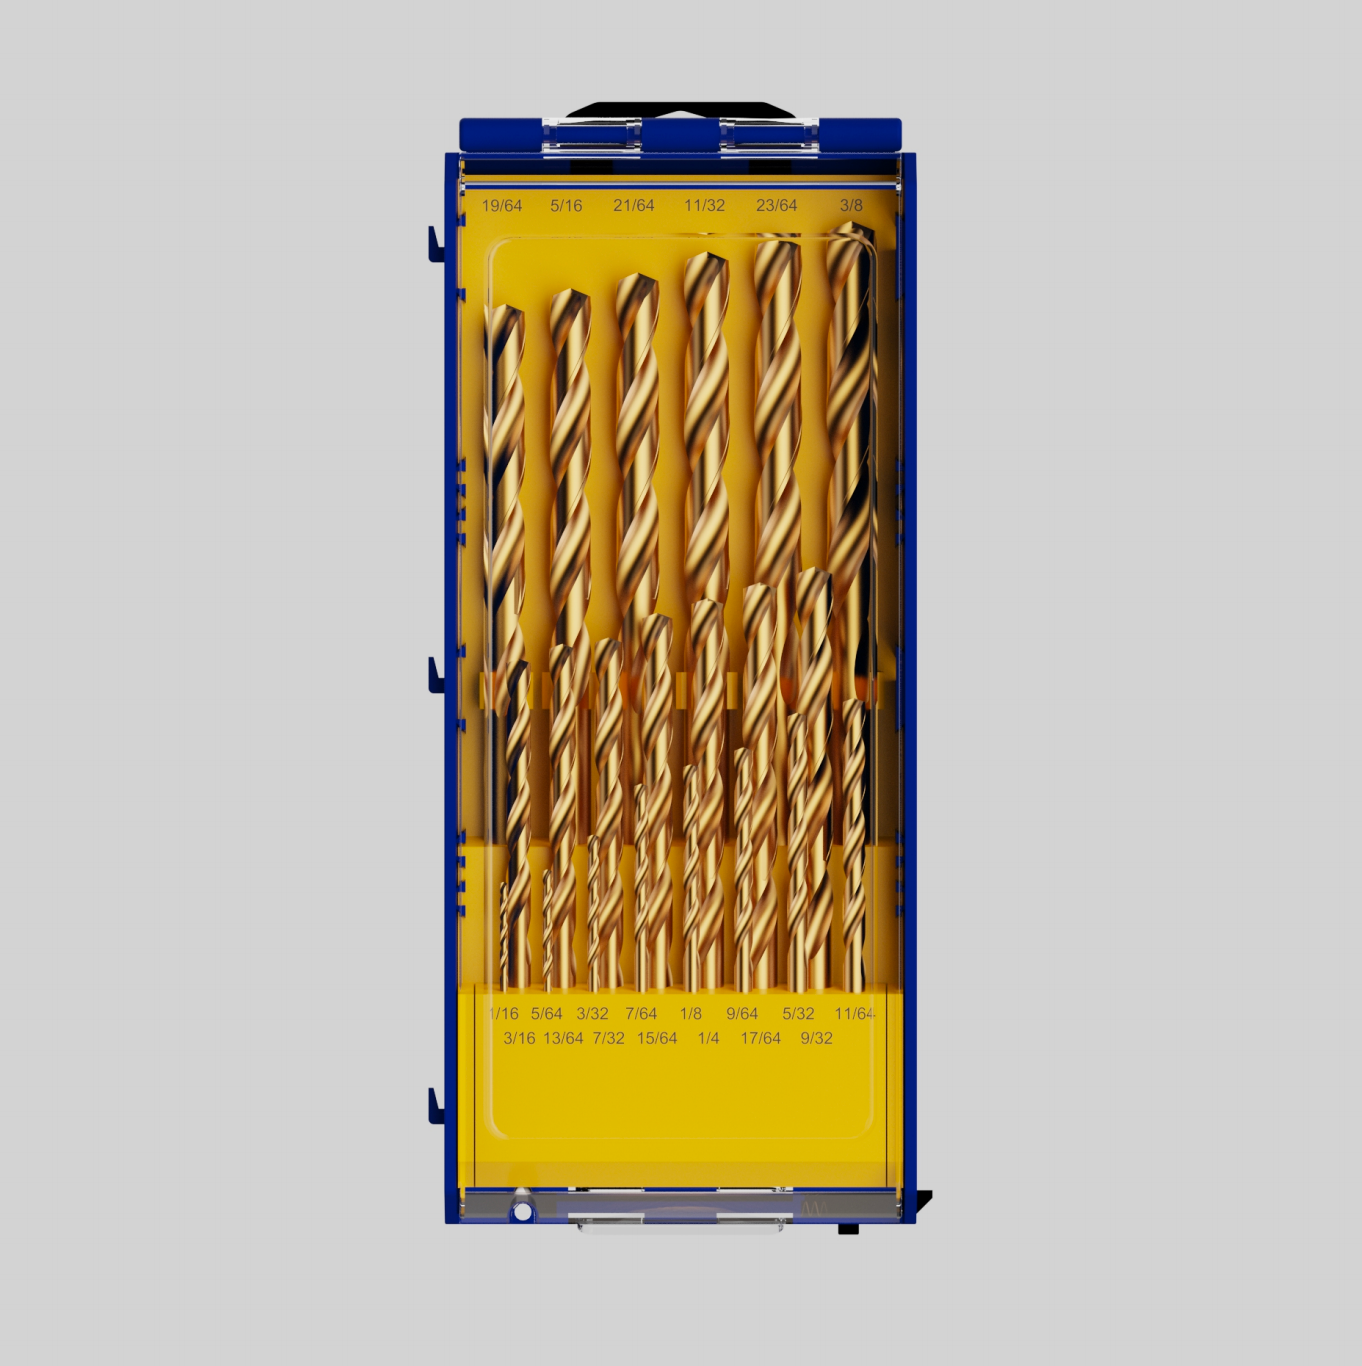
Da minério à pastilha: a etapa de conversão intermediária é aquela em que agora se aplica a licença de exportação. Imagem: amsuo.
| Marcador | Nível | Data | ORIGEM |
| 65% concentrado de wolframita, China | ~RMB 416.000 / tonelada-padrão | 3 de setembro de 2026 | Chinatungsten Online |
| 55% concentrado de tungstênio, China | Acima de RMB 410.000 / tonelada-padrão | 10 de setembro de 2026 | Chinatungsten Online |
| APT, China (próximo do nível de contrato de longo prazo) | ~RMB 600.000 / tonelada | 10 de setembro de 2026 | Chinatungsten Online |
| Pó de tungstênio, China | ~RMB 900.000 / tonelada (suporte inferior) | 10 de setembro de 2026 | Chinatungsten Online |
| APT CIF Roterdão, Europa | USD 2.900–3.100 / unidade métrica | Início de setembro de 2026 | SMM, citado por Rare Earth Exchanges |
| Embarques norte-americanos de ferramentas de corte, junho de 2026 | USD 270,5 milhões, +31,7% em relação ao ano anterior | 20 de agosto de 2026 | USCTI / AMT |
1. A validade da cotação é agora um item de risco, não uma formalidade. Com as avaliações de concentrado e APT ainda apresentando crescimento de dois dígitos em um único trimestre, uma janela de validade de preço fixo de 90 dias para SKUs com alta concentração de carboneto transfere o risco dos materiais-primas para o vendedor. Compradores que aceitam uma validade mais curta e claramente definida — de 15 a 30 dias — geralmente obtêm um valor mais limpo do que compradores que insistem em prazos longos de bloqueio e pagam, embutido nesse preço, o custo da cobertura de risco.
2. A disciplina de grau supera a inflação de grau. A diferença entre o APT chinês e o APT fora da China não se aplica de forma uniforme a todo o catálogo. Especificar um grau de carboneto de grão microscópico premium, quando um grau padrão, uma broca de aço rápido com cobalto (HSS) ou uma fresa rotativa com perfil adequado resolveria a tarefa, é um hábito dispendioso neste mercado. A geometria da ferramenta, a escolha do revestimento e os parâmetros de corte normalmente influenciam mais o custo por furo do que o grau de material indicado no título.
3. A documentação está se tornando um ativo comercial. A licença de controle de exportações da China aplica-se a determinados APT, óxidos de tungstênio, carbeto de tungstênio e certos tungstênios sólidos produtos sob o sistema de dupla utilização. Separadamente, as restrições do Departamento de Defesa dos EUA relativas ao pó metálico de tungstênio e à liga pesada de tungstênio estendem-se para montante até o minério e as matérias-primas a partir de 1º de janeiro de 2027, com a China entre as origens abrangidas. Para compradores ocidentais, a rastreabilidade da origem e a certificação dos materiais estão se transformando em critérios de qualificação em vez de mera documentação — e os fornecedores capazes de produzi-las de forma impecável serão os convidados a apresentar orçamentos.
O consumo de ferramentas de corte continua a aumentar nos EUA, mesmo com os custos dos materiais de montante permanecendo elevados. Imagem: amsuo.
Dois mercados, dois livros de preços: o prêmio fora da China agora está tão relacionado à geografia e à rastreabilidade quanto ao tungstênio. Imagem: amsuo.
Nossa posição para as próximas semanas é direta. A volatilidade das matérias-primas recomenda janelas de cotação mais curtas e repasse transparente dos custos dos materiais em vez de descontos pontuais, e recomenda manter o catálogo suficientemente amplo para que um cliente nunca seja forçado a escolher um grau superespecificado apenas para resolver uma aplicação comum de furo ou rebarba. Quando um comprador necessita de origem documentada e certificação, essa capacidade deve ser apresentada precocemente — antes do preço — pois, em um mercado fragmentado, ela é cada vez mais o primeiro critério de seleção, não o último.
Compilado pela engenharia amsuo a partir das fontes públicas listadas abaixo. Todos os valores são atribuídos aos seus respectivos editores e têm caráter meramente indicativo. Nada neste resumo constitui uma cotação de preços, oferta ou compromisso; as cotações da amsuo são emitidas separadamente, com base em especificações, quantidades e prazos de entrega confirmados.
 Notícias Quentes
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Direitos autorais © 2026 Amsuo Technology Limited. Todos os direitos reservados — POLÍTICA DE PRIVACIDADE
 EN