×

Tek bir metal, iki fiyat gerçekliği — ve zayıf talep senaryosunu okumayı reddeden ABD kesme takımı piyasası. Bu haftaki özette, 7–11 Eylül 2026 tarihleri arasında tungsten zincirinde nelerin hareket ettiğini ve karbür ile HSS takımlarını satın alanlar için bunun ne anlama geldiğini izliyoruz.
Karbür matkap uçları ve döner freze uçları — şu anda iki farklı dünyada fiyatlandırılan bir tedarik zincirinin aşağı akış ucudur. Görsel: amsuo.
2026 yılının büyük bölümünde tungsten tartışmaları dalgalanma üzerine odaklandı. Bu hafta ise konu ayrışma dır. Eylül başlarında Shanghai Metals Market, Avrupa APT’sini (amonyum paratungstat, karbür tozu üretiminde temel ara ürün), CIF Rotterdam teslimiyle ABD Doları 2.900–3.100 / metrik ton birim olarak değerlendirdi. WO 3içerik ve döviz kurları açısından, aynı malzeme için Çin iç pazarı değerlendirmesi yaklaşık 1.000 USD/mtu seviyesindeydi — 2.000 USD/mtu'ya yaklaşan bir farkla ; bu bilgi, 9 Eylül tarihinde Rare Earth Exchanges tarafından rapor edilmiştir.
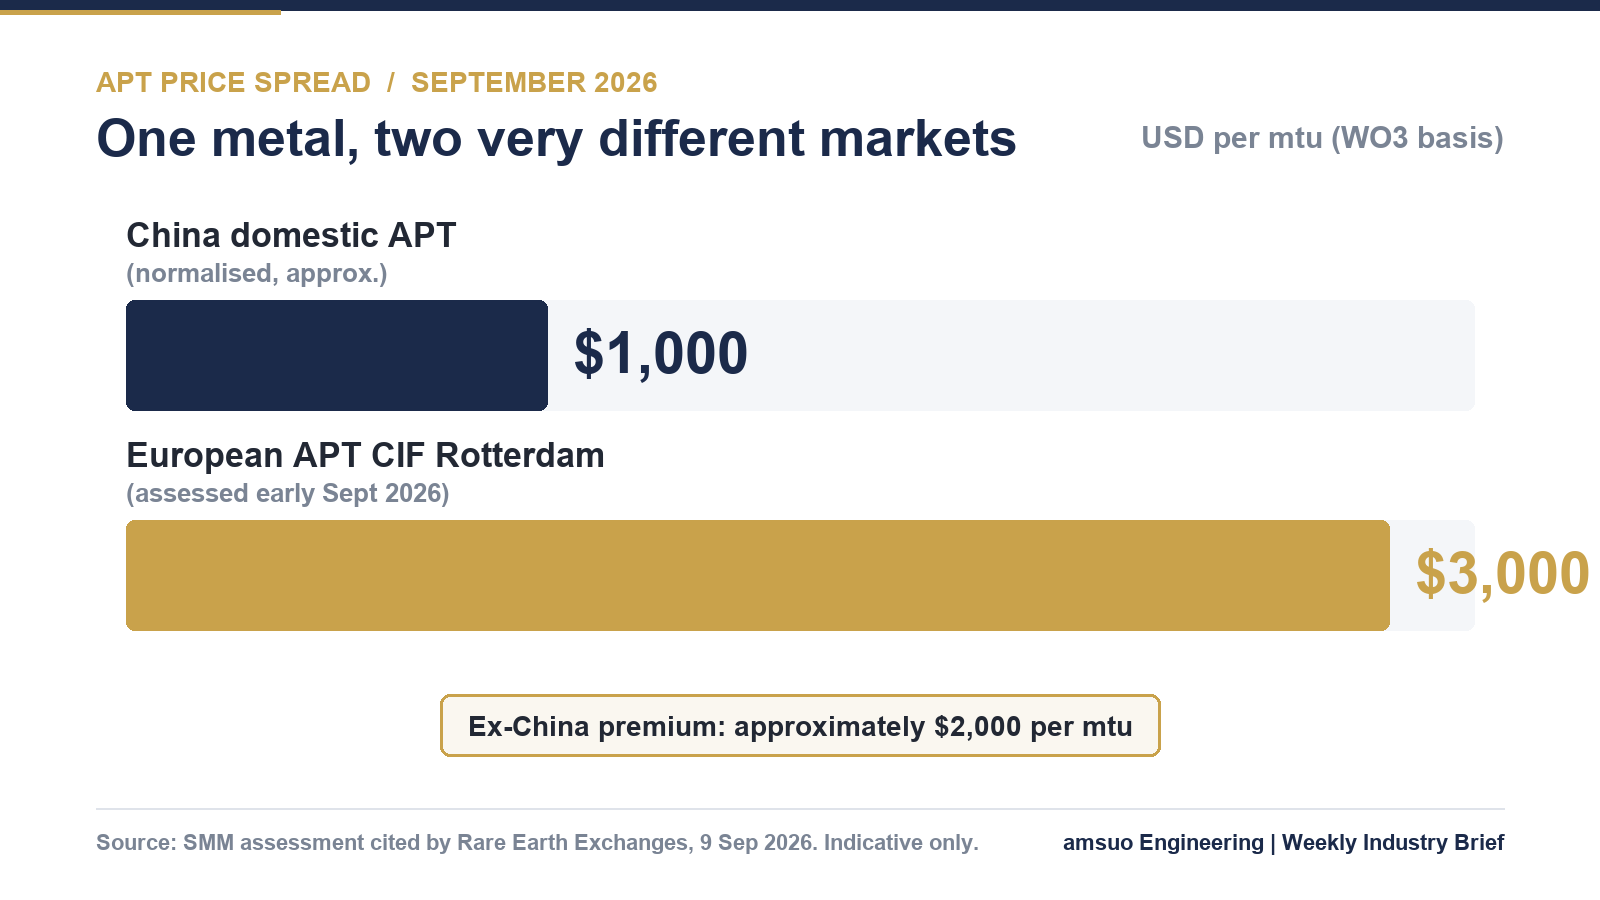
Eylül 2026’da değerlendirilen APT fiyatlarının gösterge karşılaştırması. Orijinal değerlendirmelerde birimler ve piyasa temelleri farklıdır; normalleştirme, alıntılanan rapora aittir. Yayınlanan rakamlardan amsuo tarafından uyarlanmıştır.
Yapısal arka plan yeni değil, ancak arkasındaki rakamlar çarpıcı. USGS, 2025 küresel tungsten maden üretiminin yaklaşık 85.000 ton kapsamında tungsten içerdiğini belirtiyor; bunun içinde Çin’in üretimi yaklaşık 67.000 ton — neredeyse %79 . Aynı raporda yer alan S&P Global analizi, Çin’in küresel APT rafineri kapasitesinin yaklaşık %85’ini kontrol ettiğini tahmin ediyor . Şubat 2025 tarihli Çin’in ikili kullanım ihracat kontrolleri kapsamında verilen lisanslar bu yoğunluğa eklenince fiyat, tek değişken olmaktan çıkıyor: gönderim izni ikinci bir değişken haline geliyor .
Bu arada Batı’nın yanıtı henüz inşa ediliyor. Çin dışındaki maden kapasitesi yaklaşık 34.000 ton WO 32030 yılına kadar olarak tahmin edilirken, Çin dışındaki birincil talep neredeyse 50.000 ton , duyurulan ve faaliyette olan Çin dışındaki APT kapasitesi ise yaklaşık 70.000 tona ulaşabilir uyuşmazlık, güvenli hammaddeden daha hızlı büyüyen dönüştürme kapasitesi gibi olağandışı bir riski işaret ediyor.
Çin içinde piyasa, bir eğilimden ziyade bir çıkmaza girmiştir. Chinatungsten Online'un 10 Eylül değerlendirmesine göre, ana akım teklifler için %55 tungsten konsantresi, standart ton başına RMB 410.000'in üzerinde sabit kaldı ; APT, uzun vadeli sözleşme alım seviyesine yakın seyretmeye devam etti: Ton başına RMB 600.000 ve tungsten tozu, ton başına RMB 900.000 civarında taban desteği buldu . Bir hafta önce %65 wolframit konsantresi yaklaşık olarak Standart ton başına RMB 416.000'e ayarlandı .
Zeminin yerinde kalmasını sağlayan şey, talep gücünden ziyade arz disiplinidir: madencilik hacim kontrolü, güvenlik ve çevre gereksinimleri, düşen cevher dereceleri ve belgesiz malzemeye yönelik yaptırımlar, dolaşımdaki hacimleri sınırlandırmıştır. Daralan marjlarla karşı karşıya kalan ergitme tesisleri üretimlerini azaltmış ya da durdurmuştur. Tavanın yerinde kalmasını sağlayan şey ise henüz ortaya çıkmamış taleptir — aşağı akış karbür alıcıları, satış odaklı üretim yapmakta ve katı, elden ağıza (çok kısa vadeli) tedarik politikaları izlemektedir; stok yenileme isteği ise hâlâ düşüktür.
İşte bu yüzden geleneksel "Altın Eylül, Gümüş Ekim" zirve sezonu, şimdilik sektörün kendi günlük yorumlarında bile bir varsayım değil, bir soru işareti olarak durmaktadır.
Bunun yanında ABD verileri vardır. Kesici takım teslimatları Haziran 2026'da 270,5 milyon ABD Doları'na ulaşmıştır — aylık bazda %12,8 artış göstermiştir ve yıllık bazda %31,7 artış göstermiştir , yılın başından bu yana gönderimlerle birlikte 1,47 milyar ABD Doları, %19,3 artışla 2025 yılının aynı dönemine kıyasla, 20 Ağustos'ta yayınlanan ABD Kesici Takım Enstitüsü ve AMT'nin Kesici Takım Piyasası Raporu'na göre.
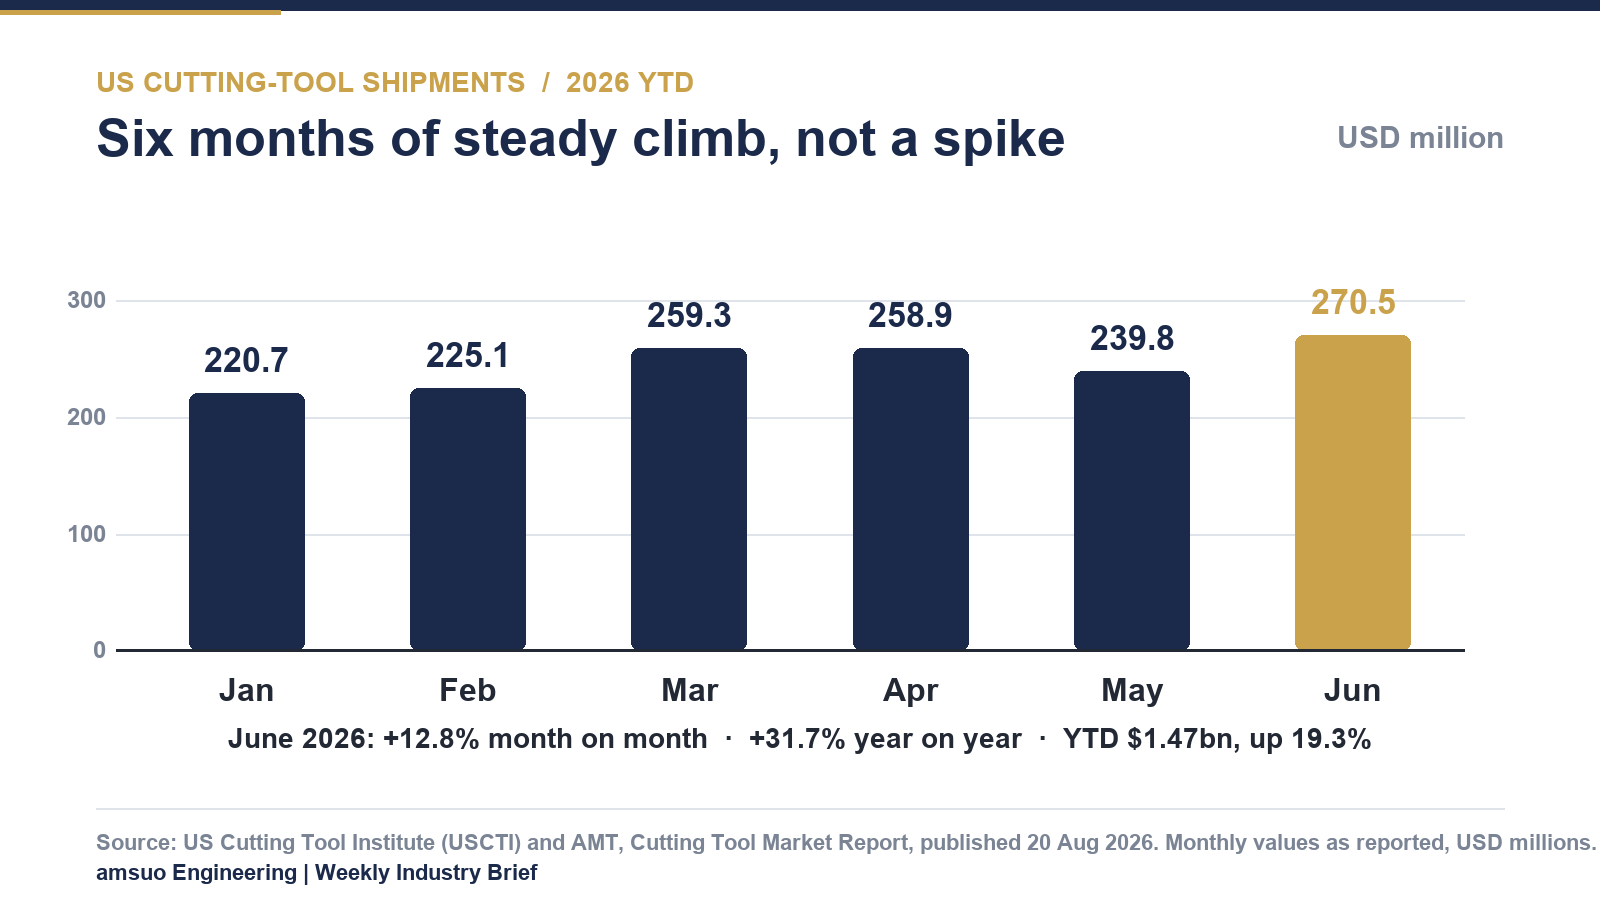
Aylık ABD kesici takım gönderimleri, Ocak–Haziran 2026, milyon ABD Doları. Grafik: amsuo, ABDCTE / AMT verilerinden.
Bu iki paragrafı birlikte okuduğunuzda stratejik tablo netleşir. Batılı pazar, kendi aşağı akım tüketimini sürekli artırırken, yukarı akımda yüksek bir prim ödemektedir. Bu kombinasyon tam da şu koşulları yaratır: malzeme verimliliği, sınıf disiplini ve belgelendirme kalitesi satın alma ayrıntısı olmaktan çıkıp kâr marjına dönüşür.
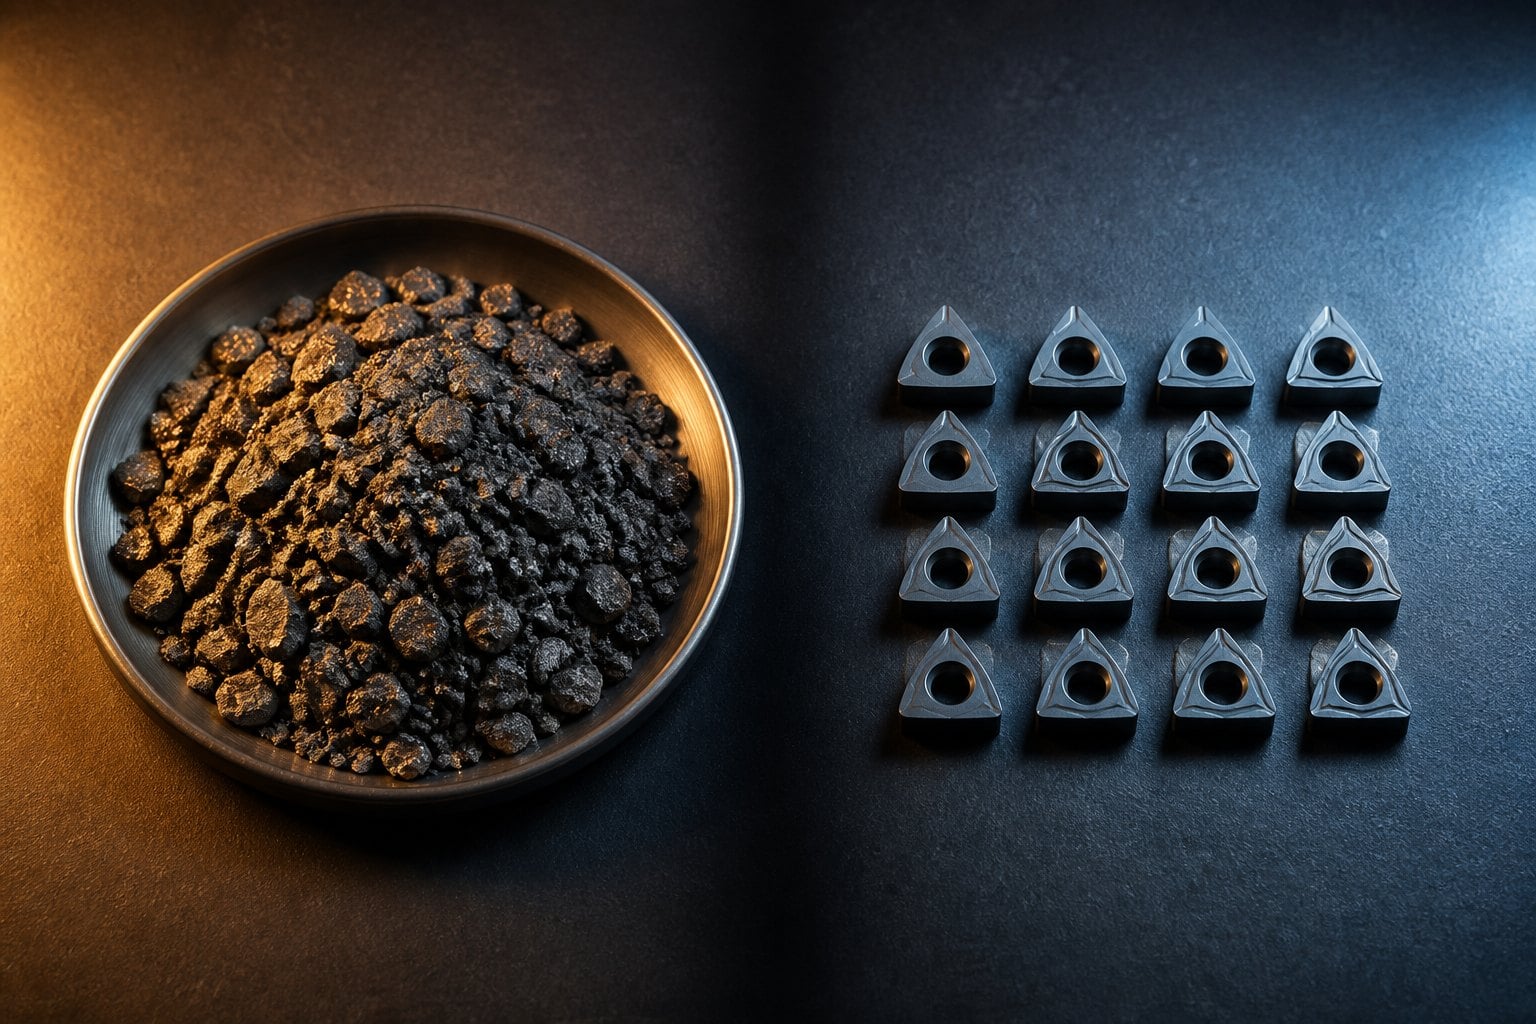
Madenden uç uca: aradaki dönüştürme aşaması artık ihracat lisanslamasının geçerli olduğu aşama. Görsel: amsuo.
| İşaretleyici | Seviye | Tarihli | Kaynak |
| %65 wolframit konsantresi, Çin | ~RMB 416.000 / standart ton | 3 Eyl 2026 | Chinatungsten Online |
| %55 tungsten konsantresi, Çin | RMB 410.000’den fazla / standart ton | 10 Eyl 2026 | Chinatungsten Online |
| APT, Çin (uzun vadeli sözleşme seviyesine yakın) | ~RMB 600.000 / ton | 10 Eyl 2026 | Chinatungsten Online |
| Tungsten tozu, Çin | ~900 RMB / ton (alt destek) | 10 Eyl 2026 | Chinatungsten Online |
| APT CIF Rotterdam, Avrupa | 2.900–3.100 USD / mtu | Eylül 2026 başı | SMM, Rare Earth Exchanges tarafından alıntılanmıştır |
| ABD kesici takımları sevkıyatları, Haziran 2026 | 270,5 milyon USD, yıl bazında %31,7 artış | 20 Ağustos 2026 | USCTI / AMT |
1. Teklif geçerliliği artık bir resmiyet değil, bir risk maddesidir. Konsantre ve APT değerlendirmeleri hâlâ tek bir çeyrek içinde çift haneli oranlarda artış göstermeye devam ederken, karbür ağırlıklı STK’lar için 90 günlük sabit fiyat geçerlilik penceresi ham madde riskini satıcıya aktarır. Daha kısa ve açıkça belirtilen bir geçerlilik süresini — 15 ila 30 gün — kabul eden alıcılar, uzun vadeli fiyat kilitlemelerini ısrarla talep eden ve bunun içindeki koruma maliyetini ödeyen alıcılara kıyasla genellikle daha temiz bir fiyat alırlar.
2. Sınıf disiplini, sınıf enflasyonundan üstün gelir. Çin içi ve Çin dışı APT arasındaki fark bir katalog boyunca eşit şekilde geçerli değildir. Standart bir sınıf, kobaltlı HSS matkap ya da doğru profilli döner freze uçlarının işi yapabileceği durumlarda, primli mikro-tane karbür sınıfı belirtmek bu piyasada pahalı bir alışkanlıktır. Takım geometrisi, kaplama seçimi ve kesme parametreleri, genellikle başlıkta belirtilen malzeme sınıfından daha fazla delik başı maliyet hareketi yaratır.
3. Belgelendirme ticari bir varlık haline gelmektedir. Çin'in ihracat kontrolü lisanslaması, belirtilen APT'yi, tungsten oksitleri, tungsten karbür ve bazı katı tungsten ürünleri kapsar ürünler çift kullanımlı sistem kapsamında. Ayrıca ABD Savunma Bakanlığı'nın tungsten metal tozu ve tungsten ağır alaşımı üzerine getirdiği kısıtlamalar, 1 Ocak 2027'den itibaren cevher ve ham maddeye kadar yukarı doğru uzanır; bu kapsamda Çin de dahil olmak üzere belirli menşeler kapsanır. Batılı alıcılar için menşe izlenebilirliği ve malzeme sertifikasyonu, artık yalnızca evrak işleri değil, bir niteliklendirme kriteri haline gelmektedir — ve bu belgeleri temiz bir şekilde üretebilen tedarikçiler, fiyat teklifi istenenler olacaktır.
Kesici takım tüketimi, ABD'de ham madde maliyetlerinin yüksek seviyede kalmasına rağmen sürekli artıyor. Görsel: amsuo.
İki pazar, iki fiyat listesi: Çin dışındaki prim artık tungsten kadar coğrafya ve izlenebilirlikle ilgili. Görsel: amsuo.
Gelecek haftalar için duruşumuz açık. Ham madde volatilitesi, tek seferlik indirim yerine daha kısa teklif süreleri ve şeffaf malzeme geçiş ücretleri gerektiriyor ve aynı zamanda bir müşterinin sıradan bir delik veya kenar kırma uygulamasını çözmek için aşırı spesifikleştirilmiş bir sınıf seçmeye zorlanmaması için kataloğun yeterince geniş tutulmasını gerektiriyor. Bir alıcının belgelendirilmiş menşei ve sertifikasyonu gerekiyorsa, bu yetenek fiyat bilgisi verilmeden önce — pazarın parçalandığı bu dönemde — son filtre değil, ilk filtre olarak önceden sunulmalı.
Aşağıda listelenen kamusal kaynaklardan amsuo Mühendislik tarafından derlenmiştir. Tüm rakamlar yayıncılarına atfedilmiştir ve yalnızca bilgilendirme amaçlıdır. Bu özetin hiçbir bölümü fiyat teklifi, öneri veya taahhüt oluşturmaz; amsuo teklifleri, onaylanmış teknik özelliklere, miktarlara ve teslimat koşullarına göre ayrı olarak verilir.
 Son Haberler
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Telif Hakkı © 2026 Amsuo Technology Limited. Tüm hakları saklıdır — Gizlilik Politikası
 EN