×

Ein Metall, zwei Preisrealitäten – und ein US-amerikanischer Markt für Schneidwerkzeuge, der sich weigert, das Drehbuch schwacher Nachfrage zu lesen. Diese Woche verfolgt die Übersicht, was zwischen dem 7. und 11. September 2026 entlang der Wolfram-Kette bewegt wurde und was sich daraus für Käufer von Hartmetall- und Schnellarbeitsstahl-Werkzeugen ergibt.
Hartmetall-Bohrer und Rotationsschleifer – das untere Ende einer Lieferkette, die sich derzeit in zwei verschiedenen Welten bewertet. Bild: amsuo.
Für den größten Teil des Jahres 2026 drehte sich die Wolfram-Diskussion um Volatilität. Diese Woche dreht sie sich um divergenz . Anfang September bewertete Shanghai Metals Market europäischen APT (Ammonium-Paratungstat, das zentrale Zwischenprodukt vor Hartmetallpulver) geliefert CIF Rotterdam bei USD 2.900–3.100 pro metrische Tonnen-Einheit . Normiert auf WO 3inhalt und Wechselkurse: Die chinesische inländische Bewertung für das gleiche Material lag bei 1.000 USD pro mtu — eine Differenz von fast 2.000 USD pro mtu , wie von Rare Earth Exchanges am 9. September berichtet.
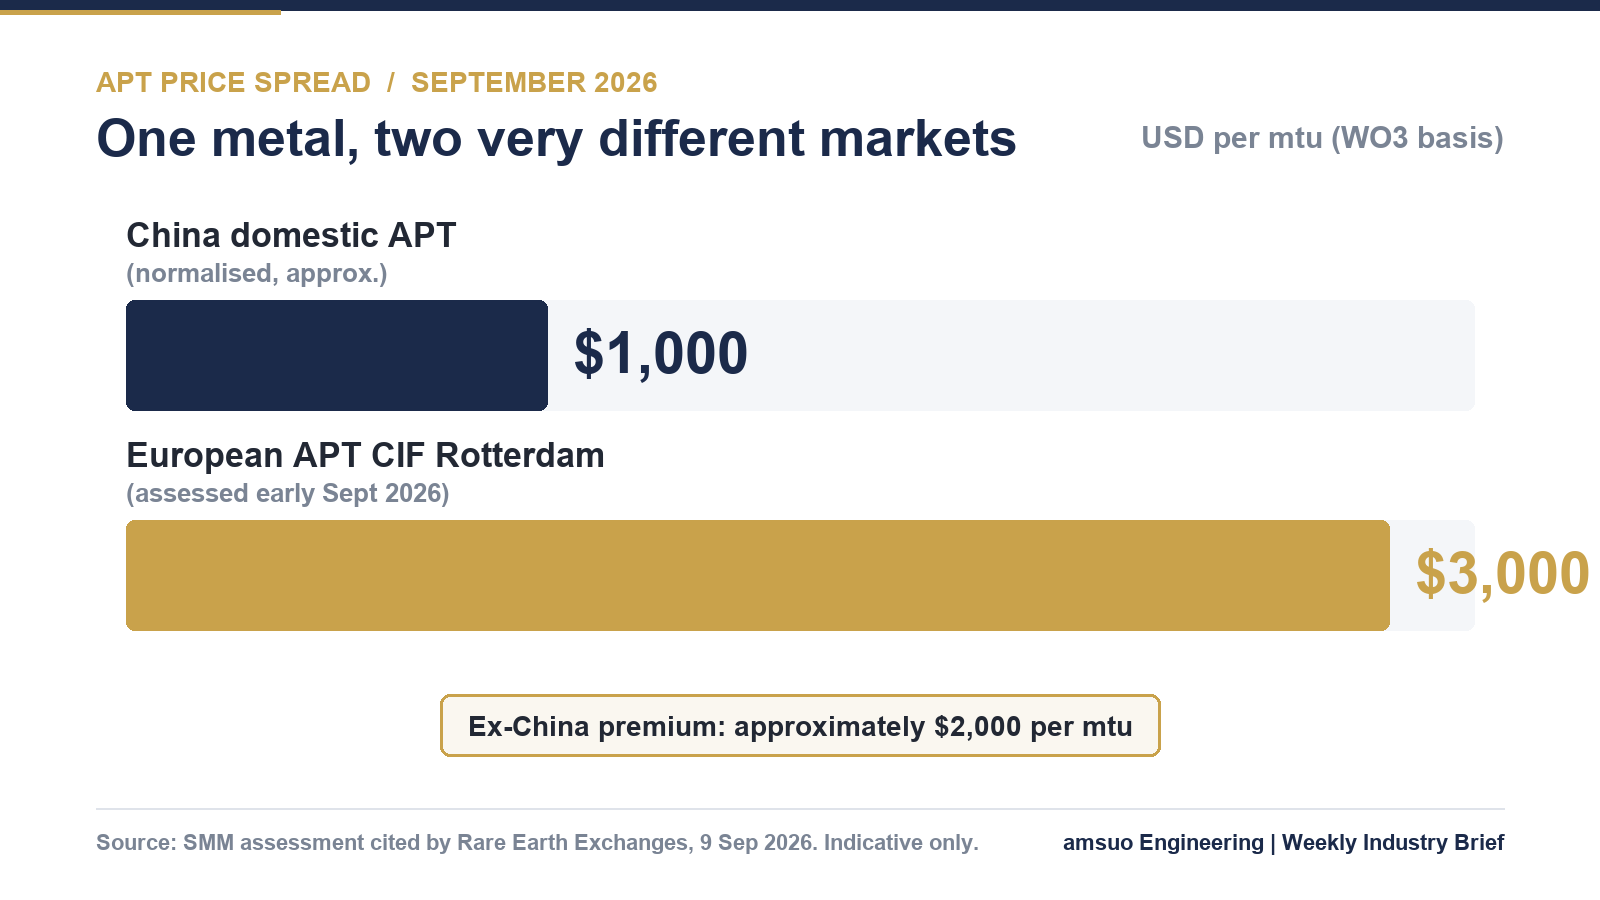
Vergleich der beurteilten APT-Preise im September 2026 (orientierend). Einheiten und Marktgrundlagen unterscheiden sich in den ursprünglichen Bewertungen; die Normierung folgt dem zitierten Bericht. Angepasst von amsuo anhand der veröffentlichten Zahlen.
Der strukturelle Hintergrund ist nicht neu, doch die dahinterstehenden Zahlen sind eindrucksvoll. Laut USGS betrug die weltweite Wolfram-Bergwerksproduktion im Jahr 2025 rund 85.000 Tonnen an enthaltenem Wolfram, wovon China etwa 67.000 Tonnen — knapp 79 % — produzierte . Eine von S&P Global durchgeführte Analyse, die in demselben Bericht zitiert wird, schätzt, dass China etwa 85 % der weltweiten APT-Raffineriekapazität kontrolliert . Wenn man die Lizenzierung gemäß Chinas zweistufigen Exportkontrollen für Güter mit doppeltem Verwendungszweck vom Februar 2025 zu dieser Konzentration hinzufügt, hört der Preis auf, die einzige Variable zu sein: die Genehmigung zum Versand wird zur zweiten Variablen .
Inzwischen befindet sich die westliche Antwort noch im Aufbau. Die außerhalb Chinas gelegene Bergwerkskapazität wird auf rund 34.000 Tonnen WO 3bis 2030 geschätzt, während die außerhalb Chinas liegende Primärnachfrage bei etwa 50.000 Tonnen liegt; die angekündigte und betriebene außerhalb Chinas liegende APT-Kapazität könnte hingegen rund 70.000 Tonnen erreichen die Diskrepanz weist auf ein ungewöhnliches Risiko hin: eine Umwandlungskapazität, die die verfügbare, gesicherte Rohstoffbasis übersteigt.
Innerhalb Chinas hat sich der Markt in eine Pattsituation statt in einen Trend eingependelt. Laut der Einschätzung von Chinatungsten Online vom 10. September blieben die gängigen Angebote für 55-prozentiges Wolframkonzentrat oberhalb von 410.000 RMB je Standardtonne stabil ; APT blieb nahe dem Niveau langfristiger Vertragsbeschaffungen bei 600.000 RMB je Tonne ; und Wolframpulver fand eine Untergrenzenunterstützung nahe 900.000 RMB je Tonne . Eine Woche zuvor war das 65-prozentige Wolframitkonzentrat auf rund 416.000 RMB je Standardtonne angepasst worden .
Was den Boden stützt, ist die Disziplin beim Angebot und nicht die Stärke der Nachfrage: Kontrollen des Bergbauvolumens, Sicherheits- und Umweltanforderungen, sinkende Erzgehalte sowie die Durchsetzung gegen nicht dokumentiertes Material haben die zirkulierenden Mengen begrenzt. Hüttenwerke mit eingeschränkten Margen haben die Produktion gekürzt oder vorübergehend eingestellt. Was die Decke stützt, ist eine Nachfrage, die bislang noch nicht eingetroffen ist – nachgelagerte Karbidkäufer betreiben eine verkaufsorientierte Produktion mit starren, von Hand-zu-Mund-Bezugsprozessen, und die Bereitschaft zum Nachbestellen bleibt gering.
Deshalb ist die traditionelle „Goldene September, Silberne Oktober“ hochsaison derzeit innerhalb der täglichen Branchenkommentare selbst eher eine Frage denn eine Annahme.
Dann gibt es noch die US-Daten. Die Lieferungen von Schneidwerkzeugen im Juni 2026 beliefen sich auf 270,5 Millionen USD — ein Anstieg von 12,8 % gegenüber dem Vormonat und 31,7 % gegenüber dem Vorjahr , mit den Versandmengen des laufenden Jahres bei 1,47 Milliarden US-Dollar, ein Anstieg um 19,3 % im Vergleich zum gleichen Zeitraum im Jahr 2025, laut dem US Cutting Tool Institute und dem AMT-Bericht „Cutting Tool Market Report“, der am 20. August veröffentlicht wurde.
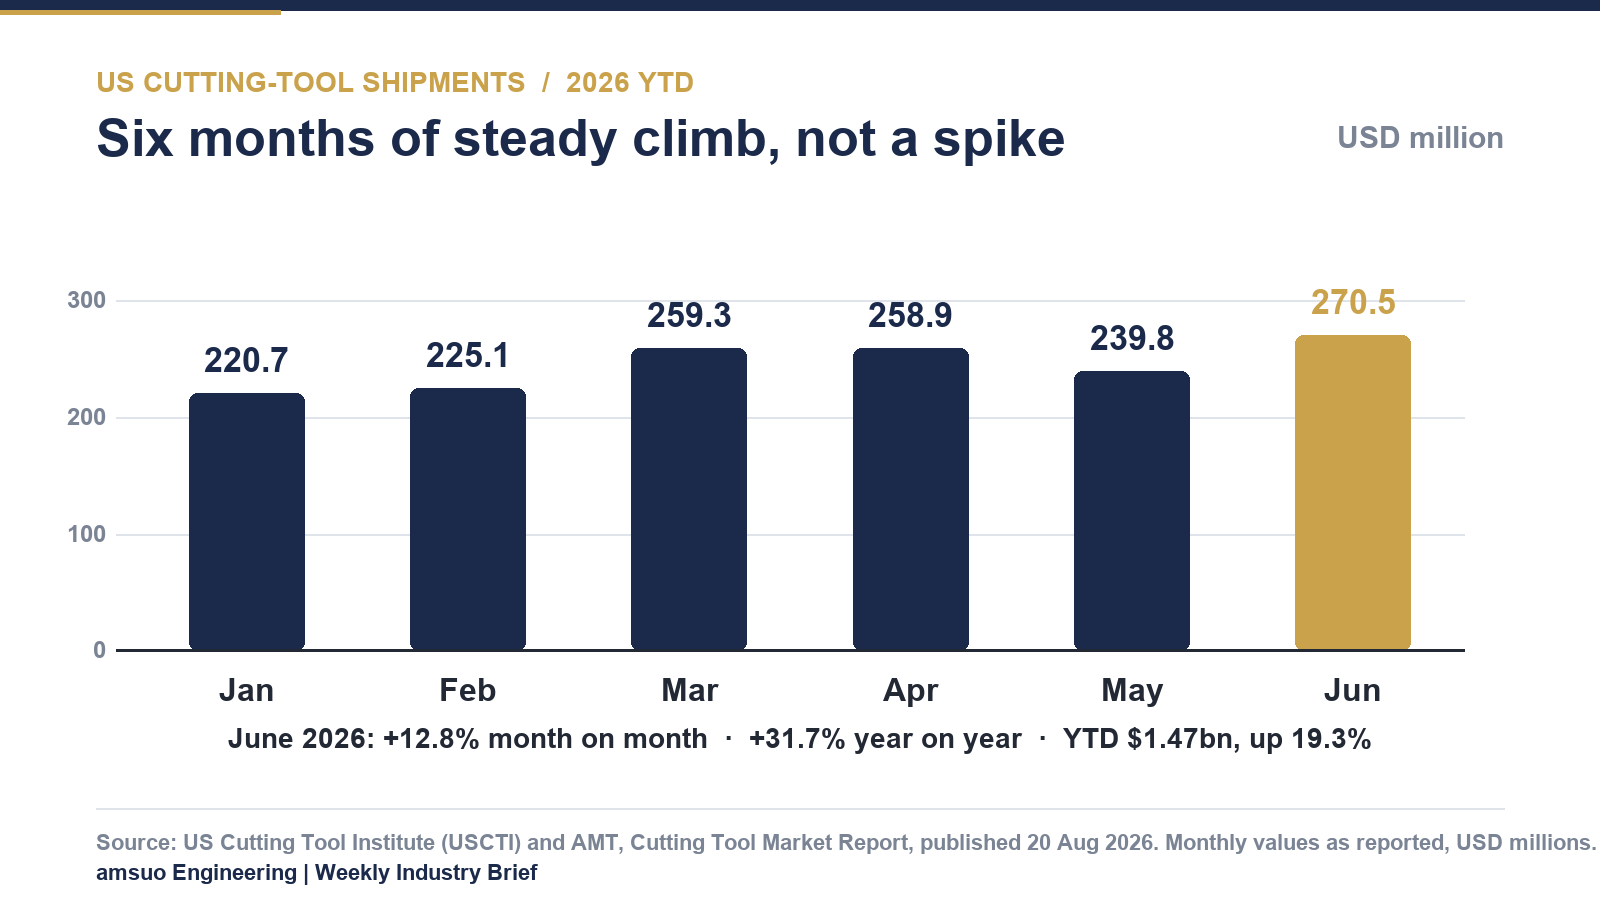
Monatliche US-Verkäufe von Schneidwerkzeugen, Januar–Juni 2026, in Millionen US-Dollar. Diagramm: amsuo, basierend auf Daten des USCTI / AMT.
Lesen Sie diese beiden Absätze gemeinsam – das strategische Bild wird schärfer. Der westliche Markt zahlt ein hohes Aufpreisrisiko im vorgelagerten Bereich, während sein eigener nachgelagerter Verbrauch weiter steigt. Diese Kombination bildet genau jenes Umfeld, in dem materialeffizienz, Sortenkonsequenz und Dokumentationsqualität nicht länger nur Beschaffungsdetails bleiben, sondern zu Margen werden.
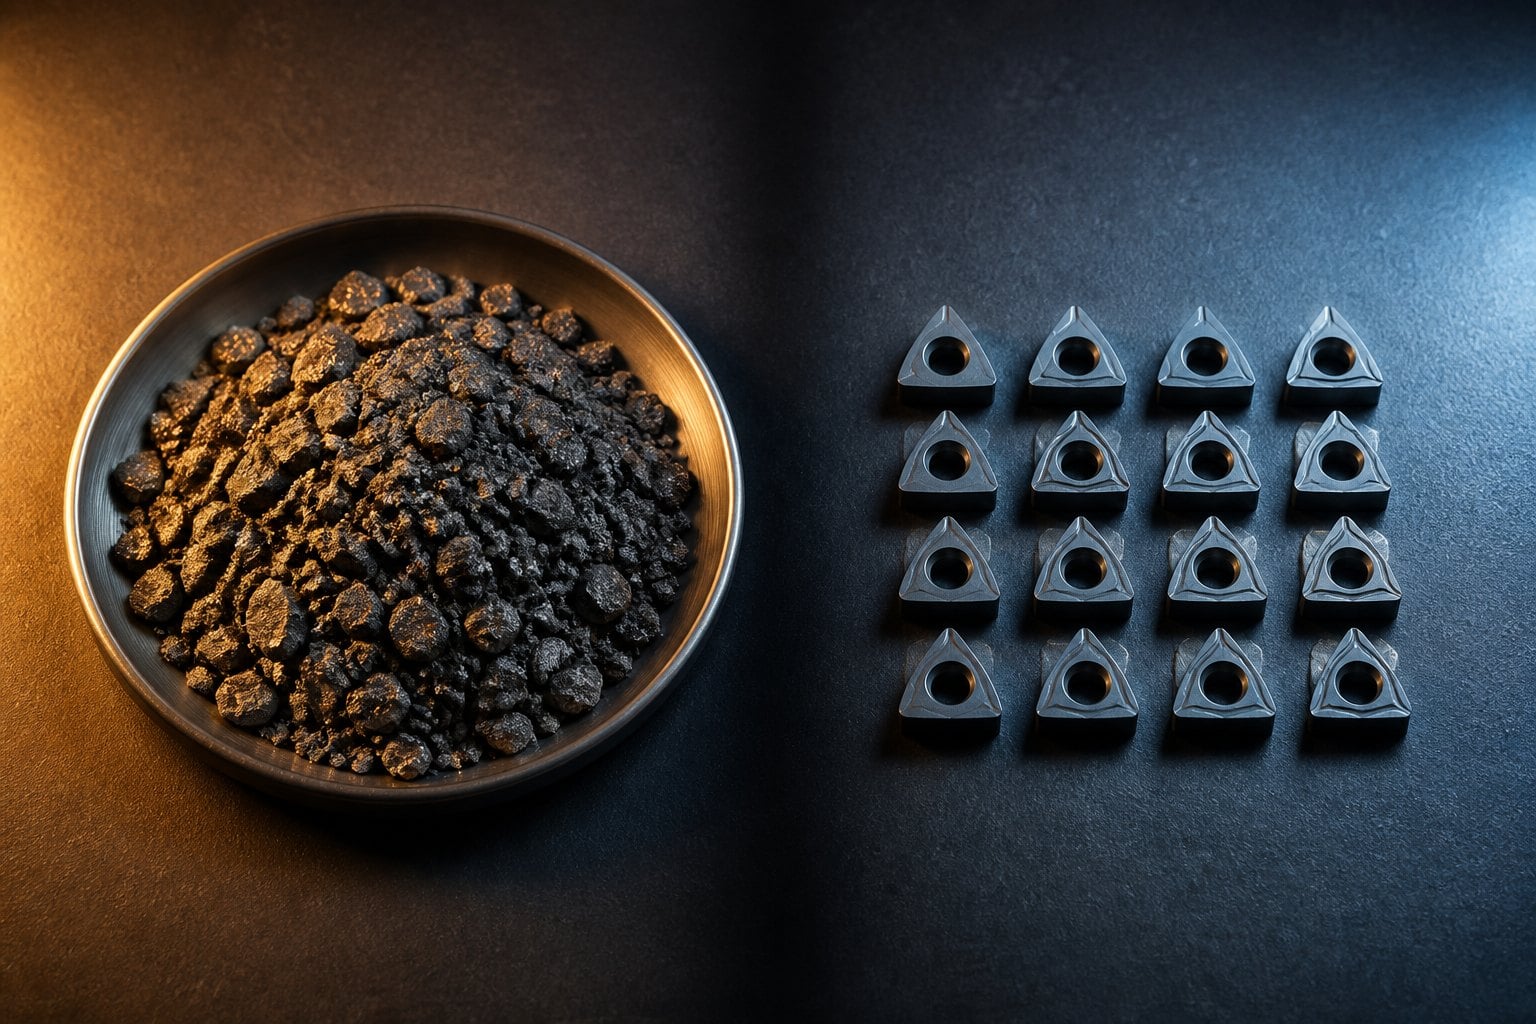
Vom Erz bis zum Einsatzelement: Die Umwandlungsstufe dazwischen unterliegt nun der Exportlizenzierung. Abbildung: amsuo.
| Marker | Ebene | Datumsgerecht | Quelle |
| 65 % Wolframit-Konzentrat, China | ca. 416.000 RMB pro Standardtonne | 3. Sep. 2026 | Chinatungsten Online |
| 55 % Wolfram-Konzentrat, China | Über 410.000 RMB pro Standardtonne | 10. Sep. 2026 | Chinatungsten Online |
| APT, China (nahe dem Langfristvertragsniveau) | ca. 600.000 RMB pro Tonne | 10. Sep. 2026 | Chinatungsten Online |
| Wolfram-Pulver, China | ca. 900.000 RMB pro Tonne (Unterstützungsniveau) | 10. Sep. 2026 | Chinatungsten Online |
| APT CIF Rotterdam, Europa | 2.900–3.100 USD pro mtu | Anfang September 2026 | SMM, zitiert von Rare Earth Exchanges |
| US-Exporte von Schneidwerkzeugen, Juni 2026 | 270,5 Mio. USD, +31,7 % im Vorjahresvergleich | 20. August 2026 | USCTI / AMT |
1. Die Gültigkeitsdauer des Angebots ist nun ein Risikopunkt, keine bloße Formalität. Da sich die Preise für Konzentrat und APT innerhalb eines einzigen Quartals weiterhin zweistellig bewegen, überträgt ein festes Preisfenster von 90 Tagen für carbidintensive SKUs das Rohstoffrisiko auf den Verkäufer. Käufer, die eine kürzere, klar definierte Gültigkeitsdauer – von 15 bis 30 Tagen – akzeptieren, erhalten in der Regel einen transparenteren Preis als Käufer, die lange Festpreisbindungen verlangen und dafür die interne Absicherung mitbezahlen.
2. Sortenkonsequenz schlägt Sortenaufblähung. Die Preisdifferenz zwischen chinesischem und außechinesischem APT gilt nicht einheitlich für alle Artikel eines Katalogs. Die Spezifikation einer hochpreisigen Mikrokorn-Carbidsorte, obwohl eine Standard-Sorte, ein Kobalt-HSS-Bohrer oder ein korrekt profiliertes Rotationsfräserwerkzeug ausreichend wären, ist in diesem Markt eine kostspielige Gewohnheit. Werkzeuggeometrie, Beschichtungswahl und Schnittparameter beeinflussen die Kosten pro Bohrung meist stärker als die oberflächliche Materialsorte.
3. Dokumentation wird zunehmend zu einem kommerziellen Asset. Chinas Exportkontrollgenehmigung gilt für bestimmte APT, Wolframoxide, Wolframcarbid und bestimmte feste Wolframverbindungen produkte im Rahmen des Dual-Use-Systems. Separat erstrecken sich die Restriktionen des US-Verteidigungsministeriums für Wolframmetallpulver und Wolfram-Schwerlegierungen rückwärts auf Erz und Ausgangsmaterial ab dem 1. Januar 2027, wobei China zu den erfassten Herkunftsländern zählt. Für westliche Käufer werden Herkunftsnachweis und Materialzertifizierung zunehmend zu Eignungskriterien und nicht mehr nur zu bürokratischen Formalitäten – und Lieferanten, die diese sauber bereitstellen können, werden als erste zur Angebotsabgabe aufgefordert.
Der Verbrauch von Schneidwerkzeugen steigt in den USA weiter an, obwohl die Vorstufen-Materialkosten nach wie vor hoch bleiben. Bild: amsuo.
Zwei Märkte, zwei Preislisten: Die Ex-China-Prämie beruht mittlerweile genauso sehr auf Geografie und Rückverfolgbarkeit wie auf Wolfram. Bild: amsuo.
Unsere Position für die kommenden Wochen ist klar: Die Volatilität der Rohstoffpreise spricht dafür, kürzere Angebotsgültigkeitsfristen und eine transparente Weitergabe der Materialkosten einzuführen anstelle einmaliger Rabatte; sie spricht zudem dafür, das Sortiment breit genug zu halten, sodass ein Kunde niemals gezwungen ist, eine überdimensionierte Werkstoffqualität zu wählen, um lediglich eine gewöhnliche Bohrung oder eine Gratbearbeitung zu lösen. Wo ein Käufer dokumentierte Herkunft und Zertifizierung benötigt, sollte diese Fähigkeit früh – noch vor der Preisangabe – kommuniziert werden, denn in einem zunehmend fragmentierten Markt stellt sie immer häufiger das erste, nicht das letzte Filter dar.
Zusammengestellt von amsuo Engineering anhand der nachstehend aufgeführten öffentlichen Quellen. Alle Zahlenangaben stammen von ihren jeweiligen Herausgebern und dienen lediglich als Orientierungshilfe. Dieses Dokument enthält keinerlei Preisangabe, Angebot oder Verpflichtung; offizielle amsuo-Angebote werden separat unter Berücksichtigung bestätigter Spezifikationen, Mengen und Lieferbedingungen ausgestellt.
 Aktuelle Nachrichten
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Copyright © 2026 Amsuo Technology Limited. Alle Rechte vorbehalten. — DATENSCHUTZRICHTLINIE
 EN