×

Isang metal, dalawang realidad ng presyo — at isang merkado sa US para sa mga kagamitang panggupit na tumatanggi basahin ang script ng mahinang demand. Ang maikling balitang ito sa linggong ito ay sumusubaybay kung ano ang gumalaw mula sa ika-7 hanggang ika-11 ng Setyembre 2026 sa buong chain ng tungsten, at kung ano ang pagbabago nito para sa mga bumibili ng carbide at HSS tooling.
Mga carbide drill bit at rotary burr — ang huling dulo ng isang supply chain na kasalukuyang nagpapresyo sa sarili sa dalawang magkaibang mundo. Larawan: amsuo.
Sa karamihan ng 2026, ang usapan tungkol sa tungsten ay tungkol sa pagkabagu-bago. Ngayong linggo, ito ay tungkol sa pagkaiba . Sa simula ng Setyembre, ang Shanghai Metals Market ay tinataya ang European APT (ammonium paratungstate, ang pangunahing intermediate bago ang carbide powder) na inilipat sa CIF Rotterdam sa USD 2,900–3,100 bawat metrikong toneladang yunit . Na-normalise para sa WO 3nilalaman at mga palitan ng rate, ang pambansang pagtataya ng Tsina para sa parehong materyal ay nasa malapit na USD 1,000 bawat mtu — isang agwat na umaabot sa USD 2,000 bawat mtu , ayon sa ulat ng Rare Earth Exchanges noong 9 Setyembre.
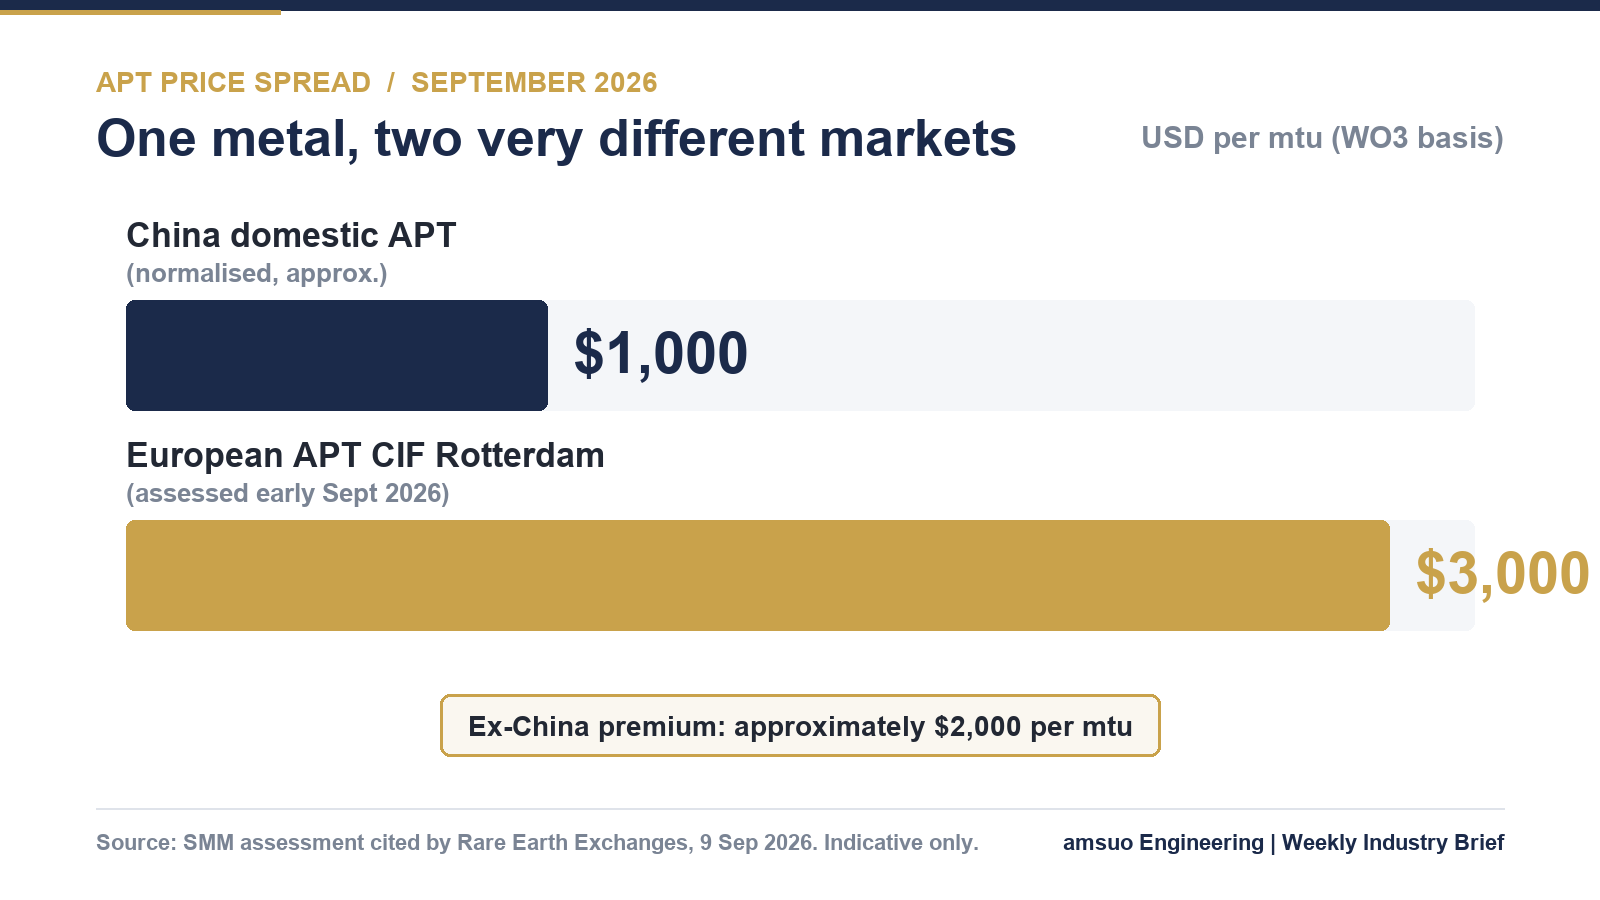
Pahiwatig na paghahambing ng mga tinatayang presyo ng APT, Setyembre 2026. Ang mga yunit at batayan ng pamilihan ay iba-iba sa orihinal na mga pagtataya; ang normalisasyon ay batay sa sinipi na ulat. Inadapte ni amsuo mula sa inilathalang mga numero.
Ang estruktural na likod-pananaw ay hindi bagong balita, ngunit ang mga numero sa likod nito ay malinaw at malakas. Ayon sa USGS, ang kabuuang produksyon ng tungsten mula sa mga minahan sa buong mundo noong 2025 ay humigit-kumulang sa 85,000 tonelada ng nakapaloob na tungsten, kung saan ang Tsina ay nag-produce ng humigit-kumulang sa 67,000 tonelada — halos 79% . Ang pagsusuri ng S&P Global na binanggit sa parehong ulat ay nagtataya na kontrolado ng Tsina ang humigit-kumulang 85% ng pandaigdigang kakayahan sa pag-refine ng APT . Kapag idinagdag ang paglilisensya sa ilalim ng mga kontrol sa export ng dalawang gamit ng Tsina noong Pebrero 2025 sa tumpak na konsentrasyon na iyon, ang presyo ay hindi na lamang ang tanging salik: ang permiso para magpadala ay naging pangalawang salik .
Samantala, ang sagot ng Kanluran ay nananatiling ginagawa pa. Ang kakayahan ng mina na nasa labas ng Tsina ay tinataya na humigit-kumulang 34,000 toneladang WO 3noong 2030 laban sa pangunahing pangangailangan na nasa labas ng Tsina na malapit sa 50,000 tonelada , habang ang inanunsyo at gumagana nang kakayahan sa APT na nasa labas ng Tsina ay maaaring abot sa 70,000 tonelada ang hindi pagkakatugma ay nagpapakita ng isang di-karaniwang panganib: kakayahan sa konbersyon na lumalampas sa ligtas na supply ng raw material.
Sa loob ng Tsina, ang pamilihan ay sumuko sa isang stalemate kaysa sa isang trend. Ayon sa pagsusuri ng Chinatungsten Online noong 10 Setyembre, ang pangunahing alok para sa 55% na tungsten concentrate ay nanatiling matatag sa itaas ng RMB 410,000 bawat standard tonelada ; Ang APT ay nanatiling malapit sa antas ng pagbili para sa mahabang panahon na kontrata na RMB 600,000 bawat tonelada ; at ang tungsten powder ay nakakita ng suporta sa pinakamababang antas na malapit sa rMB 900,000 bawat tonelada . Isang linggo nang nakalipas, ang 65% na wolframite concentrate ay inayos nang humigit-kumulang sa RMB 416,000 bawat standard tonelada .
Ang nanghihigpit sa presyo ng floor ay ang disiplina sa suplay, hindi ang lakas ng demand: ang pagkontrol sa dami ng minahan, ang mga kinakailangan sa kaligtasan at kapaligiran, ang pagbaba ng antas ng mineral, at ang pagsasagawa ng mga batas laban sa mga hindi dokumentadong materyales ay nagtakda ng hangganan sa sirkulasyon ng supply. Ang mga smelter na nakakaranas ng mababang kita ay binawasan o itinigil ang produksyon. Ang nanghihigpit sa presyo ng ceiling ay ang demand na hindi pa lumilitaw — ang mga mamimili ng carbide sa ibaba ng chain ay gumagamit ng produksyon na nakabase sa benta, kasama ang mahigpit at kada-panahon lamang na pagbili ng materyales, at ang interes sa pagre-restock ay nananatiling mababa.
Kaya naman ang tradisyonal "Golden September, Silver October" na panahon ng peak ay, sa ngayon, isang tanong, hindi isang tiyak, kahit sa loob ng araw-araw na komentaryo ng industriya mismo.
Mayroon din tayong datos mula sa US. Ang kabuuang pagpapadala ng cutting-tool noong Hunyo 2026 ay umabot sa USD 270.5 milyon — tumaas ng 12.8% kada buwan at 31.7% kada taon , na may kabuuang pagpapadala mula sa simula ng taon hanggang ngayon na USD 1.47 bilyon, tumaas ng 19.3% kumpara sa parehong panahon noong 2025, ayon sa US Cutting Tool Institute at sa Cutting Tool Market Report ng AMT na inilathala noong 20 Agosto.
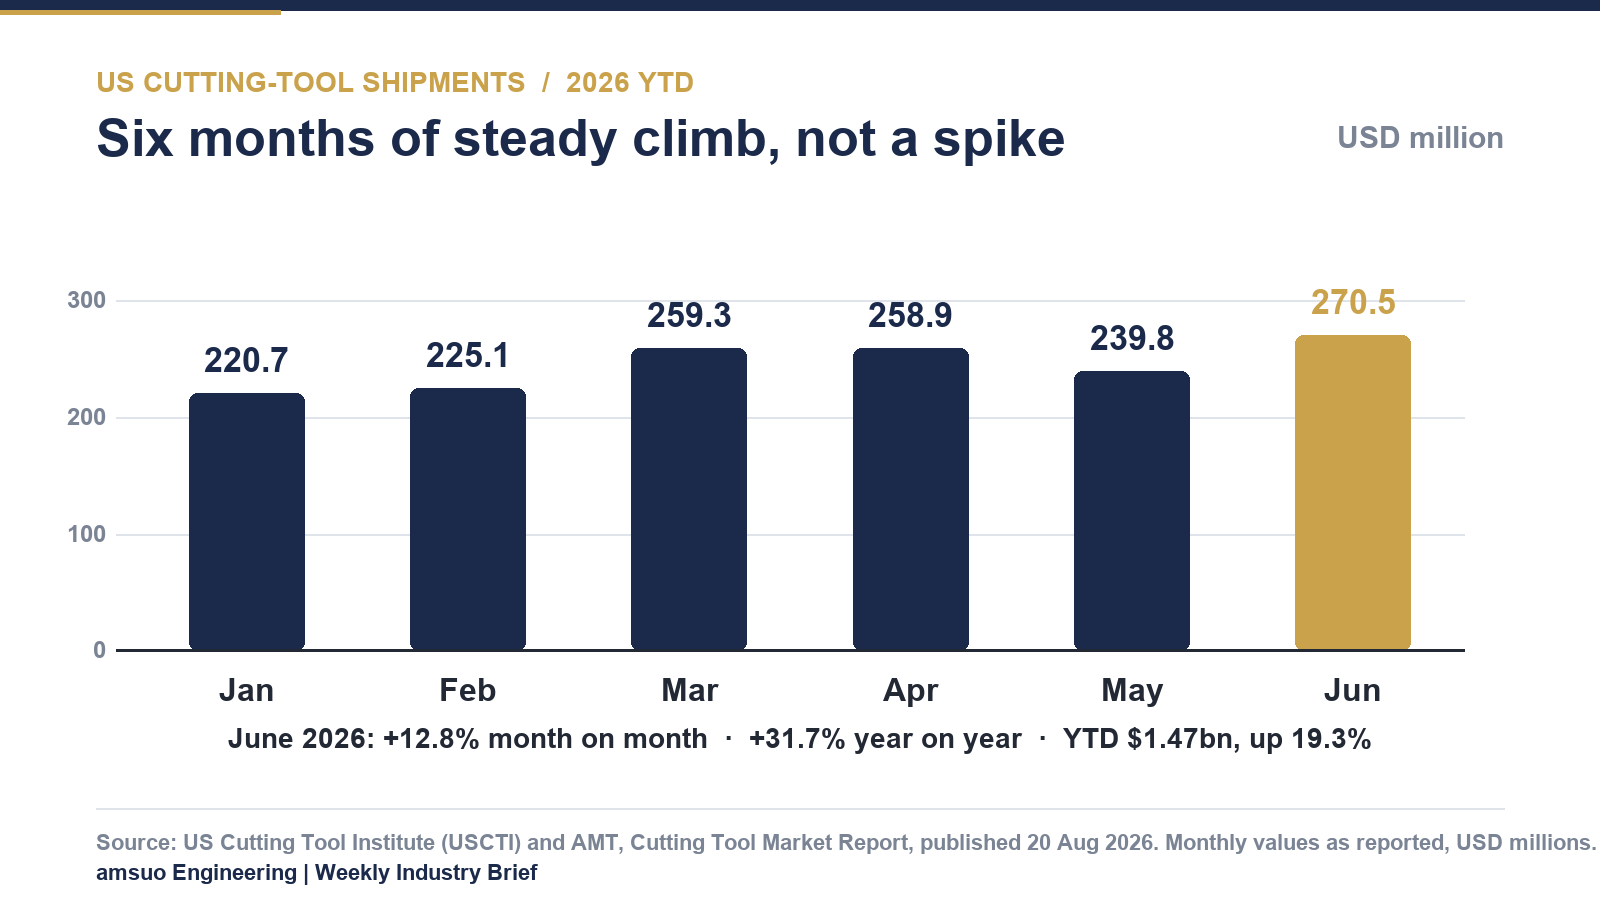
Buwanang pagpapadala ng cutting tool sa US, Enero–Hunyo 2026, sa USD na milyon. Tsart: amsuo, mula sa datos ng USCTI / AMT.
Basahin ang dalawang talatang iyon nang sabay-sabay at lalabas ang malinaw na estratehikong larawan. Ang kanlurang merkado ay nagbabayad ng mataas na presyo sa upstream habang patuloy na tumataas ang sariling downstream na konsumo nito. Ang kombinasyong ito ang eksaktong kapaligiran kung saan kasanayan sa paggamit ng materyales, disiplina sa antas ng kalidad, at kalidad ng dokumentasyon ay hindi na simpleng detalye sa pagbili kundi naging pangunahing salik sa kita.
Mula sa hilaw na mineral hanggang sa insert: ang yugto ng pagkonberti sa pagitan nila ang kung saan ngayon naipapataw ang export licensing. Larawan: amsuo.
| Marcador | Antas | Na-iskedyul | Pinagmulan |
| 65% wolframite concentrate, Tsina | ~RMB 416,000 / standard tonne | 3 Sep 2026 | Chinatungsten Online |
| 55% tungsten concentrate, Tsina | Higit sa RMB 410,000 / standard tonne | 10 Sep 2026 | Chinatungsten Online |
| APT, Tsina (malapit sa antas ng long-term contract) | ~RMB 600,000 / tonne | 10 Sep 2026 | Chinatungsten Online |
| Tungsten powder, Tsina | ~RMB 900,000 bawat tonelada (pinakamababang suporta) | 10 Sep 2026 | Chinatungsten Online |
| APT CIF Rotterdam, Europa | USD 2,900–3,100 bawat metro tonelada | Maagang Setyembre 2026 | SMM, sinipi ng Rare Earth Exchanges |
| Mga pagpapadala ng mga kagamitan sa pagsasagawa sa US, Hunyo 2026 | USD 270.5 milyon, +31.7% taon-sa-taon | 20 Agosto 2026 | USCTI / AMT |
1. Ang bisa ng quote ay naging isang panganib na butil, hindi na isang pormalidad. Dahil ang mga assessment para sa concentrate at APT ay patuloy na tumataas ng higit sa 10 porsyento sa loob ng isang quarter, ang 90-araw na window ng fixed-price validity para sa mga SKU na may mataas na carbide content ay nagpapasa ng panganib sa hilaw na materyales sa tagapagbenta. Ang mga bumibili na sumasang-ayon sa mas maikling at malinaw na inilalahad na bisa — 15 hanggang 30 araw — ay karaniwang nakakakuha ng mas malinis na presyo kumpara sa mga bumibili na umaasa sa mahabang panahon ng pagkakalock at nagbabayad para sa hedging na kasali rito.
2. Ang disiplina sa grado ay mas mainam kaysa sa inflation ng grado. Ang agwat sa pagitan ng Chinese at ex-China APT ay hindi pantay na naaapektuhan ang buong katalogo. Ang pagtukoy ng premium micro-grain carbide grade kapag sapat naman ang standard grade, isang cobalt HSS drill, o isang rotary burr na may tamang profile ay isang mahal na gawi sa merkado na ito. Ang geometry ng tool, ang pagpipilian ng coating, at ang mga cut parameters ay karaniwang mas nakaaapekto sa cost-per-hole kaysa sa pangunahing materyales na grado.
3. Ang dokumentasyon ay naging isang komersyal na ari-arian. Ang lisensya sa kontrol sa pag-export ng Tsina ay nalalapat sa mga tiyak na APT, tungsten oxides, tungsten carbide, at ilang solidong tungsten mga produkto sa ilalim ng sistema ng dalawang gamit. Hiwalay rito, ang mga restriksyon ng Kagawaran ng Depensa ng Estados Unidos para sa tungsten metal powder at tungsten heavy alloy ay lumalawig pataas hanggang sa ore at feedstock mula 1 Enero 2027, kung saan kasali ang Tsina bilang isa sa mga sakop na pinagmulan. Para sa mga tagabili mula sa Kanluran, ang pagsubaybay sa pinagmulan at sertipikasyon ng materyales ay naging mga kriteya ng kwalipikasyon imbes na simpleng dokumentasyon — at ang mga tagapag-suplay na kayang mag-produce ng mga ito nang malinis ang mga tatawagin upang magbigay ng quote.
Patuloy na tumataas ang pagkonsumo ng mga kagamitan sa pagpuputol sa US kahit nananatiling mataas ang presyo ng mga hilaw na materyales sa itaas ng supply chain. Larawan: amsuo.
Dalawang merkado, dalawang price book: ang premium na eksklusibo sa China ay ngayon ay higit na tungkol sa heograpiya at traceability kaysa sa tungsten. Larawan: amsuo.
Ang aming posisyon para sa darating na mga linggo ay simple lamang. Ang volatility ng mga hilaw na materyales ay nagsisilbing paliwanag para sa mas maikling quotation window at transparent na material pass-through sa halip na one-off discounting, at nagsisilbing paliwanag para panatilihin ang catalogue na sapat ang lapad upang hindi mapilitan ang isang customer na pumili ng sobrang-spesipikong grade lamang upang malutas ang isang pangkaraniwang aplikasyon sa paggawa ng butas o burr. Kung kailangan ng isang buyer ang dokumentadong pinagmulan at sertipikasyon, dapat ito ipakita nang maaga — bago pa man ang presyo — dahil sa isang nagkakabahagi na merkado, ito ay unang filter na, hindi huling isa.
Inihanda ng amsuo Engineering mula sa mga publikong pinagkukunan na nakalista sa ibaba. Ang lahat ng mga numero ay itinatalaga sa kanilang mga tagapaglathala at pansamantalang lamang. Walang anuman sa maikling dokumentong ito ang bumubuo ng isang presyo na quote, alok, o pananagutan; ang mga quote ng amsuo ay inilalabas nang hiwalay batay sa kumpirmadong mga teknikal na detalye, dami, at mga termino ng paghahatid.
 Mainit na Balita
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Copyright © 2026 Amsuo Technology Limited. Lahat ng karapatan ay nakareserba. — PATAKARAN SA PANGANGALAGA NG PRIVACY
 EN