×
Einn málmi, tvö verðmál – og bandarískur markaður fyrir sniðfyrirkomulag sem neitar að lesa lestrarstefnuna um veik eftirspurn. Þetta stutta yfirlit skráir hvað hafði áhrif á vólfrámskeðjuna á milli 7. og 11. september 2026 og hvað það breytir fyrir kaupendur karbíð- og HSS-fyrirkomulags.
Karbíðborhylki og snúðuburrar – niðurstöðumarkaður fyrir framleiðslukeðju sem er í augnablikinu með tvo mismunandi verðmyndanir. Mynd: amsuo.
Fyrir mest af ári 2026 hefur umræðan um vólfrám verið um óstöðugleika. Þessi vika er hún um greiningu . Á upphafi september metti Shanghai Metals Market evrópska APT (ammoníum-paratungstát, lykilmillistig áður en karbíðdýr) sem send var CIF Rotterdam við USD 2.900–3.100 á metríska tonnueiningu . Lagað fyrir WO 3efni og vekslunum, var kínversk heimilismat á sama efni nálægt 1.000 USD á metríska tonnuna — bil sem náði nær 2.000 USD á metríska tonnuna , eins og tilkynnt var af Rare Earth Exchanges þann 9. september.
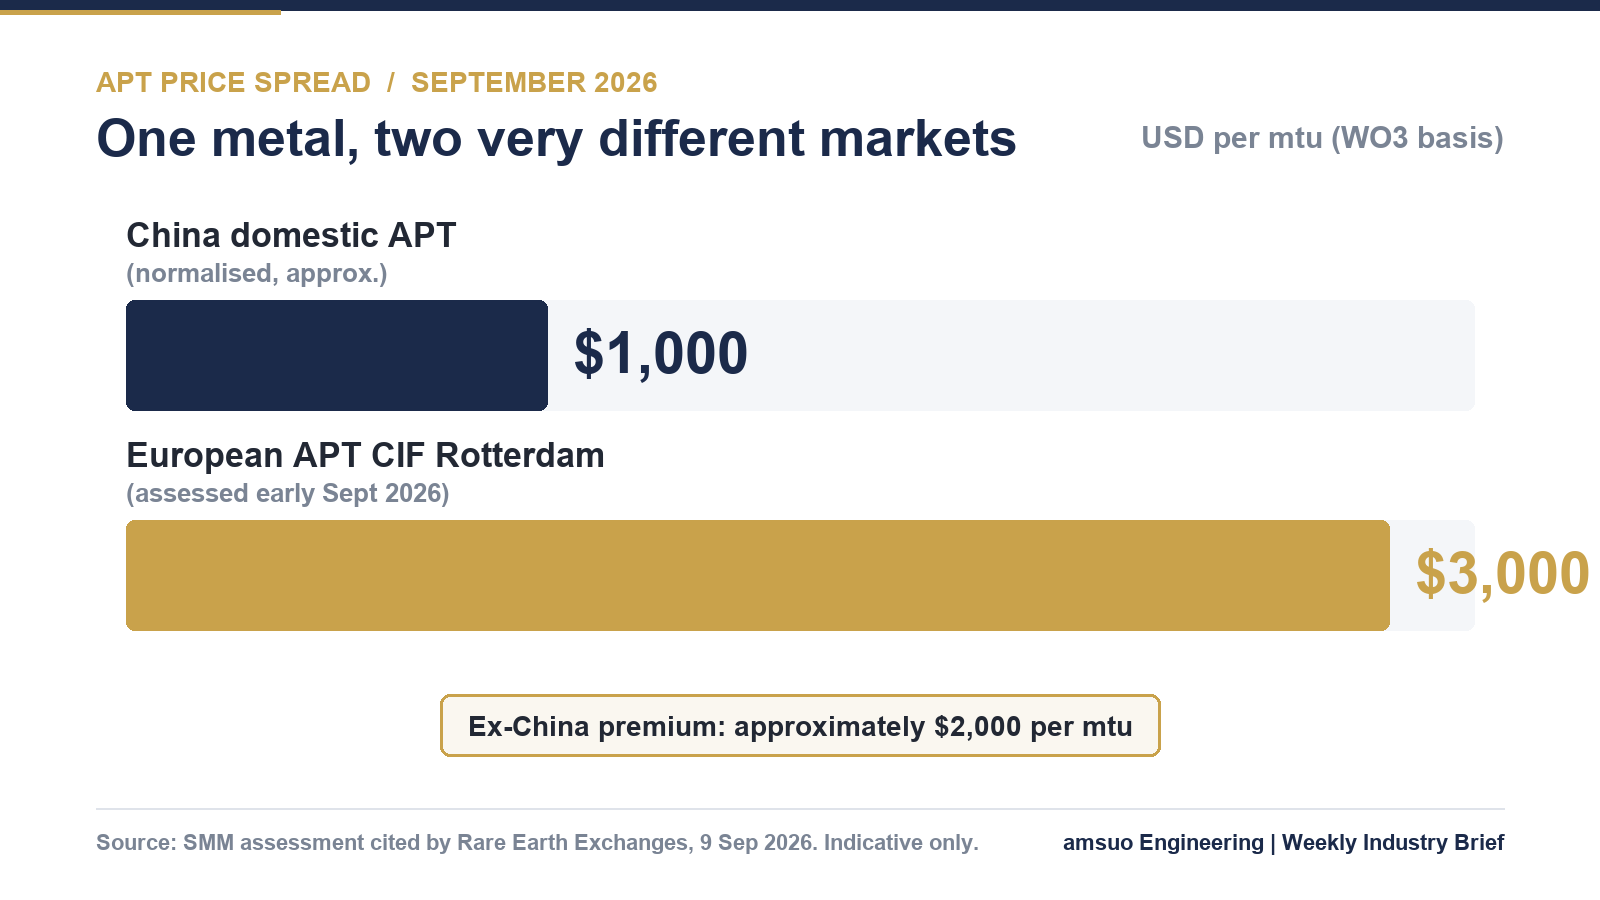
Tilvísunarmat á APT-verði í samanburði, september 2026. Einingar og markaðargrundvöllur eru mismunandi í upprunalegu matinu; jafnvægið er það sem tilgreint er í tilvísunarskýrslunni. Upprunaleg tölfræði var notað til að búa til þessa mynd af amsuo.
Bakgrunnurinn er ekki nýr, en tölurnar sem liggja að baki honum eru skýrar. USGS meta tungstensmínuframleiðslu heimsins árið 2025 í um það bil 85.000 tonnur tungstens í hreinu, þar af framleiddi Kína um það bil 67.000 tonnur — næstum 79% . Greining S&P Global, sem er vísað til í sama skýrslu, metur að Kína stjórni um 85% af heimsvísu útbótunaraðstöðum fyrir APT . Þegar leyfi undir tvínotkunarútfærslustjórnun Kína frá febrúar 2025 eru bætt við þessa samþættingu verður verð ekki lengur eini breytan: leyfi til að senda vörur verður að öðru leyti .
Á meðan er svör Vesturlands enn í byggingu. Mínustillingar utan Kína eru áætlaðar að vera um 34.000 tonn af WO 3í ári 2030 á móti frumspurn utan Kína sem nálgast 50.000 tonn , en tilkynnt og í rekstri verandi APT-geta utan Kína náðu um 70.000 tonnur . Þessi ósamræmi benda til óvenjulegs hættu: umbreytigetva sem er meiri en öruggur uppsetningaraðstöðu.
Innanlands í Kína hefur markaðurinn náð jafnvægi frekar en átt við ákveðna átt. Samkvæmt mati Chinatungsten Online frá 10. september voru almennt boð um 55% tungstensamsetningu stöðug á yfir 410.000 RMB á staðlaða tonnu ; APT hélt sig nálægt 600.000 RMB á tonnu langtíma samninga kaupstigi; og tungstensdústur fann botnstoð nálægt 900.000 RMB á tonnu . Einn vika áður höfðu 65% volframít-samsetningu breytt til um það bil 416.000 RMB á staðlaðri tonnu .
Það sem heldur gólfnum á staðinu er framleiðslustjórnun frekar en sterk eftirspurn: takmarkanir á gruvingum, öryggis- og umhverfiskröfur, minnkandi málmiðurstig og framkvæmd gegn óskráðum efnum hafa takmarkað umferðarvöld. Smeltihúsin, sem standa frammi fyrir þröngu jaðargildi, hafa lækkað eða stöðvað framleiðslu sína. Það sem heldur hámarkinu á staðinu er eftirspurnin sem hefur ekki enn komið fram – neðanátturufyrirtæki sem kaupa karbíð eru að vinna með söluþýða framleiðslu með stífum, handa-munnar innkaupum og reyndar viðskiptavinir vilja ekki endurraða.
Þess vegna er hefðbundin „Gullin september, silfurin október“ hápunktatíminn, fyrir því sem gengur, spurning frekar en forsenda, jafnvel í daglegri umfjöllun atvinnunnar sjálfar.
Svo eru þá gögnin úr Bandaríkjunum. Sendingar á sniðfyrirkomulagum í Júní 2026 voru samtals 270,5 milljón USD – að hækka 12,8% mánaðarlega og 31,7% árslega , með sendingum frá ársbyrjun til nú til að vera 1,47 milljarðar bandaríkjadala, eða 19,3% hærra en sama tímabilið árið 2025, samkvæmt skýrslu Bandaríkjaþvinnufélagins (US Cutting Tool Institute) og AMT um markaðinn fyrir þvinnuvörur, sem var gefin út 20. ágúst.
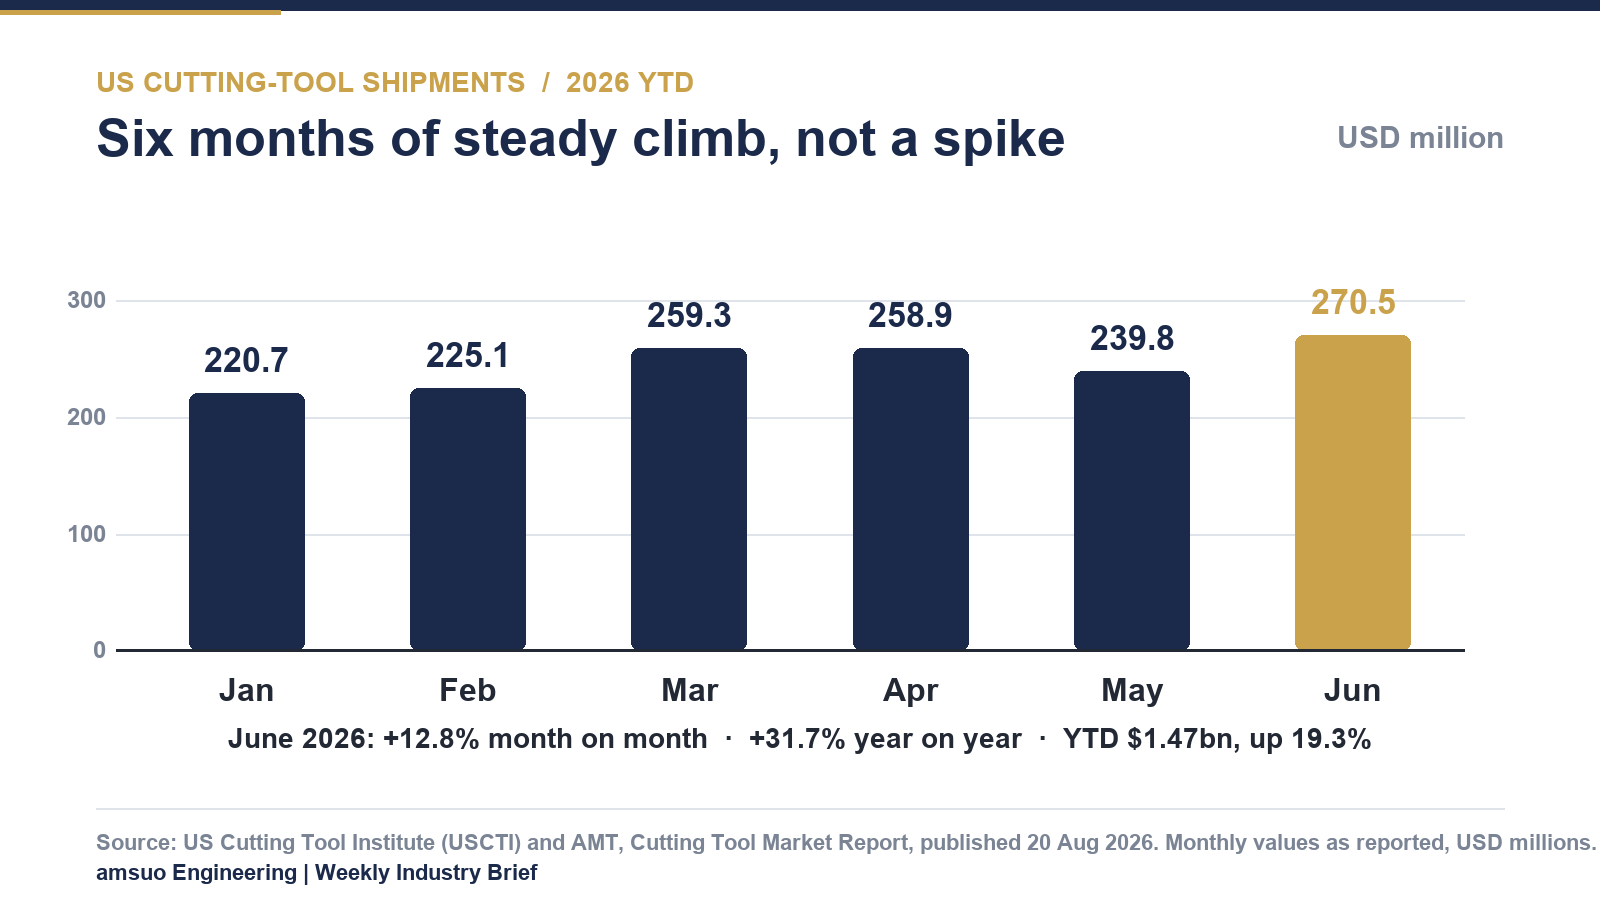
Mánaðarlegar sendingar þvinnuvara í Bandaríkjunum, janúar–júní 2026, í milljónum bandaríkjadala. Graf: amsuo, byggt á gögnum frá USCTI / AMT.
Lestu þessar tvær greinar saman og stategíska myndin verður skýrari. Vesturlandamarkaðurinn borgar mikla viðbót fyrir ofan í keðjunni, á meðan neyslan niður í keðjunni heldur áfram að stiga. Þessi samsetning er nákvæmlega sú umhverfisstöðu sem gerir efniðaupnotu, gæðastjórnun á efnavörum og gæði skjalasafns að fara úr að vera smáatriði í innkaupum og verða áhrif á vinstri.
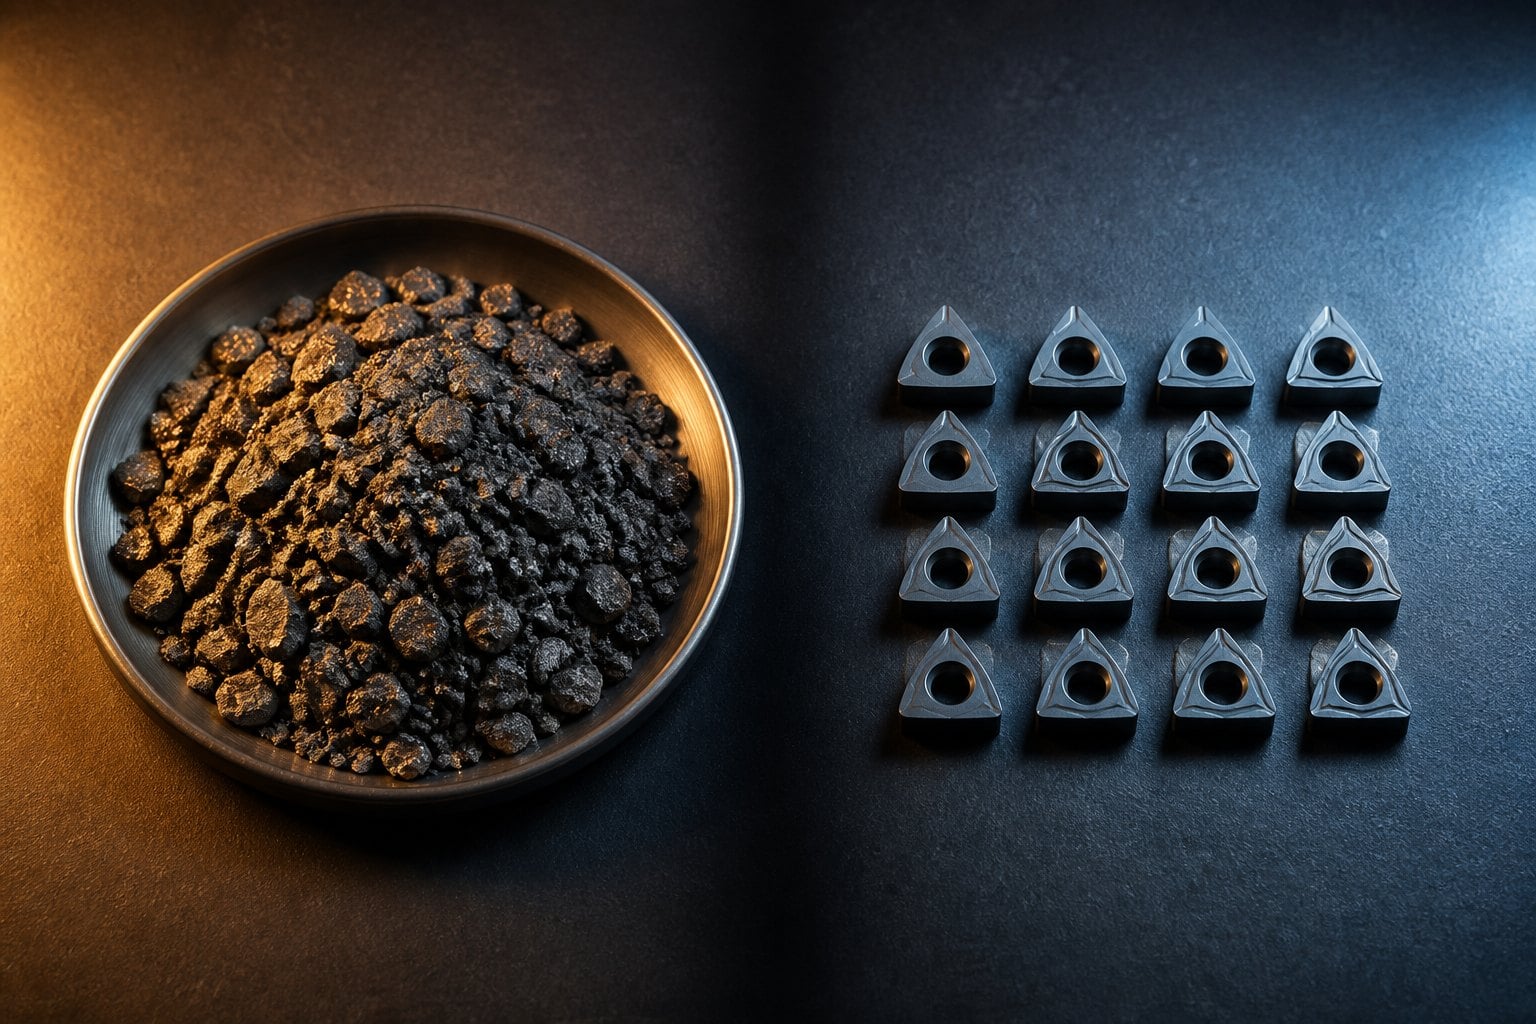
Frá málmsteini til innsetningar: umbreytingarstigð á milli er það sem nú er undir útflutningsleyfi. Mynd: amsuo.
| Penna | Stig | Dagsettur | Upprunalegt |
| 65% volframítþétting, Kína | ~RMB 416.000 / staðlaður tonn | 3. september 2026 | Chinatungsten Online |
| 55% volframþétting, Kína | Yfir RMB 410.000 / staðlaður tonn | 10. september 2026 | Chinatungsten Online |
| APT, Kína (nálægt langtíma samningstölu) | ~RMB 600.000 / tonn | 10. september 2026 | Chinatungsten Online |
| Volframsdýr, Kína | ~RMB 900.000 / tonna (neðri stöðulína) | 10. september 2026 | Chinatungsten Online |
| APT CIF Rotterdam, Evrópa | USD 2.900–3.100 / metur tonna | Upphaf september 2026 | SMM, vitnað í af Rare Earth Exchanges |
| Tilskipti Bandaríkjanna í sniðvörpum, júní 2026 | USD 270,5 milljónir, +31,7% ársfært | 20. ágúst 2026 | USCTI / AMT |
1. Gildistími tilboðs er núna áhættuhlutur, ekki bara formlega skilyrði. Með því að styrkja og APT mat áfram hafa tvífaldan vaxt á einum fjórðung, þýðir 90 daga fastur verðgildistími fyrir karbíð-háa vöruflokkana að grunnefni áhættan fer yfir á seljanda. Kaupendur sem taka við styttri, skýrri gildistíma — 15 til 30 daga — fá almennt betri verð en kaupendur sem krefjast langra lásana og borga fyrir hæggingu innan þess.
2. Nákvæmni í viðmiðunum er betri en ofnám í viðmiðunum. Bilinu á milli kínverskrar og ekki-kínverskrar APT áhrifar ekki jafnmikill á alla vöruskrá. Að velja dýrari mikrográðu karbíðs viðmiðun þar sem venjuleg viðmiðun, borð af kóbalt-HSS eða rétt útbúinn snúðuburr væri nóg, er dýr venja á þessum markaði. Verkfæraform, yfirborðsbeþekking og sniðskilyrði hafa almennt meiri áhrif á kostnað fyrir hverja holu en yfirheiti viðmiðunarinnar.
3. Skjölun verður að verslunargagni. Útflutningsstjórn lýðveldisins Kína gildir fyrir tiltekna APT, volframsóxíð, volframkarbíð og ákveðin fast volfram vörur undir tvínotkunarkerfisum. Aðskilinn takmarkanakostur Bandaríkjahersins fyrir volframmetallafjúl og þyngri volframlegeringar lengir sig upp að málmi og grunnefni frá 1. janúar 2027, með Kína á meðal upprunaþjóða sem eru innifaldar. Fyrir vesturlenska kaupendur er upprunastjórnun og efniheimild verið að breytast í skilyrði fyrir samþykki frekar en einföld skjalasafn — og aðilar sem geta framleidd þau án vandamála munu vera þeir sem biðja um tilboð.
Notkun á skurðfyrirbærum heldur áfram að stiga í Bandaríkjunum, þótt kostnaður við efni í uppruna sé enn hár. Mynd: amsuo.
Tveir markaðir, tvö verðskrár: verðafjárhækkunin utan Kína er nú jafn mikil um landfræði og sporvísun og um volframs. Mynd: amsuo.
Staða okkar fyrir komandi vikur er einföld. Óstöðugleiki í grunnefnum krefst styttri tilboðsvegur og opinbera framleiðsluverðsflutninga frekar en einstakra afsláttar, og krefst þess að verðskráin sé víð genóg til þess að kaupandi verði aldrei dreginn til þess að velja of hámarkaðan gæðastig til að leysa venjulega holu- eða burr-vandamál. Þar sem kaupandi þarf skjöl um uppruna og staðfestingu ætti þessa getu að vera framboðin á fyrsta stigi — áður en verð er gefið — því í sundrufallandi markaði er hún aukalega fyrsta síurin, ekki síðasta.
Samstætt af amsuo Engineering úr opinberum heimildum sem listar hér fyrir neðan. Allar tölur eru tilheyrandi þeim gefanda og eru aðeins til leiðbeiningar. Ekkert í þessari skýringu telst verðboð, boð eða ábyrgð; verðboð amsuo eru gefin sérstaklega á grundvelli staðfestra tilgreininga, magns og afhendingarskilmála.
 Heitar fréttir
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
Höfundarréttur © 2026 Amsuo Technology Limited. Öll réttindi áskilin — Stefna um persónuupplýsingar
 EN