×

एक ही धातु, दो कीमतें — और एक अमेरिकी कटिंग-टूल बाज़ार जो कम मांग के संकेत को नज़रअंदाज़ कर रहा है। इस सप्ताह के सारांश में 7 से 11 सितंबर 2026 के बीच टंगस्टन आपूर्ति श्रृंखला में क्या बदलाव आए, और कार्बाइड तथा एचएसएस टूलिंग खरीदारों के लिए उसका क्या अर्थ है, उसका विश्लेषण किया गया है।
कार्बाइड ड्रिल बिट्स और रोटरी बर्स — एक ऐसी आपूर्ति श्रृंखला का अंतिम छोर जो वर्तमान में दो अलग-अलग दुनियाओं में मूल्यांकन की जा रही है। चित्र: एमएसयूओ।
2026 के अधिकांश समय तक टंगस्टन पर चर्चा अस्थिरता के इर्द-गिर्द केंद्रित रही है। इस सप्ताह यह चर्चा है विचलन शुरुआत सितंबर में, शांघाई मेटल्स मार्केट ने यूरोपीय एपीटी (अमोनियम पैराटंगस्टेट, जो कार्बाइड पाउडर से पहले का प्रमुख मध्यवर्ती उत्पाद है) का मूल्यांकन सीआईएफ रॉटरडैम में किया, जो था 2,900–3,100 अमेरिकी डॉलर प्रति मीट्रिक टन इकाई डब्ल्यूओ के अनुसार समायोजित 3सामग्री और विनिमय दरों के साथ, चीनी घरेलू मूल्यांकन उसी सामग्री के लिए लगभग प्रति एमटीयू १,००० अमेरिकी डॉलर — एक अंतर जो लगभग प्रति एमटीयू २,००० अमेरिकी डॉलर तक पहुँच गया है, जैसा कि ९ सितंबर को रेयर अर्थ एक्सचेंजेज़ द्वारा रिपोर्ट किया गया।
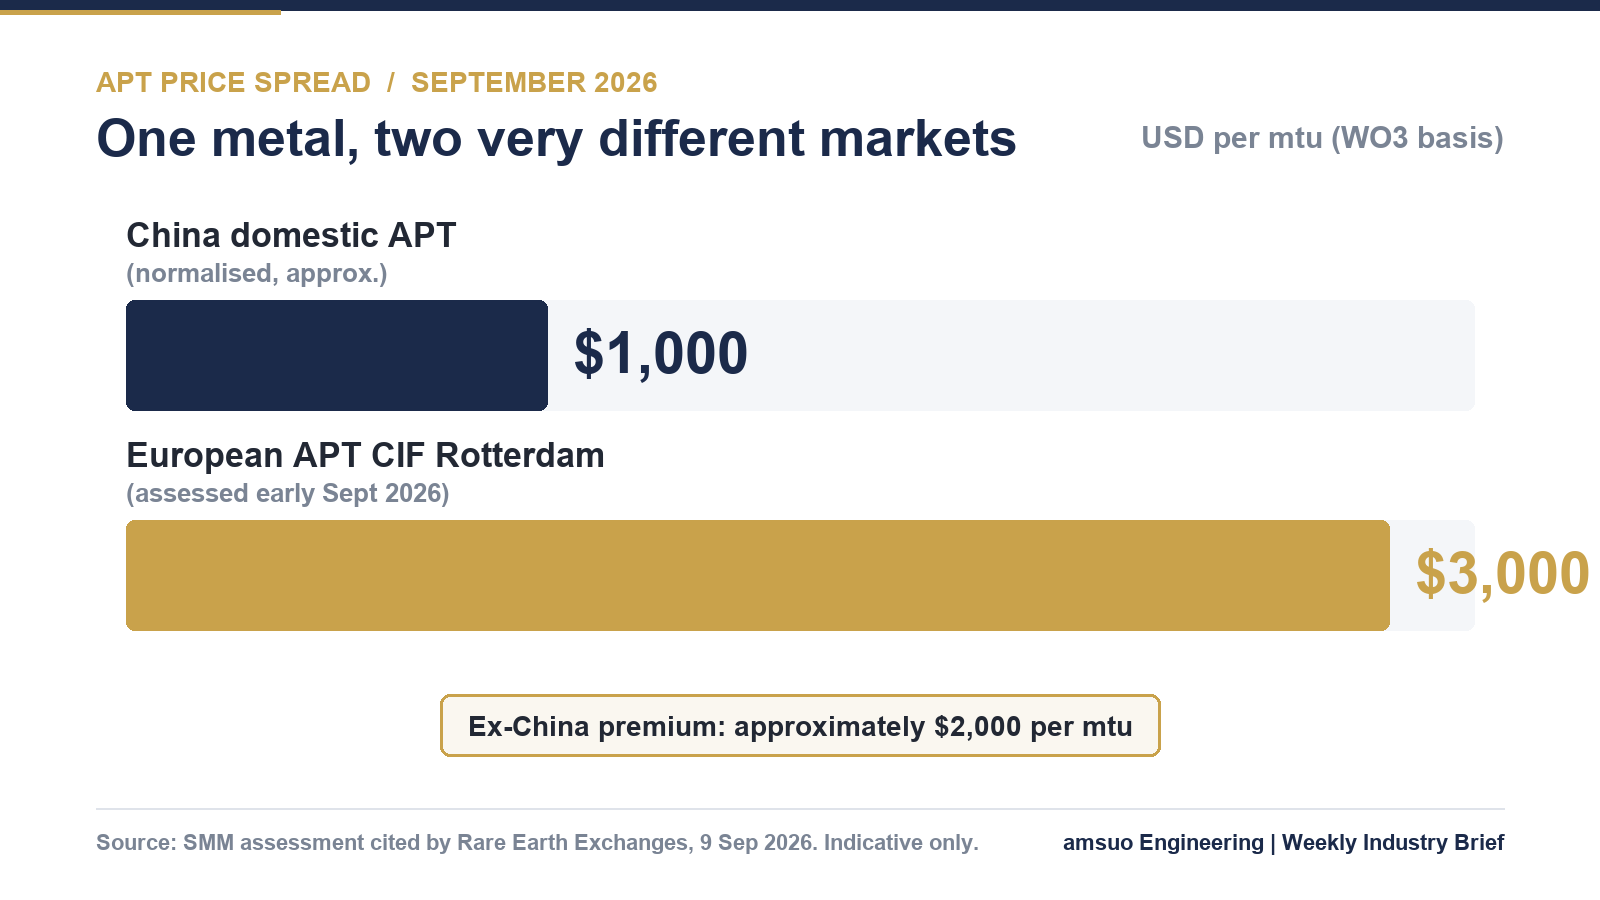
अगस्त २०२६ में मूल्यांकित एपीटी की संकेतात्मक तुलना। मूल मूल्यांकनों में इकाइयाँ और बाज़ार आधार भिन्न हैं; सामान्यीकरण उद्धृत रिपोर्ट का है। प्रकाशित आँकड़ों से एमएसयूओ द्वारा अनुकूलित।
संरचनात्मक पृष्ठभूमि कोई नया तथ्य नहीं है, लेकिन इसके पीछे के आँकड़े स्पष्ट हैं। यूएसजीएस के अनुसार, २०२५ में वैश्विक टंगस्टन खदान उत्पादन लगभग ८५,००० टन समाहित टंगस्टन के थे, जिनमें से चीन ने लगभग ६७,००० टन — लगभग ७९% उत्पादित किया । उसी रिपोर्ट में उद्धृत S&P ग्लोबल के विश्लेषण के अनुसार, चीन के पास वैश्विक APT शुद्धिकरण क्षमता का लगभग 85% नियंत्रण है । जब चीन के फरवरी 2025 के दोहरे उपयोग निर्यात नियंत्रणों के तहत लाइसेंसिंग को उस सांद्रता के ऊपर जोड़ा जाता है, तो कीमत एकमात्र चर नहीं रह जाती: शिपमेंट की अनुमति दूसरा चर बन जाती है .
इस बीच, पश्चिम का उत्तर अभी भी निर्माणाधीन है। चीन के बाहर की खान क्षमता का अनुमान लगभग 34,000 टन WO 32030 तक है, जबकि चीन के बाहर की प्राथमिक मांग लगभग 50,000 टन के निकट है, जबकि घोषित और संचालित चीन के बाहर की APT क्षमता कुछ 70,000 टन तक पहुँच सकती है यह असंगति एक असामान्य जोखिम की ओर इशारा करती है: वह परिवर्तन क्षमता जो सुरक्षित कच्चे माल से आगे निकल गई है।
चीन के भीतर, बाज़ार एक प्रवृत्ति के बजाय एक गतिरोध में स्थिर हो गया है। चाइनाटंगस्टन ऑनलाइन के १० सितंबर के मूल्यांकन के अनुसार, मुख्यधारा के प्रस्तावों के लिए ५५% टंगस्टन सांद्रित एक मानक टन प्रति ४१०,००० चीनी युआन से ऊपर स्थिर रहा । APT लंबी अवधि के अनुबंध के खरीद स्तर के निकट बना रहा; एक टन प्रति ६००,००० चीनी युआन और टंगस्टन चूर्ण को एक टन प्रति ९००,००० चीनी युआन के आसपास तल समर्थन मिला । एक सप्ताह पूर्व, ६५% वुल्फ्रामाइट सांद्रित को लगभग एक मानक टन प्रति ४१६,००० चीनी युआन पर समायोजित किया गया था । .
जो चीज़ फर्श को स्थिर रख रही है, वह मांग की ताकत नहीं, बल्कि आपूर्ति की अनुशासनशीलता है: खनन मात्रा नियंत्रण, सुरक्षा एवं पर्यावरणीय आवश्यकताएँ, अयस्क की गुणवत्ता में कमी, और अदृश्य सामग्री के खिलाफ लागू कार्यवाही — ये सभी कारक परिसंचरण मात्रा को सीमित कर रहे हैं। स्मेल्टर्स, जो संकुचित मार्जिन का सामना कर रहे हैं, ने उत्पादन को कम कर दिया है या उसे निलंबित कर दिया है। जो चीज़ छत को स्थिर रख रही है, वह वह मांग है जो अभी तक प्रकट नहीं हुई है — नीचले स्तर के कार्बाइड खरीदार बिक्री-आधारित उत्पादन कर रहे हैं, जिसमें कठोर, हाथ-से-मुँह तक की खरीद प्रक्रिया है, और स्टॉक भरने की इच्छा अभी भी कम है।
इसीलिए पारंपरिक “सुनहरा सितंबर, चाँदी का अक्टूबर” शिखर मौसम अभी के लिए एक प्रश्न है, न कि एक मान्यता — यहाँ तक कि उद्योग के स्वयं के दैनिक विश्लेषण में भी।
फिर अमेरिका के आँकड़े हैं। कटिंग-टूल के शिपमेंट में, जून २०२६ में कुल २७.०५ करोड़ अमेरिकी डॉलर — जो महीने के हिसाब से १२.८% अधिक और वर्ष-दर-वर्ष ३१.७% अधिक , वर्ष-प्रारंभ से अब तक के शिपमेंट के साथ 1.47 अरब अमेरिकी डॉलर, 19.3% वृद्धि के साथ 2025 की समान अवधि की तुलना में, यूएस कटिंग टूल इंस्टीट्यूट और एएमटी की कटिंग टूल मार्केट रिपोर्ट के अनुसार, जो 20 अगस्त को प्रकाशित की गई।
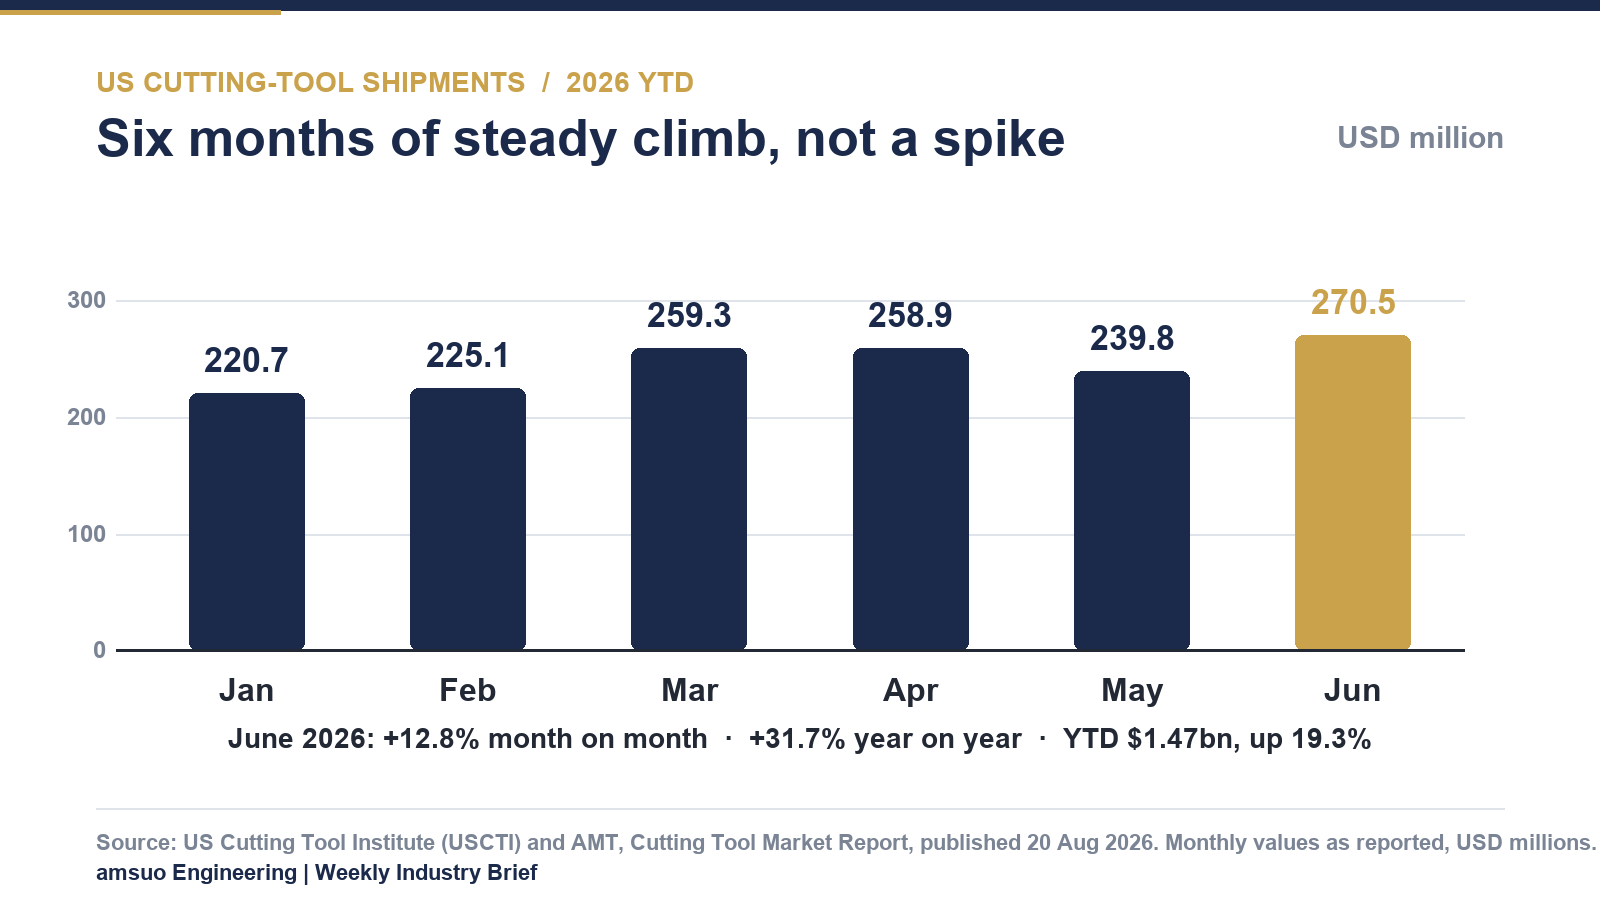
मार्च 2026 से जून 2026 तक मासिक अमेरिकी कटिंग-टूल शिपमेंट, अमेरिकी डॉलर में लाखों में। चार्ट: एमएसयूओ, यूएससीटीआई / एएमटी डेटा से।
उन दोनों पैराग्राफ़ों को एक साथ पढ़ें और रणनीतिक चित्र स्पष्ट हो जाता है। पश्चिमी बाज़ार ऊपरी स्तर पर भारी प्रीमियम का भुगतान कर रहा है, जबकि उसकी स्वयं की निचली स्तरीय खपत लगातार बढ़ रही है। यह संयोजन ठीक वह वातावरण है, जिसमें सामग्री दक्षता, ग्रेड अनुशासन और दस्तावेज़ीकरण की गुणवत्ता खरीद प्रक्रिया का एक छोटा विवरण नहीं रह जाते, बल्कि मार्जिन का निर्धारक बन जाते हैं।
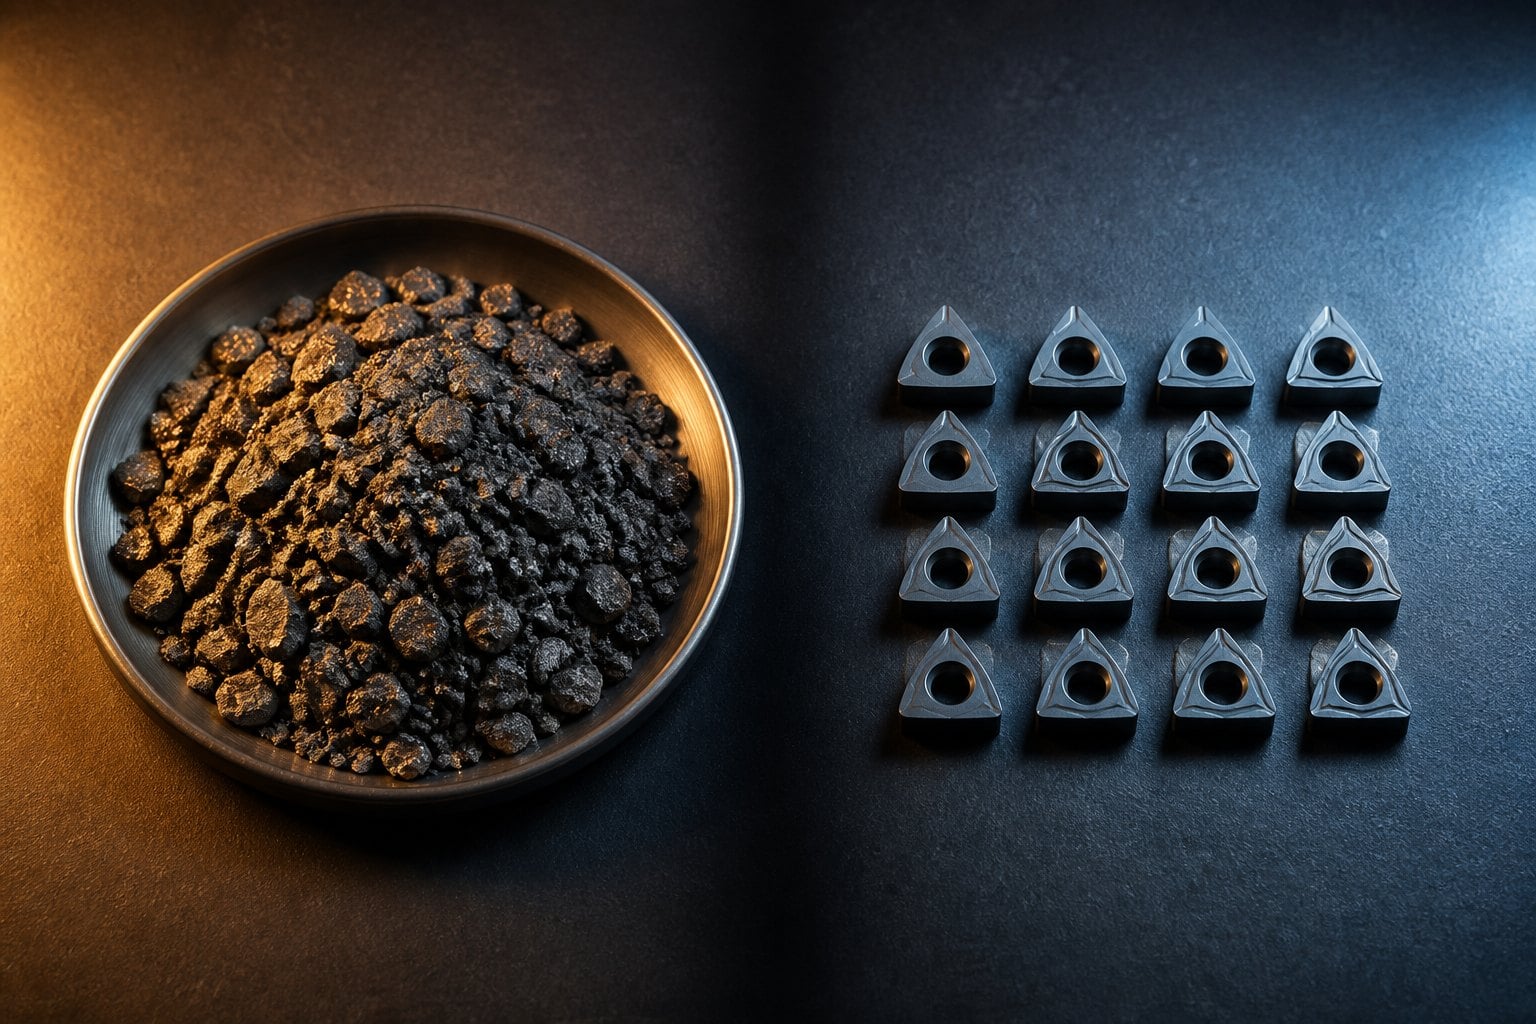
अयस्क से इंसर्ट तक: बीच का रूपांतरण चरण वह है जहाँ अब निर्यात लाइसेंसिंग लागू होती है। चित्र: एमएसयूओ।
| मार्कर | स्तर | तारीख़ युक्त | स्रोत |
| 65% वोल्फ्रामाइट सांद्रित, चीन | लगभग 416,000 रेनमिनबी (आरएमबी) प्रति मानक टन | 3 सितंबर 2026 | चाइनाटंगस्टन ऑनलाइन |
| 55% टंगस्टन सांद्रित, चीन | 410,000 रेनमिनबी (आरएमबी) प्रति मानक टन से अधिक | 10 सितंबर 2026 | चाइनाटंगस्टन ऑनलाइन |
| एपीटी, चीन (दीर्घकालिक अनुबंध स्तर के निकट) | लगभग 600,000 रेनमिनबी (आरएमबी) प्रति टन | 10 सितंबर 2026 | चाइनाटंगस्टन ऑनलाइन |
| टंगस्टन चूर्ण, चीन | लगभग ९,००,००० चीनी युआन प्रति टन (निचला समर्थन) | 10 सितंबर 2026 | चाइनाटंगस्टन ऑनलाइन |
| एपीटी सीआईएफ रॉटरडैम, यूरोप | २,९००–३,१०० अमेरिकी डॉलर प्रति मीट्रिक टन यूनिट | सितंबर २०२६ के आरंभ में | एसएमएम, रेयर अर्थ एक्सचेंजेज़ द्वारा उद्धृत |
| अमेरिका में कटिंग-टूल के शिपमेंट, जून २०२६ | २७.०५ करोड़ अमेरिकी डॉलर, वर्ष-प्रति-वर्ष ३१.७% वृद्धि | २० अगस्त २०२६ | यूएससीटीआई / एएमटी |
1. उद्धरण की वैधता अब औपचारिकता नहीं, बल्कि एक जोखिम का आइटम है। एकल तिमाही में सांद्रित और एपीटी मूल्यांकन अभी भी दो अंकों की दर से बढ़ रहे हैं; इसलिए कार्बाइड-प्रधान एसकेयू पर 90-दिवसीय निश्चित मूल्य वैधता अवधि रॉ-मटेरियल के जोखिम को विक्रेता पर स्थानांतरित कर देती है। जो खरीदार 15 से 30 दिन की छोटी, स्पष्ट रूप से बताई गई वैधता स्वीकार करते हैं, वे आमतौर पर उन खरीदारों की तुलना में एक स्पष्ट और सरल मूल्य प्राप्त करते हैं जो लंबे समय तक मूल्य तय रखने पर जोर देते हैं और उसके भीतर शामिल हेजिंग के लिए भुगतान करते हैं।
2. ग्रेड अनुशासन, ग्रेड में अतिवृद्धि से श्रेष्ठ है। चीनी और चीन के बाहर के एपीटी के बीच का अंतर एक सूची के सभी वस्तुओं पर समान रूप से लागू नहीं होता है। एक मानक ग्रेड, कोबाल्ट एचएसएस ड्रिल, या सही प्रोफाइल वाले रोटरी बर के बजाय एक प्रीमियम माइक्रो-ग्रेन कार्बाइड ग्रेड का निर्दिष्ट करना — जो कार्य को पूरा कर सकता है — इस बाज़ार में एक महंगी आदत है। उपकरण की ज्यामिति, कोटिंग का चयन और कट पैरामीटर आमतौर पर प्रति छिद्र लागत को शीर्षक सामग्री ग्रेड की तुलना में अधिक प्रभावित करते हैं।
3. दस्तावेज़ीकरण एक वाणिज्यिक संपत्ति बन रहा है। चीन के निर्यात-नियंत्रण लाइसेंसिंग का लागू होना विशिष्ट एपीटी, टंगस्टन ऑक्साइड, टंगस्टन कार्बाइड और कुछ ठोस टंगस्टन पर होता है उत्पाद द्वैध-उपयोग प्रणाली के अंतर्गत। अलग से, अमेरिका के रक्षा विभाग की प्रतिबंधात्मक व्यवस्था, जो टंगस्टन धातु के पाउडर और टंगस्टन भारी मिश्र धातु पर लागू होती है, १ जनवरी २०२७ से अयस्क और कच्चे माल तक ऊपर की ओर विस्तारित हो जाएगी, जिसमें चीन भी शामिल है। पश्चिमी खरीदारों के लिए, उत्पत्ति की ट्रेसेबिलिटी और सामग्री प्रमाणन योग्यता मानदंड बन रहे हैं बजाय कागजी कार्यवाही के — और जो आपूर्तिकर्ता इन्हें स्वच्छ रूप से तैयार कर सकते हैं, उन्हें ही उद्धरण देने के लिए अनुरोध किया जाएगा।
संयुक्त राज्य अमेरिका में कटिंग-टूल की खपत लगातार बढ़ रही है, भले ही ऊपर की ओर के कच्चे माल के मूल्य अभी भी उच्च स्तर पर बने हुए हैं। चित्र: amsuo।
दो बाज़ार, दो मूल्य-सूचियाँ: चीन के बाहर का प्रीमियम अब टंगस्टन के साथ-साथ भौगोलिक स्थिति और ट्रेसैबिलिटी पर भी इतना ही निर्भर करता है। चित्र: amsuo।
आने वाले सप्ताहों के लिए हमारी स्थिति स्पष्ट है। कच्चे माल की अस्थिरता के कारण छोटी अवधि के उद्धरण विंडो और पारदर्शी कच्चे माल के मूल्य-पारगमन की आवश्यकता है एकल-बार छूट देने के बजाय, और यह भी कि कैटलॉग को इतना व्यापक रखा जाए कि कोई ग्राहक सामान्य छिद्र या बर्र अनुप्रयोग को हल करने के लिए अतिरिक्त विनिर्दिष्ट ग्रेड के लिए मजबूर न हो। जहाँ कोई खरीदार दस्तावेज़ित मूल और प्रमाणन की आवश्यकता रखता है, उस क्षमता को मूल्य से पहले ही प्रस्तुत किया जाना चाहिए — क्योंकि एक विखंडित बाज़ार में यह अब अंतिम फ़िल्टर नहीं, बल्कि पहला फ़िल्टर बन गया है।
एमएसयूओ इंजीनियरिंग द्वारा नीचे सूचीबद्ध सार्वजनिक स्रोतों से संकलित। सभी आँकड़े उनके प्रकाशकों को समर्पित हैं और केवल सूचनात्मक हैं। इस सारांश में शामिल कुछ भी मूल्य उद्धरण, प्रस्ताव या प्रतिबद्धता नहीं है; एमएसयूओ के मूल्य उद्धरण आधिकारिक विनिर्देशों, मात्राओं और डिलीवरी शर्तों के आधार पर अलग से जारी किए जाते हैं।
 गर्म समाचार
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
कॉपीराइट © 2026 अम्सुओ टेक्नोलॉजी लिमिटेड। सर्वाधिकार सुरक्षित — गोपनीयता नीति
 EN