×

इस सप्ताह चीन में एपीटी की कीमत लगभग ५,९५,००० युआन प्रति टन के निकट बनी रही, जबकि यूरोप में उसी उत्पाद की कीमत लगभग १७,५०,००० युआन हो गई। घरेलू स्तर पर, टंगस्टन ने अब तक २०२६ में हुए सभी लाभ वापस कर दिए हैं। विदेश में, अमेरिका में कटिंग-टूल के मासिक शिपमेंट ने एक नया ऐतिहासिक रिकॉर्ड बनाया है — और उद्योग के स्वयं के नेतृत्व ने स्पष्ट रूप से खरीदारों को सॉलिड कार्बाइड के विकल्पों की ओर मोड़ा है।
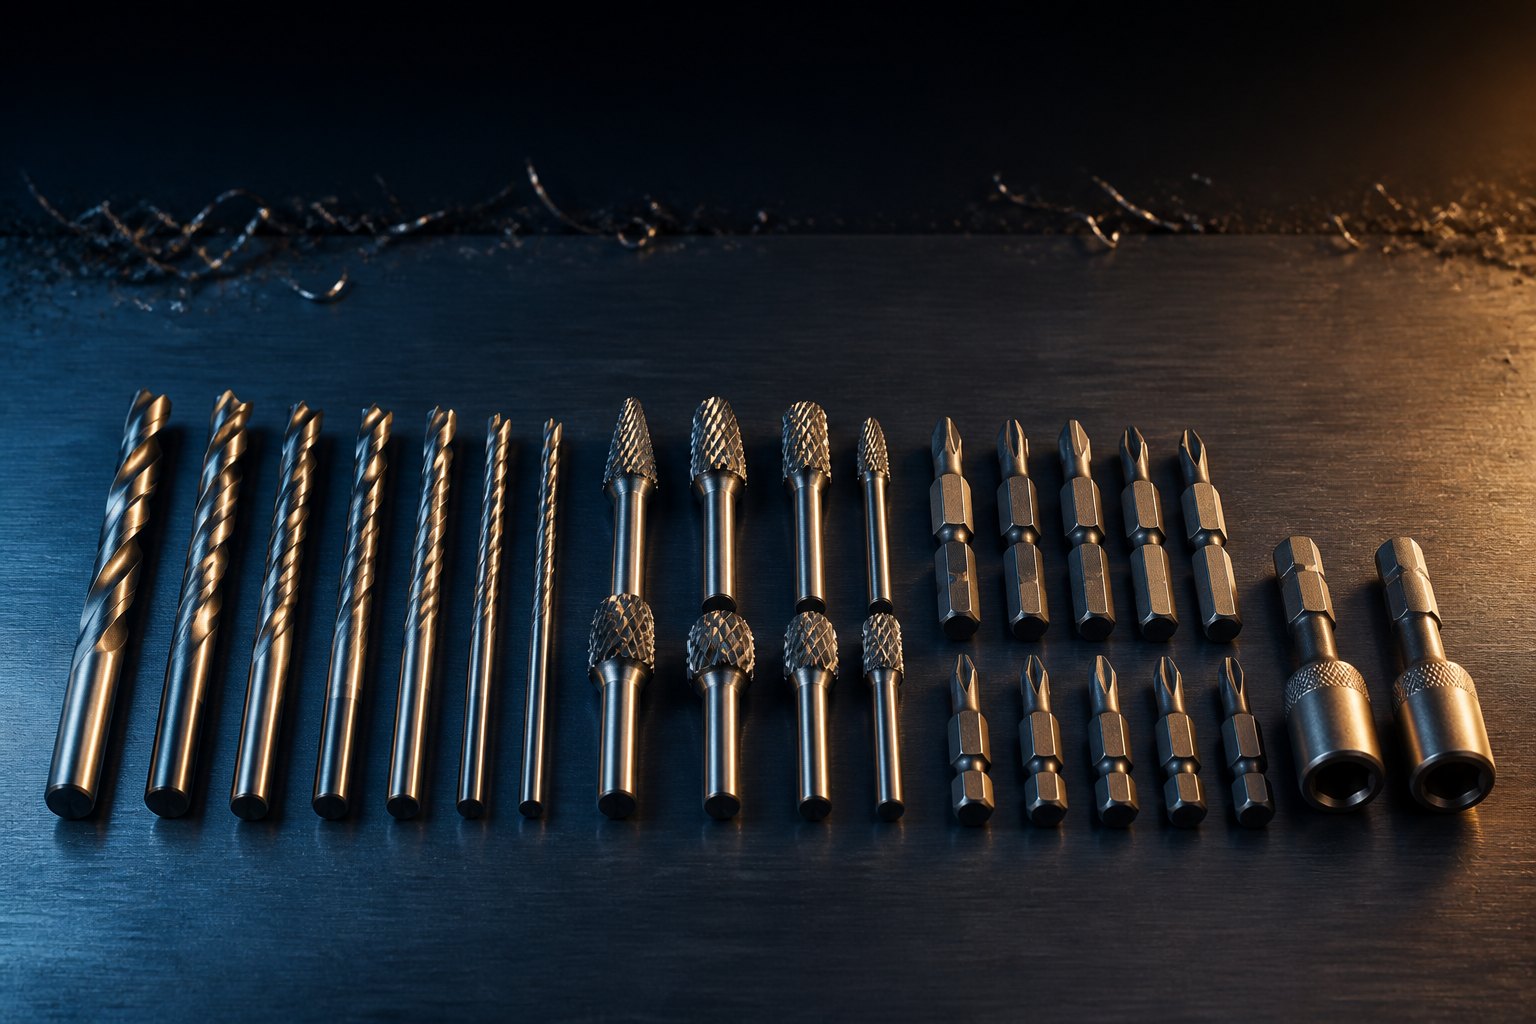
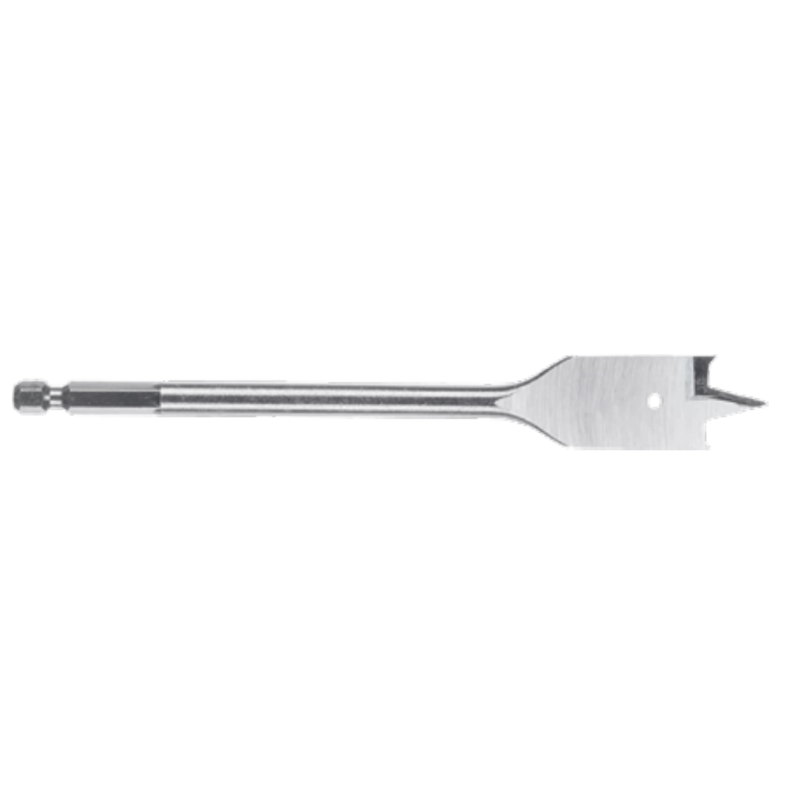
लागत दबाव के तहत एक सूची: बाज़ार के एक्सेसरीज़ वाले छोर पर कच्चे माल के उतार-चढ़ाव को अलग तरह से सोखा जाता है, जो सॉलिड टूलिंग से भिन्न है। चित्र: एमएसयूओ।
१५ सितंबर को, चाइनाटंगस्टन ऑनलाइन ने मूल्यांकन किया चीनी घरेलू एपीटी की कीमत ५,९०,०००–६,००,००० युआन प्रति टन । उसी मध्यवर्ती उत्पाद के लिए यूरोपीय मूल्यांकन था २,९००–३,००० अमेरिकी डॉलर प्रति एमटीयू — जो वर्तमान विनिमय दरों पर रूपांतरित करने पर है १७,२२,०००–१७,८२,००० युआन प्रति टन । यह १० लाख युआन से अधिक का अंतर है एक ही रसायन के एक टन पर 10 लाख रेनमिनबी (RMB) जैसा कि 21वीं सदी बिजनेस हेराल्ड द्वारा 15 सितंबर को रिपोर्ट किया गया।
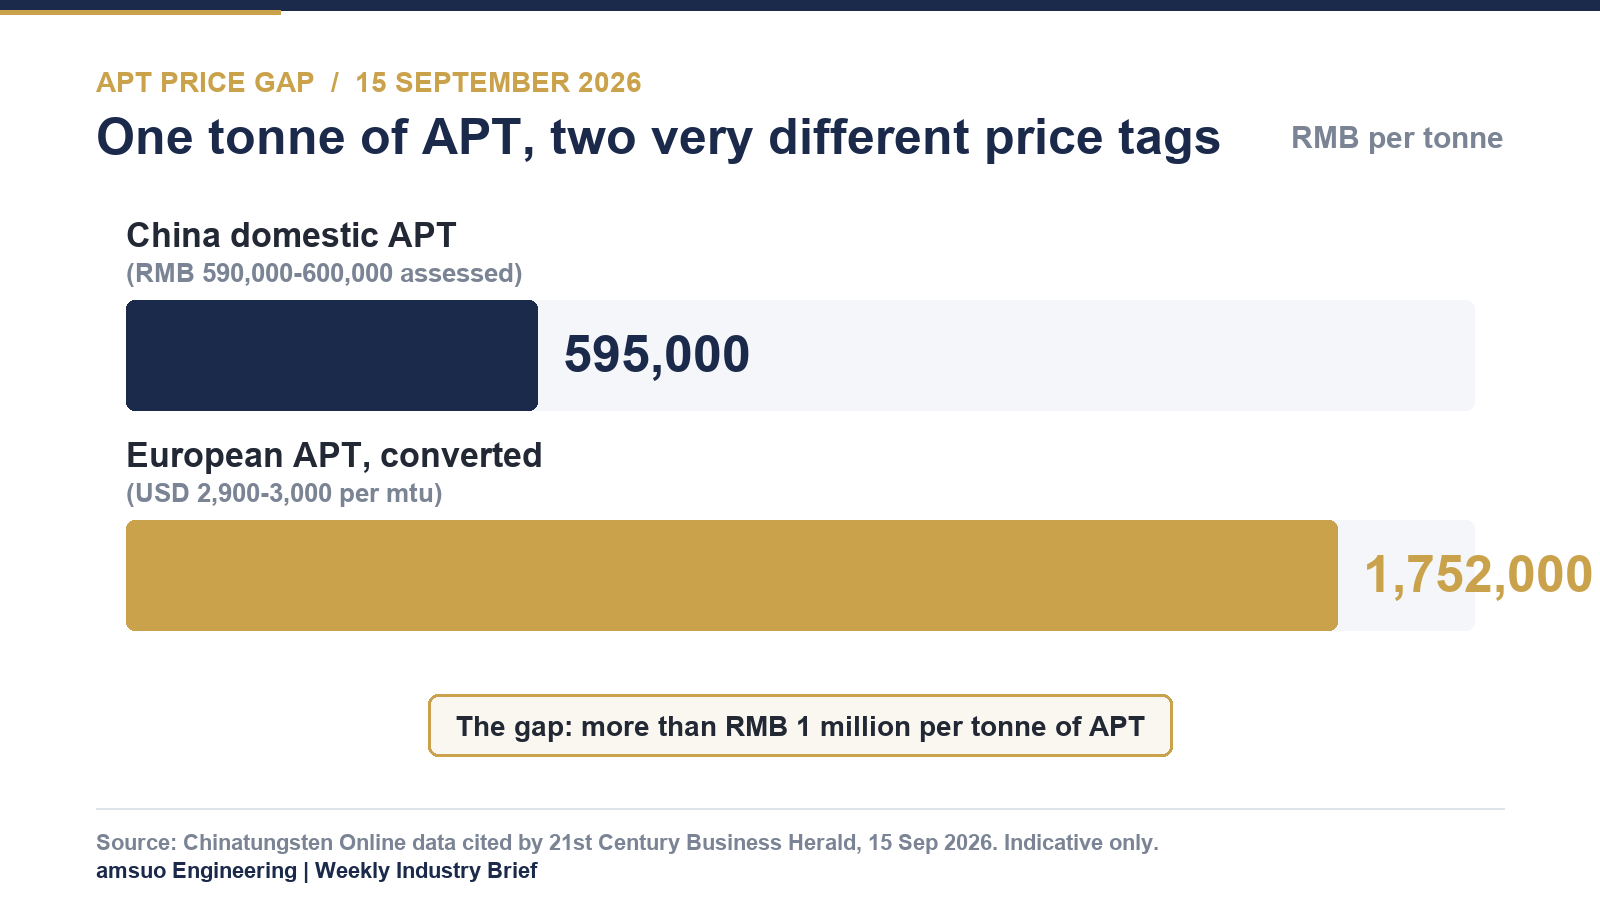
मूल्यांकित APT मूल्यों की संकेतात्मक तुलना, 15 सितंबर 2026। चार्ट: amsuo, चाइनाटंगस्टन ऑनलाइन के आँकड़ों से, जिन्हें 21वीं सदी बिजनेस हेराल्ड ने उद्धृत किया है।
यह अंतर कोई पूर्णांकन त्रुटि नहीं है और न ही यह अस्थायी है। उसी रिपोर्ट में यूरोपीय APT को लगभग 2025 के आरंभ के स्तर से 794% अधिक बताया गया है। दो बाज़ार जो पहले एक साथ चलते थे, अब एक ही पदार्थ को दो भिन्न मौलिक कारकों के आधार पर मूल्यांकित कर रहे हैं।
आपूर्ति मानचित्र दोनों ओर एक साथ बदल गया। निर्यात की ओर, चीन के नियंत्रण मूल्य निर्धारण के प्रश्न से अनुमति के प्रश्न की ओर बढ़ गए हैं: टंगस्टन से संबंधित निर्यात नियंत्रणों के 2025 में विस्तार के बाद, जनवरी 2026 में जापान के प्रति दोहरे उपयोग के उपायों में कड़ाई लाई गई, जिसके परिणामस्वरूप जापान में टंगस्टन पाउडर के आयात में तेज़ी से कमी आई, और दुनिया के दो बड़े टंगस्टन हेक्साफ्लोराइड उत्पादकों ने कच्चे माल की समस्याओं के कारण पहली छमाही में उत्पादन में कटौती की रिपोर्ट की।
उत्पादन क्षेत्रों ने भी इसी तरह प्रतिक्रिया दी। ज़िम्बाब्वे ने सभी रूपों में टंगस्टन के निर्यात को निलंबित कर दिया है , जिसके पीछे कारण मई 2026 में टंगस्टन को एक महत्वपूर्ण खनिज के रूप में सूचीबद्ध करना है। वियतनाम के उद्योग और व्यापार मंत्रालय ने टंगस्टन को निर्यात के लिए पात्र खनिजों की सूची से हटाने का प्रस्ताव दिया है। यूनाइटेड किंगडम में, राष्ट्रीय संपत्ति कोष ने अंतिम अगस्त में टंगस्टन वेस्ट में तकरीबन 71 मिलियन जीबीपी के निवेश की घोषणा की, जिसका उद्देश्य डेवन में हेमर्डन टंगस्टन-टिन खदान को पुनः शुरू करने का समर्थन करना है।
चीन के भीतर प्रतिबंध भूवैज्ञानिक होने के साथ-साथ प्रशासनिक भी है: सांद्रित खनन को प्राकृतिक संसाधन मंत्रालय द्वारा निर्धारित वार्षिक कोटा के अधीन किया जाता है, और उत्पादन वर्ष दर वर्ष कम होता जा रहा है। उसी रिपोर्ट में उद्धृत विश्लेषकों ने चीन के 2025 के टंगस्टन उत्पादन को 67,000 टन, जो वैश्विक आपूर्ति का लगभग 78.7% है , बताया है, और यह भी नोट किया है कि नए विदेशी परियोजनाओं से निकट अवधि में कोई महत्वपूर्ण मात्रा की वृद्धि की संभावना नहीं है।
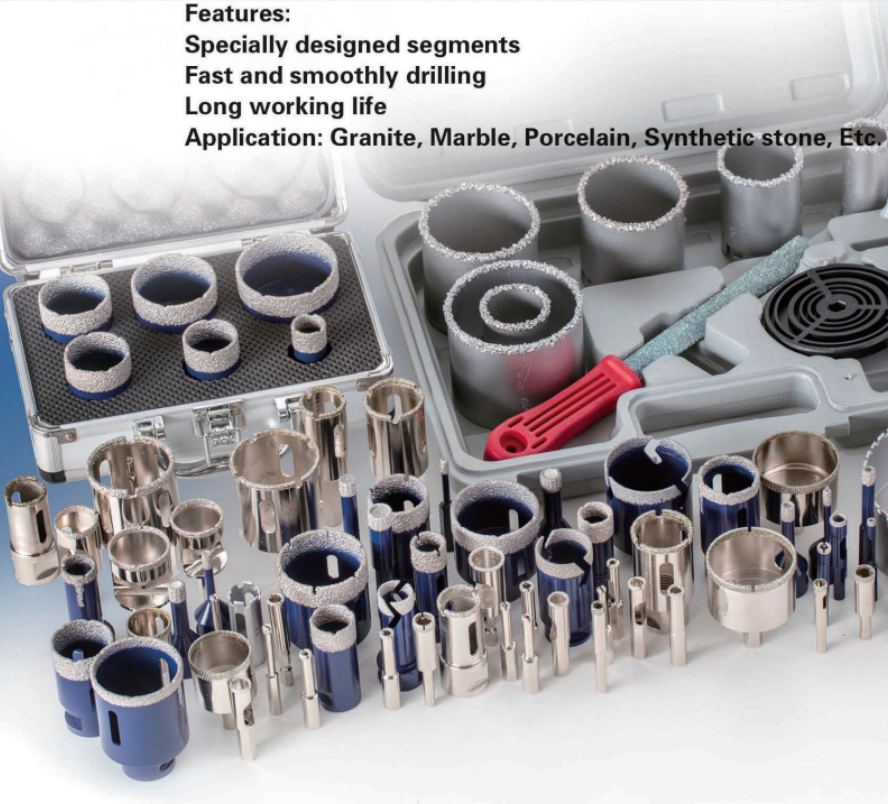
कार्बाइड पाउडर — एक मध्यवर्ती उत्पाद, जहाँ घरेलू मूल्य और निर्यात मूल्य अब लागत के साथ-साथ भौगोलिक स्थिति के कारण भी अलग हो गए हैं। चित्र: amsuo।
घरेलू संख्या की अपनी एक कहानी है। चीनी APT का वर्ष 2026 लगभग 670,000 युआन प्रति टन पर शुरू हुआ, मार्च में लगभग 1.52 मिलियन युआन पर चरम पर पहुँचा , और तब से लगभग ५,९५,००० रेनमिनबी — एक पूर्ण आवृत्ति यात्रा जिसने पूरे वर्ष के लाभ को समाप्त कर दिया है।
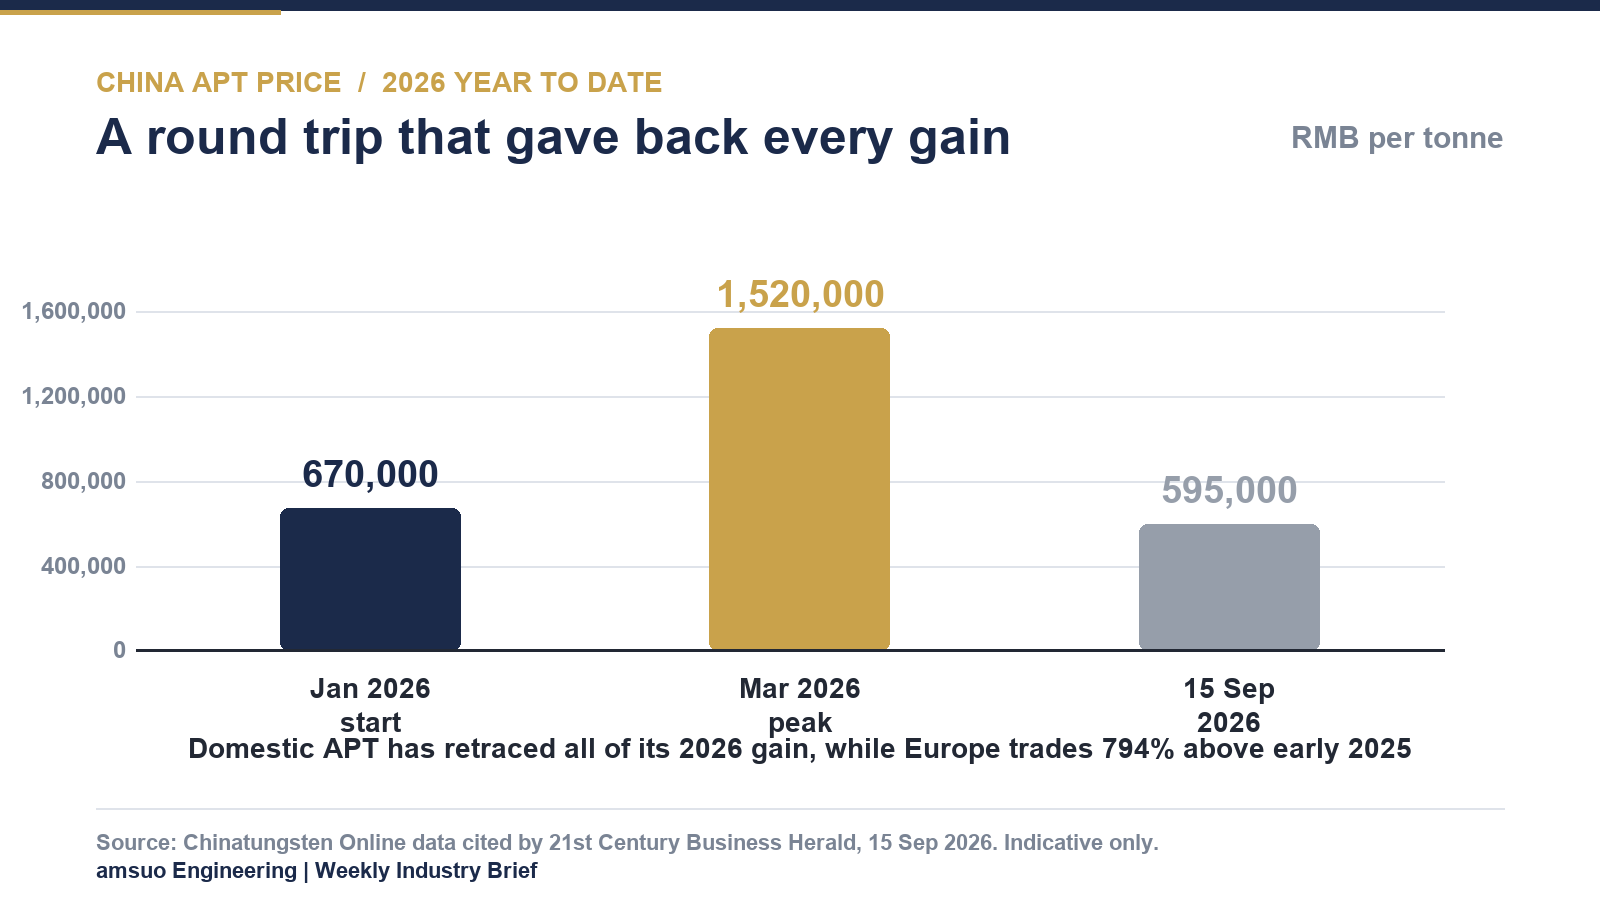
चीन का घरेलू एपीटी, २०२६ वर्ष के अब तक। चार्ट: एमएसयूओ, चाइनाटंगस्टन ऑनलाइन के आँकड़ों का उल्लेख २१वीं सदी बिजनेस हरल्ड द्वारा १५ सितंबर २०२६ को किया गया।
गानझौ टंगस्टन उद्योग संघ के सितंबर के दृष्टिकोण में एक ऐसे बाज़ार का वर्णन किया गया है जिसका गिरना रुक गया है, परंतु वसूली नहीं हुई है: ५५% काला टंगस्टन सांद्रित, प्रति मानक टन ४,१३,००० रेनमिनबी ,एपीटी: ६,००,००० रेनमिनबी और मध्यम-कण टंगस्टन चूर्ण: प्रति किलोग्राम ९३० रेनमिनबी चाइनाटंगस्टन का स्वयं का साप्ताहिक मूल्यांकन संकीर्ण-सीमा संरेखण था, जिसमें दोनों पक्ष नीचले स्तर के भंडार के पुनर्भरण और प्रमुख उत्पादकों के द्वितीयार्ध अनुबंध मूल्यों की प्रतीक्षा कर रहे थे।
उस शामिल घरेलू चित्र के विपरीत, अमेरिका में कटिंग-टूल की खपत एक रिकॉर्ड स्थापित कर चुकी है। शिपमेंट कुल जुलाई 2026 में 278.1 मिलियन अमेरिकी डॉलर — जो जून की तुलना में 2.8% और जुलाई 2025 की तुलना में 29% अधिक — यह अमेरिकी मशीन टूल्स एसोसिएशन (AMT) और संयुक्त राज्य अमेरिका के कटिंग टूल इंस्टीट्यूट द्वारा 16 सितंबर को प्रकाशित कटिंग टूल मार्केट रिपोर्ट के अनुसार, अब तक का सबसे उच्चतम मासिक कुल आँकड़ा है। वर्ष-प्रारंभ से अब तक के शिपमेंट 1.75 अरब अमेरिकी डॉलर तक पहुँच गए हैं, जो 20.7% की वृद्धि है। इकाई शिपमेंट माह-दर-माह स्थिर रहे, जिसका अर्थ है कि वृद्धि मूल्य में है, न कि मात्रा में।
रिपोर्ट की स्वयं की टिप्पणी इसका कारण स्पष्ट करती है। AMT के कटिंग टूल उत्पाद समूह के अध्यक्ष जैक बर्ली ने मूल्य वृद्धि का आंशिक रूप से कारण "कार्बाइड संकट" को बताया, जिसने उपयोगकर्ता लागत को दो अंकों के प्रतिशत में बढ़ा दिया है, विशेष रूप से बड़े औजारों पर — और कहा कि वे IMTS में ठोस कार्बाइड कटिंग टूल्स के विकल्प के रूप में प्रतिस्थापन योग्य कार्बाइड हेड्स जैसे वैकल्पिक समाधानों में मजबूत रुचि की अपेक्षा करते हैं , क्योंकि खरीदार अपने व्यय पर नियंत्रण रखना चाहते हैं। आईटीआर इकोनॉमिक्स की मिशेल कोसेस ने एक विपरीत दृष्टिकोण प्रस्तुत किया: वृद्धि वास्तविक है, लेकिन असमान — ऑटोमोटिव-प्रकार के बाज़ार स्थिर हैं, उच्च-प्रौद्योगिकी और रक्षा क्षेत्र तेज़ी से बढ़ रहे हैं, और टिकाऊ वस्तुओं के भंडार चक्र के २०२७ में गिरने की संभावना है।
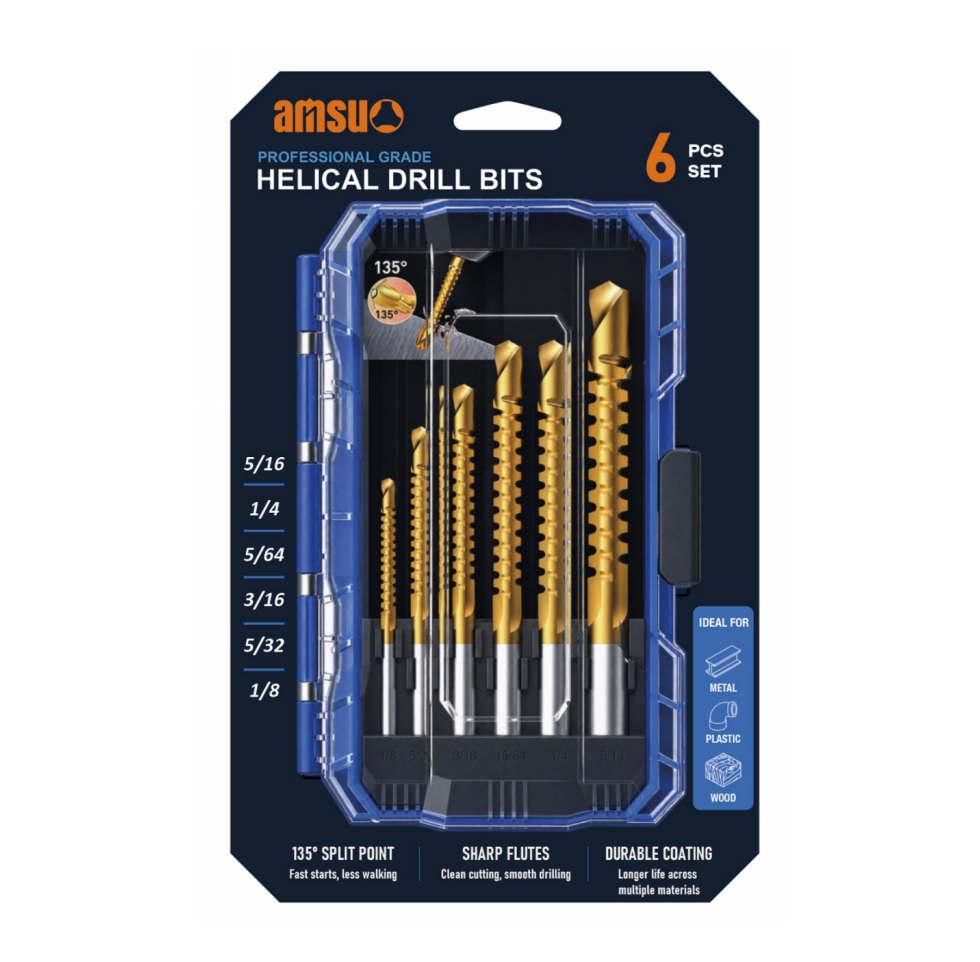
बदले जा सकने वाले हेड, पुनः तेज़ करना और ज्यामिति अब लागत बचत के विचारों से आगे बढ़कर मुख्यधारा के खरीद आधार बन गए हैं। चित्र: amsuo।
| मार्कर | स्तर | तारीख़ युक्त | स्रोत |
| एपीटी, चीन घरेलू | ५९०,०००–६००,००० युआन / टन | १५ सितंबर २०२६ | चाइनाटंगस्टन ऑनलाइन, २१वीं सदी बिज़नेस हरल्ड द्वारा उद्धृत |
| एपीटी, यूरोप (परिवर्तित) | २,९००–३,००० अमेरिकी डॉलर / एमटीयू ≈ १७.२२–१७.८२ लाख युआन / टन | १५ सितंबर २०२६ | चाइनाटंगस्टन ऑनलाइन, २१वीं सदी बिज़नेस हरल्ड द्वारा उद्धृत |
| चीन एपीटी, २०२६ की सीमा | ६.७ लाख युआन (जनवरी) → १५.२ लाख युआन (मार्च की चरम सीमा) → वर्तमान में लगभग ५.९५ लाख युआन | १५ सितंबर २०२६ | चाइनाटंगस्टन ऑनलाइन, २१वीं सदी बिज़नेस हरल्ड द्वारा उद्धृत |
| गानझौ संघ सितंबर का दृष्टिकोण | 55% सांद्रित 413,000 चीनी युआन / मानक टन; APT 600,000 चीनी युआन / टन; मध्यम-दाने वाला चूर्ण 930 चीनी युआन / किग्रा | सितंबर 2026 | गानझौ टंगस्टन उद्योग संघ, माइस्टील के माध्यम से |
| अमेरिका में कटिंग-टूल के शिपमेंट, जुलाई 2026 | 278.1 मिलियन अमेरिकी डॉलर, मासिक आधार पर +2.8%, वार्षिक आधार पर +29%; वर्ष के आरंभ से अब तक 1.75 बिलियन अमेरिकी डॉलर, +20.7% | 16 सितंबर 2026 | AMT / USCTI कटिंग टूल बाज़ार रिपोर्ट |
| विश्व टंगस्टन उत्पादन में चीन का हिस्सा | 2025 में 67,000 टन, आपूर्ति का लगभग 78.7% | 2025 के आँकड़े, सितंबर 2026 में उद्धृत | गुओजिन सिक्योरिटीज़ द्वारा उद्धृत USGS के आँकड़े |
1. "ठोस कार्बाइड के विकल्प" अब एक प्रमुख संक्षिप्त अवधारणा है, कोई अपग्रेड नहीं। जब AMT के कटिंग-टूल समूह के अध्यक्ष कहते हैं कि खरीदार IMTS पर बदलने योग्य हेड्स की खरीद करेंगे, तो ज्यामिति, पुनः शार्पनिंग और मॉड्यूलर प्रणालियाँ लागत समझौतों के रूप में समाप्त हो जाती हैं। बर्स, ड्रिल्स, सॉकेट्स और बिट्स पर आधारित एक कैटलॉग के लिए अवसर है कि वे बेचें प्रति छिद्र लागत — न कि लाइन पर उपकरण की कीमत।
2. दो मूल्य पुस्तिकाएँ दो अलग-अलग कोटेशन प्रथाएँ हैं। घरेलू और निर्यात APT के बीच 10 लाख RMB से अधिक का अंतर होने के कारण, एक ही आंतरिक लागत धारणा दोनों में से एक के लिए गलत होगी, और निर्यात कोटेशन में एक लाइसेंसिंग आयाम होता है जो घरेलू कोटेशन में नहीं होता। वैधता अवधि को इतनी छोटी रखना चाहिए कि वह उस बाज़ार में भी टिक सके जिसने नौ महीनों में एक दिशा में 127% की गति से गति बदली और फिर वापस आ गया।
3. दस्तावेज़ीकरण का मूल्य लगातार बढ़ रहा है। निर्यात नियंत्रण, महत्वपूर्ण खनिजों के नामांकन और उत्पत्ति-आधारित नियमों को पश्चिमी बाज़ारों में खरीद आवश्यकताओं में शामिल किया जा रहा है। सामग्री प्रमाणन और ट्रेसैबिलिटी अब एक गंभीर खरीदार द्वारा लगाया जाने वाला पहला फ़िल्टर बन गए हैं — कीमत से पहले। वे आपूर्तिकर्ता जो इन प्रश्नों के स्पष्ट उत्तर दे सकते हैं, कतार में सबसे आगे चले जाते हैं।
दो मूल्य पुस्तिकाएँ, दो योजना चक्र: अब इन्वेंट्री रणनीति को प्रत्येक बाज़ार के अनुसार, न कि प्रत्येक उत्पाद के अनुसार निर्धारित किया जाना चाहिए। चित्र: amsuo।
आने वाले सप्ताहों के लिए हमारी कार्य-रणनीति: कोटेशन की वैधता को छोटा रखना और सामग्री के मूल्य-संचरण को स्पष्ट रूप से दिखाना; साथ ही कैटलॉग को इतना व्यापक बनाए रखना कि कोई ग्राहक कभी भी एक ठोस कार्बाइड टूल के लिए बाध्य न हो, जबकि एक प्रतिस्थापन योग्य हेड, एक पुनः शार्पन किया गया टूल या एक अलग ज्यामिति वही कार्य कम लागत पर पूरा कर सकती है। एक ही मध्यवर्ती उत्पाद के घरेलू और निर्यात मूल्य के बीच का अंतर कोई आपूर्तिकर्ता समतल नहीं कर सकता — लेकिन एक खरीदार को इससे गुज़रने में सहायता दी जा सकती है, और यह किसी छूट की तुलना में चुने जाने का अधिक स्थायी कारण है।
एमएसयूओ इंजीनियरिंग द्वारा नीचे सूचीबद्ध सार्वजनिक स्रोतों से संकलित। सभी आँकड़े उनके प्रकाशकों को समर्पित हैं और केवल सूचनात्मक हैं। इस सारांश में शामिल कुछ भी मूल्य उद्धरण, प्रस्ताव या प्रतिबद्धता नहीं है; एमएसयूओ के मूल्य उद्धरण आधिकारिक विनिर्देशों, मात्राओं और डिलीवरी शर्तों के आधार पर अलग से जारी किए जाते हैं।
 गर्म समाचार
2026-10-29
2026-10-05
2026-09-25
2026-09-18
2026-09-12
2026-09-11
Copyright © 2026 Amsuo Technology Limited. All rights reserved — गोपनीयता नीति
 EN