×

Chiński APT utrzymywał się w tym tygodniu w okolicach 595 000 RMB za tonę, podczas gdy ten sam produkt w Europie przeliczono na około 1,75 mln RMB. W kraju wolfram stracił już wszystkie zyski osiągnięte w 2026 roku. Za granicą dostawy amerykańskich narzędzi tnących osiągnęły nowy miesięczny rekord – a liderzy branży otwarcie kierują zakupujących ku alternatywom dla narzędzi pełnoprzekrojowych z węglików spiekanych.
Katalog pod presją kosztów: segment akcesoriów rynku pochłania wahania cen surowców inaczej niż segment narzędzi pełnoprzekrojowych. Ilustracja: amsuo.
15 września Chinatungsten Online określił Chiński krajowy APT na poziomie 590 000–600 000 RMB za tonę . Europejska cena tego samego półproduktu wynosiła 2900–3000 USD za mtu — co przy obowiązujących kursach przelicza się na 1,722–1,782 mln RMB za tonę . Oznacza to różnicę przekraczającą 1 milion juanów chińskich za jedną tonę tego samego związku chemicznego , jak podano w dzienniku „21st Century Business Herald” 15 września.
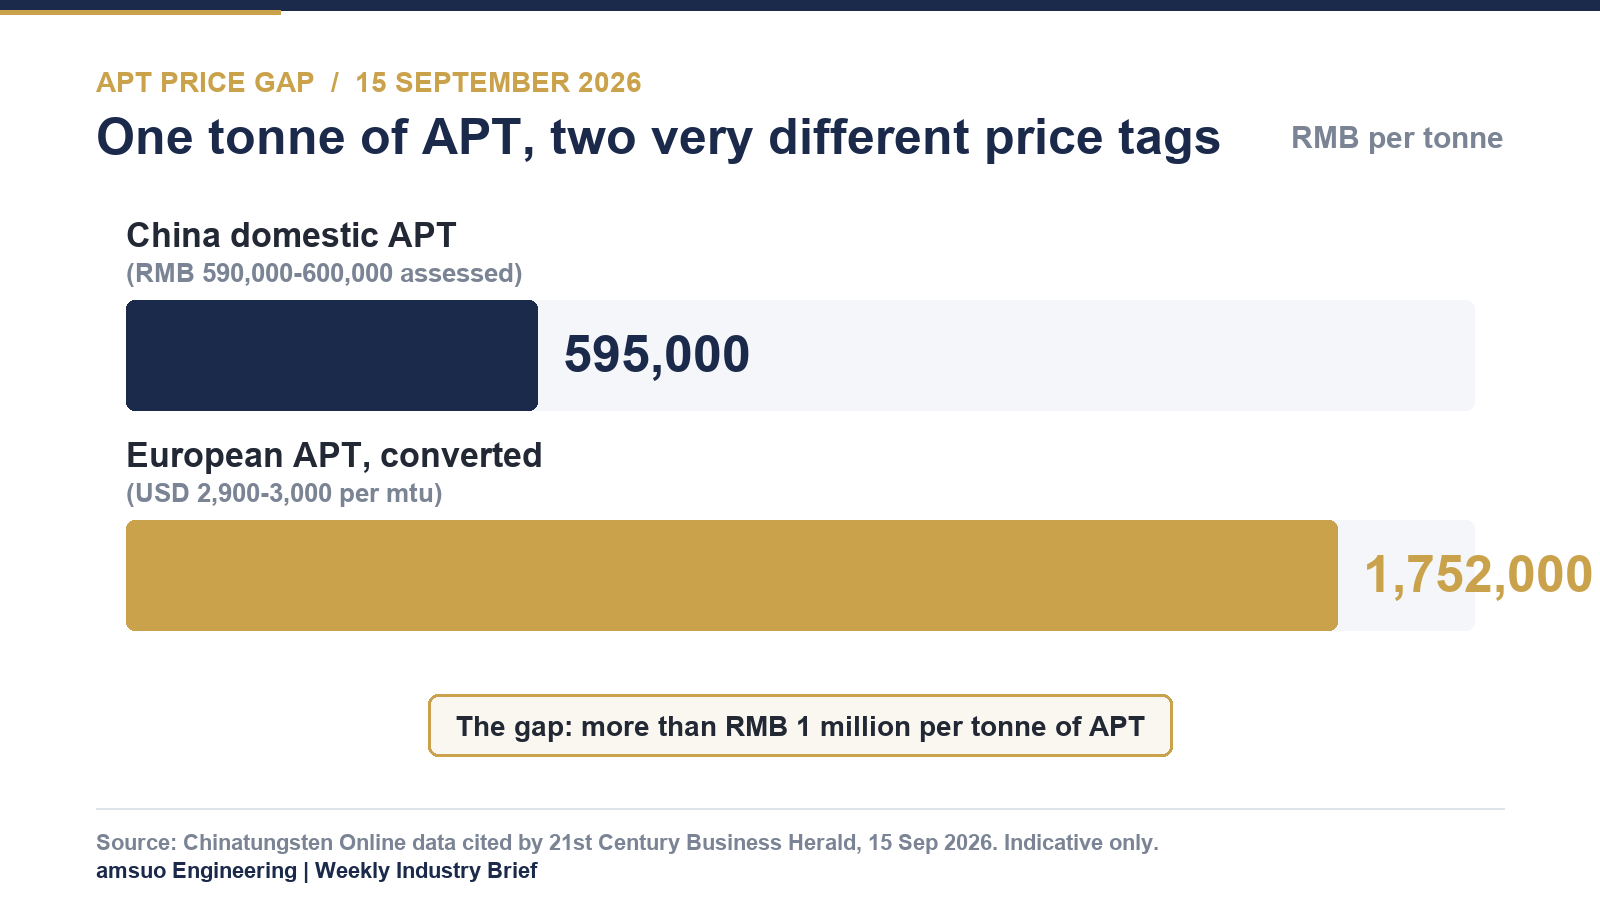
Wskazowy porównawczy wykres ocenionych cen APT z dnia 15 września 2026 r. Wykres: amsuo, dane z Chinatungsten Online cytowane przez „21st Century Business Herald”.
Różnica nie wynika z błędu zaokrąglenia i nie jest tymczasowa. Zgodnie z tym samym raportem cena APT na rynku europejskim przekracza o około 794% poziom z początku 2025 r. dwa rynki, które wcześniej poruszały się synchronicznie, obecnie ustalają ceny tego samego materiału na podstawie dwóch różnych zestawów czynników podstawowych.
Mapa dostaw zmieniła się jednocześnie po obu stronach. Po stronie eksportu ograniczenia wprowadzone przez Chiny przesunęły się od kwestii cenowych do kwestii zezwoleń: po rozszerzeniu w 2025 r. ograniczeń eksportowych dotyczących wolframu w styczniu 2026 r. wprowadzono surowsze środki dotyczące towarów podwójnego użytku wobec Japonii, w wyniku czego import japoński proszku wolframowego gwałtownie spadł; dwie spośród największych na świecie producentek heksafluorku wolframu poinformowały o skróceniu produkcji w pierwszej połowie roku z powodu problemów z surowcami.
Regiony produkcyjne odpowiedziały w podobny sposób. Zimbabwe zawiesiło eksport wolframu we wszystkich postaciach po umieszczeniu go w maju 2026 r. na liście minerałów krytycznych. Ministerstwo Przemysłu i Handlu Wietnamu zaproponowało usunięcie wolframu z listy minerałów uprawnionych do eksportu. W Zjednoczonym Królestwie Narodowy Fundusz Bogactwa ogłosił pod koniec sierpnia inwestycję do wysokości 71 mln GBP w firmę Tungsten West w celu wsparcia ponownego uruchomienia kopalni wolframu i cyny Hemerdon w hrabstwie Devon.
W Chinach ograniczenie ma charakter zarówno administracyjny, jak i geologiczny: wydobycie skoncentrowane jest objęte rocznym limitem ustalanym przez Ministerstwo Zasobów Naturalnych, a produkcja systematycznie spada z roku na rok. Analitycy cytowani w tym samym raporcie szacują chińską produkcję wolframu w 2025 r. na 67 000 ton, czyli około 78,7% światowej podaży , oraz zauważają, że nowe zagraniczne projekty nie przyniosą istotnego wzrostu objętości w najbliższym czasie.
Proszek karbidowy — produkt pośredni, dla którego cena krajowa i cena eksportowa są obecnie oddzielone nie tylko kosztami, ale także geograficznie. Ilustracja: amsuo.
Lokalna cena ma własną historię. Chiński APT rozpoczął 2026 r. na poziomie ok. 670 000 juanów za tonę , osiągnął szczyt w Marcu na poziomie ok. 1,52 mln juanów , a od tego czasu cofnął się do ok. 595 000 juanów renminbi — pełna podróż tam i z powrotem, która zlikwidowała cały roczny zysk.
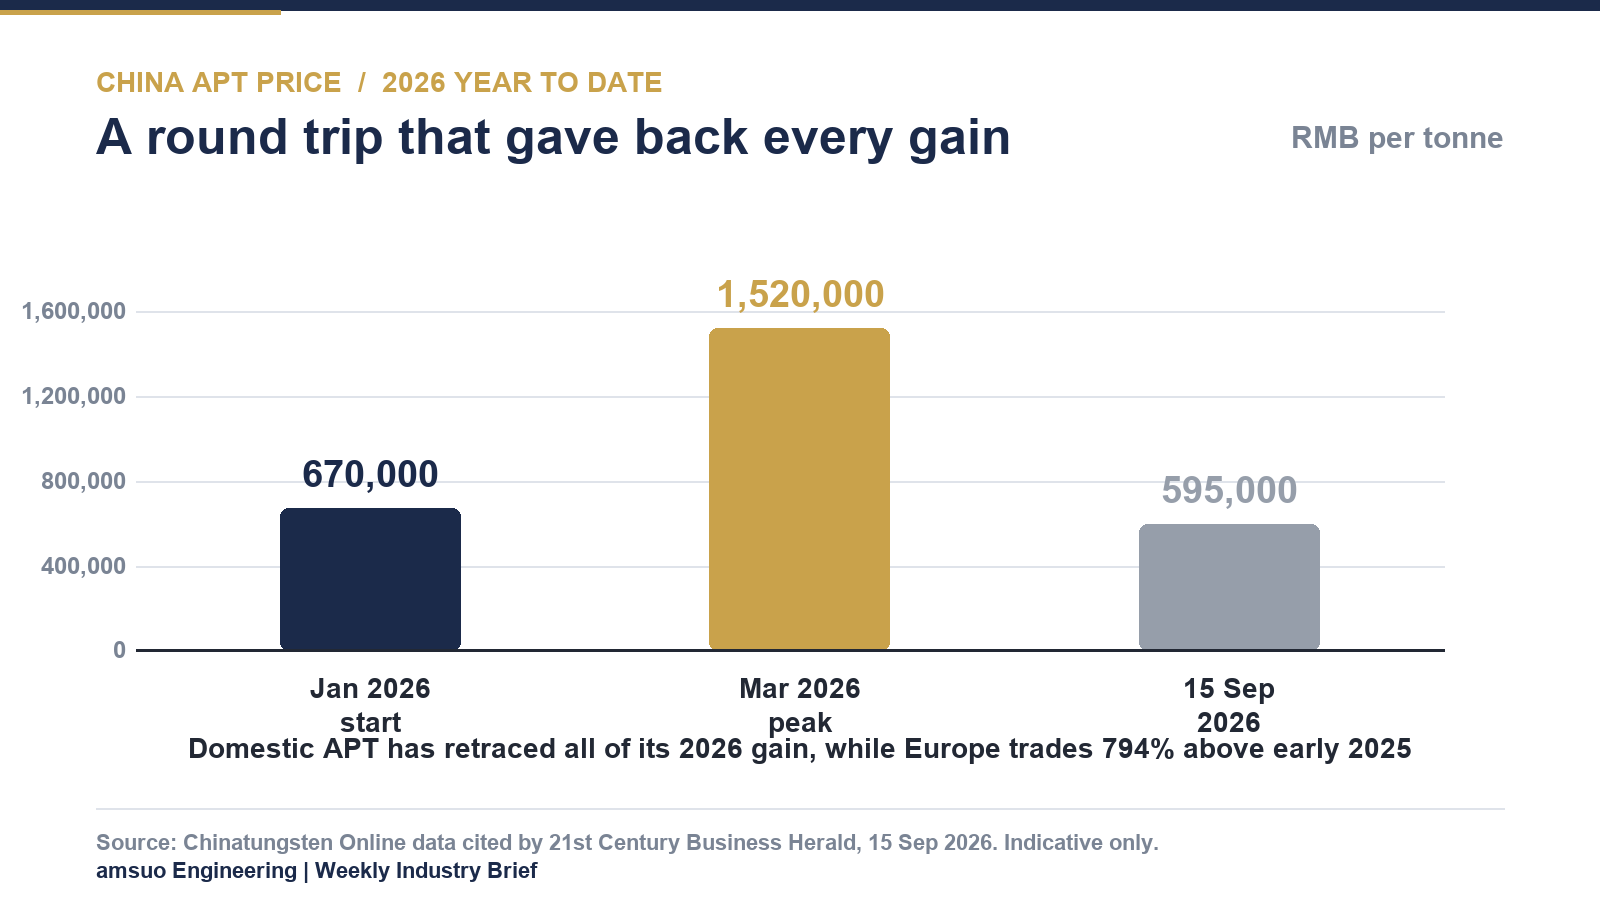
Chiński krajowy APT, od początku 2026 r. Wykres: amsuo, dane Chinatungsten Online cytowane przez „21st Century Business Herald”, 15 września 2026 r.
Prognoza Stowarzyszenia Przemysłu Wolframowego w Ganzhou na wrzesień opisuje rynek, który przestał spadać, ale nie odzyskuje siły: 55% koncentrat czarnego wolframu po 413 000 juanów renminbi za standardową tonę ,APT po 600 000 juanów renminbi , I średnioziarnisty proszek wolframowy po 930 juanów renminbi za kilogram własna analiza Chinatungsten na ten tydzień wskazuje na konsolidację w wąskim zakresie, przy czym obie strony czekają na uzupełnienie zapasów przez odbiorców końcowych oraz na ceny umowne drugiej połowy roku od głównych producentów.
Na tle tej spokojnej sytuacji krajowej amerykańskie zużycie narzędzi tnących osiągnęło rekord. Wysyłki wyniosły 278,1 mln USD w lipcu 2026 r. — wzrost o o 2,8% w porównaniu do czerwca i o 29% więcej niż w lipcu 2025 r. — najwyższa miesięczna wartość odnotowana w historii, zgodnie z raportem o rynku narzędzi skrawających opublikowanym przez AMT i amerykańskie Stowarzyszenie Producentów Narzędzi Skrawających (U.S. Cutting Tool Institute) 16 września. Wartość dostaw od początku roku osiągnęła 1,75 mld USD, co oznacza wzrost o 20,7%. Liczba dostarczonych jednostek była stabilna w porównaniu do poprzedniego miesiąca, co oznacza, że wzrost dotyczy wartości, a nie objętości.
Własne komentarze zawarte w raporcie wyjaśniają przyczyny. Jack Burley, przewodniczący Grupy Produktowej Narzędzi Skrawających AMT, przypisał częściowo wzrost wartości „kryzysowi węglikowemu” który podniósł koszty użytkowników o dwucyfrowe procenty, szczególnie w przypadku większych narzędzi — oraz stwierdził, że spodziewa się silnego zainteresowania na targach IMTS rozwiązaniami alternatywnymi dla monolitycznych narzędzi skrawających z węglików spiekanych, takimi jak wymienne główki węglikowe , ponieważ zakupujący starają się kontrolować wydatki. Michelle Kocses z ITR Economics dodała kontrargument: wzrost jest rzeczywisty, ale nierównomierny — rynki typu motocyklowego są stagnujące, a sektory wysokich technologii i obrony dynamicznie rosną; cykl zapasów dóbr trwałych może się odwrócić w 2027 roku.
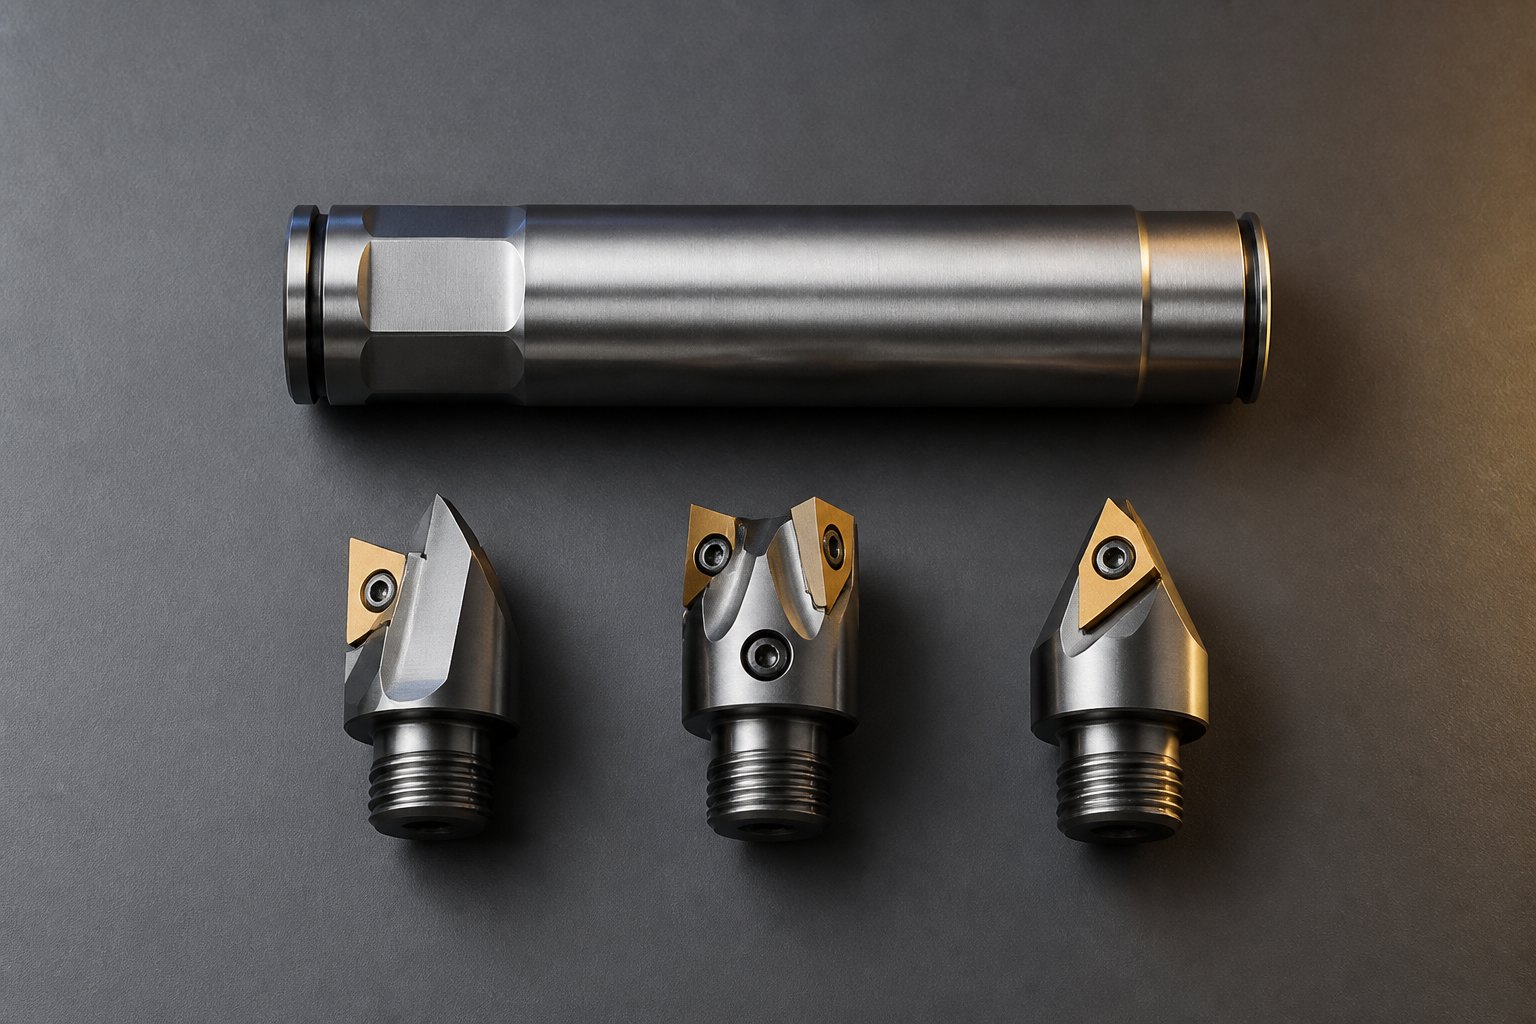
Głowice wymienne, możliwość ich ostrzenia ponownie oraz geometria przechodzą z koncepcji oszczędzania kosztów do głównych kryteriów zakupu. Ilustracja: amsuo.
| Markier | Poziom | Z daty | Źródło |
| APT, rynek krajowy Chin | 590 000–600 000 jenów chińskich / tonę | 15 września 2026 roku | Chinatungsten Online, cytowane przez 21st Century Business Herald |
| APT, Europa (przeliczone) | 2900–3000 USD / mtu ≈ 1 722 000–1 782 000 jenów chińskich / tonę | 15 września 2026 roku | Chinatungsten Online, cytowane przez 21st Century Business Herald |
| APT w Chinach, zakres na 2026 rok | 670 000 jenów chińskich (styczeń) → 1 520 000 jenów chińskich (szczyt w marcu) → ok. 595 000 jenów chińskich obecnie | 15 września 2026 roku | Chinatungsten Online, cytowane przez 21st Century Business Herald |
| Prognoza stowarzyszenia z Ganzhou na wrzesień | 55% koncentrat: 413 000 jenów chińskich / t standardowa; APT: 600 000 jenów chińskich / t; proszek średnioziarnisty: 930 jenów chińskich / kg | Wrzesień 2026 | Stowarzyszenie Przemysłu Wolframowego w Ganzhou, za pośrednictwem Mysteel |
| Wysyłki amerykańskich narzędzi tnących, lipiec 2026 | 278,1 mln USD, +2,8% w porównaniu z poprzednim miesiącem, +29% w porównaniu z rokiem poprzednim; od początku roku: 1,75 mld USD, +20,7% | 16 września 2026 | Raport rynkowy AMT / USCTI dotyczący narzędzi tnących |
| Udział Chin w światowej produkcji wolframu | 67 000 t w 2025 r., czyli ok. 78,7% podaży | dane z 2025 r., cytowane w wrześniu 2026 r. | Dane USGS cytowane przez Guojin Securities |
1. „Alternatywy dla frezów z pełnego karbidu” to obecnie główny trend, a nie obniżka jakości. Gdy prezes grupy narzędzi tnących AMT stwierdza, że zakupcy będą szukać wymiennych główek na targach IMTS, geometria, ostrzenie ponowne oraz systemy modułowe przestają być kompromisami kosztowymi. Dla katalogu opartego na frezach do wykańczania krawędzi, wiertłach, nakrętkach i końcówkach szansą jest sprzedaż kosztu na otwór — a nie ceny narzędzia na linii produkcyjnej.
2. Dwa cenniki oznaczają dwie różne metody wyceny. Ponieważ różnica cen APT na rynku krajowym i eksportowym przekracza 1 mln juanów chińskich, jedno wspólne założenie wewnętrzne dotyczące kosztów będzie błędne w przypadku jednego z tych dwóch rynków, a oferty eksportowe obejmują dodatkowy wymiar licencyjny, którego nie mają oferty krajowe. Okres ważności ofert powinien być wystarczająco krótki, aby przetrwać rynek, który zmienił się o 127 % w jedną stronę, a następnie wrócił do poprzedniego poziomu w ciągu dziewięciu miesięcy.
3. Dokumentacja stale zwiększa swoją wartość. Kontrole eksportowe, klasyfikacje krytycznych surowców mineralnych oraz zasady oparte na pochodzeniu są obecnie wprowadzane do wymagań zakupowych na zachodnich rynkach. Certyfikacja materiałów i śledzalność stają się coraz częściej pierwszym filtrem, który poważny nabywca stosuje — jeszcze przed ceną. Dostawcy, którzy potrafią jasno odpowiedzieć na te pytania, trafiają na czoło kolejki.
Dwie księgi cenowe, dwa cykle planowania: strategia zapasów musi teraz być ustalana osobno dla każdego rynku, a nie dla każdego produktu. Ilustracja: amsuo.
Nasza pozycja robocza na nadchodzące tygodnie: utrzymywać krótką ważność ofert i widoczność przekazywania kosztów materiałów oraz zapewniać wystarczająco szeroki katalog, aby klient nigdy nie był zmuszony do wyboru frezu całkowicie wykonanego ze spieku karbidowego tam, gdzie frez z wymienną głownicą, narzędzie do ponownego szlifowania lub inna geometria rozwiązałoby to samo zadanie taniej.
Skompilowane przez inżynierów amsuo na podstawie poniższych źródeł publicznych. Wszystkie dane pochodzą od ich wydawców i mają charakter wyłącznie orientacyjny. Żadna z informacji zawartych w niniejszym dokumencie nie stanowi oferty cenowej, zaproszenia do zawarcia umowy ani zobowiązań; oferty cenowe amsuo są wystawiane osobno na podstawie potwierdzonych specyfikacji technicznych, ilości oraz warunków dostawy.
 Gorące wiadomości
2026-10-29
2026-10-05
2026-09-25
2026-09-18
2026-09-12
2026-09-11
Copyright © 2026 Amsuo Technology Limited. All rights reserved — POLITYKA PRYWATNOŚCI
 EN