×
یک فلز، دو واقعیت قیمتی — و بازار آمریکایی ابزارهای برشی که از خواندن سناریوی تقاضای ضعیف سر بازمیدارد. این خلاصه در هفته جاری حرکات را از ۷ تا ۱۱ سپتامبر ۲۰۲۶ در زنجیرهٔ تنگستن پیگیری میکند و تغییرات ناشی از آن را برای خریداران ابزارهای کاربیدی و ابزارهای فولادی سرعت بالا (اچاساس) مشخص میسازد.
متههای کاربیدی و بُرِهای چرخشی — انتهای زنجیرهٔ تأمین که در حال حاضر خود را در دو جهان قیمتی متفاوت ارزیابی میکند. تصویر: اِیاماساو.
در بیشتر سال ۲۰۲۶، بحث دربارهٔ تنگستن حول محور نوسانات بوده است. این هفته اما حول محور واگرایی در اوایل سپتامبر، بازار فلزات شانگهای ارزش اِیپیتی اروپایی (پاراتونگستات آمونیوم، ترکیب میانی کلیدی پیش از تولید پودر کاربید) را در مقصد سیآیاف روتردام به مبلغ ۲۹۰۰ تا ۳۱۰۰ دلار آمریکا به ازای هر تن متریک واحد ارزیابی کرد. این مقدار پس از تعدیل بر اساس وُلفرام تریاکسید (وُو۳) 3محتوا و نرخهای ارزی، ارزیابی داخلی چین برای همین ماده نزدیک به ۱۰۰۰ دلار آمریکا در هر تن متريك — شکافی نزدیک به ۲۰۰۰ دلار آمریکا در هر تن متريك ، همانطور که توسط صرافی عناصر کمیاب در تاریخ ۹ سپتامبر گزارش شده است.
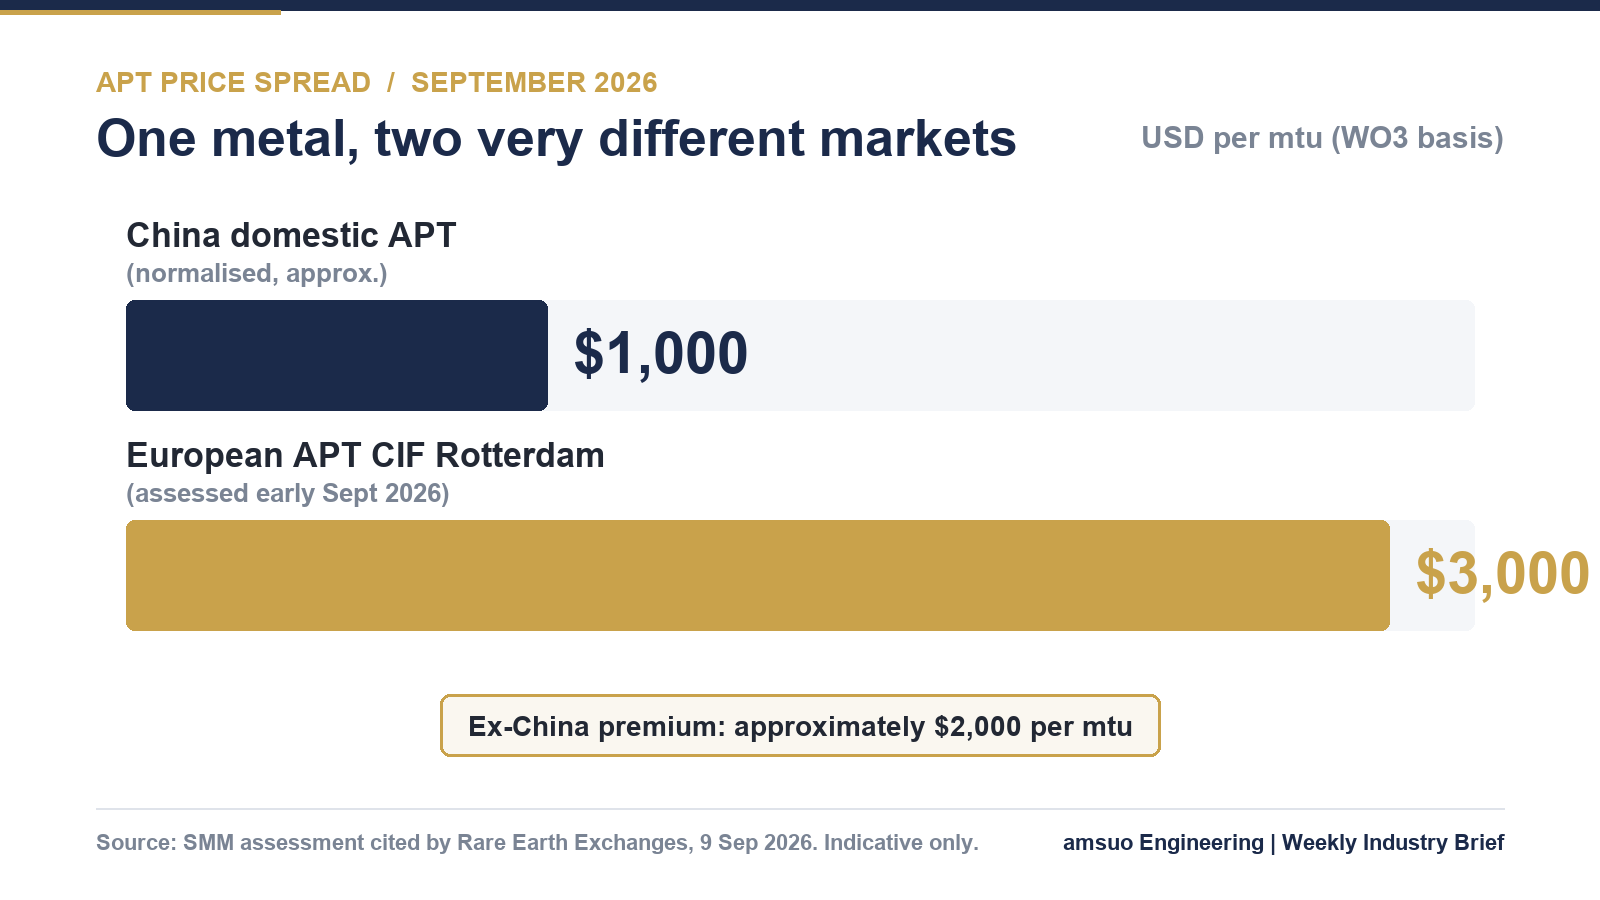
مقایسهی نمونهای از قیمتهای ارزیابیشده APT در سپتامبر ۲۰۲۶. واحدها و پایههای بازار در ارزیابیهای اصلی متفاوت هستند؛ نرمالسازی مطابق گزارش ارجاعدادهشده است. این نمودار توسط amsuo بر اساس اعداد منتشرشده تنظیم شده است.
زمینهی ساختاری چیزی جدید نیست، اما اعداد پشت آن بسیار روشن هستند. طبق گزارش USGS، تولید معدنی جهانی تنگستن در سال ۲۰۲۵ حدود ۸۵۰۰۰ تن تنگستن خالص بوده است که چین حدود ۶۷۰۰۰ تن — یعنی نزدیک به ۷۹ درصد — را تولید کرده است. تحلیل اساندپی گلوبال که در همین گزارش ارجاع داده شده است، تخمین میزند که چین کنترل حدود ۸۵ درصد از ظرفیت تصفیه جهانی آنتیموان پنتاکسید (APT) را در دست دارد. وقتی مجوزدهی تحت کنترلهای صادرات دوگانه چین در فوریه ۲۰۲۵ به این تمرکز اضافه شود، قیمت دیگر تنها عامل تعیینکننده نخواهد بود: اجازه حمل و نقل عامل دوم خواهد بود. .
در همین حال، پاسخ غرب هنوز در حال ساخت است. ظرفیت معدنی خارج از چین تا سال ۲۰۳۰ تقریباً به ۳۴۰۰۰ تن WO 3خواهد رسید در مقابل تقاضای اولیه خارج از چین که نزدیک به ۵۰۰۰۰ تن است، در حالی که ظرفیت اعلامشده و فعال APT خارج از چین ممکن است به مقداری برسد. هفتاد هزار تن . این عدم تطابق به یک خطر غیرمعمول اشاره دارد: ظرفیت تبدیلی که از تأمین ایمن مواد اولیه پیشی میگیرد.
در داخل چین، بازار به جای روندی مشخص، وارد وضعیت تعلیق شده است. بر اساس ارزیابی وبسایت چاینا تانگستن آنلاین در تاریخ ۱۰ سپتامبر، قیمتهای رایج برای کنسانتره تنگستن ۵۵ درصدی بالاتر از ۴۱۰۰۰۰ یوان چینی به ازای هر تن استاندارد ثابت مانده است ؛ قیمت APT نزدیک سطح خرید قراردادهای بلندمدت باقی مانده است؛ و قیمت پودر تنگستن در نزدیکی ۶۰۰۰۰۰ یوان چینی به ازای هر تن پشتیبانی کفی یافته است؛ و قیمت پودر تنگستن در نزدیکی پشتیبانی کفی حدود ۹۰۰۰۰۰ یوان چینی به ازای هر تن قرار گرفته است. یک هفته زودتر، کنسانتره ولفرامیت ۶۵ درصدی تقریباً ۴۱۶۰۰۰ یوان چینی به ازای هر تن استاندارد .
آنچه باعث حفظ سطح پایین قیمتها شده، انضباط عرضه است نه قدرت تقاضا: کنترل حجم معدنکاوی، الزامات ایمنی و زیستمحیطی، کاهش درجه خوراک معدنی و اجرای سختگیرانه علیه مواد غیرمستند، حجم عرضه در گردش را محدود کردهاند. ذوبکنندهها که با حاشیههای فشردهتری روبهرو هستند، تولید خود را کاهش داده یا متوقف کردهاند. آنچه سقف قیمتها را حفظ میکند، تقاضایی است که هنوز ظاهر نشده است — خریداران کاربید در بخش پاییندست، تولید خود را بر اساس فروش انجام میدهند و خرید آنها سفتوسخت و بهصورت روزانه است، و تمایل به انباشت موجودی همچنان پایین باقی مانده است.
بههمین دلیل، فصل سنتی «شهریور طلایی، مهر نقرهای» برای اینکه فصل اوج باشد، تاکنون صرفاً یک پرسش است نه یک فرض حتی در تحلیلهای روزانه خودِ صنعت.
سپس دادههای ایالات متحده را در نظر بگیرید. حجم حمل و نقل ابزارهای برشی در ژوئن ۲۰۲۶ به ۲۷۰٫۵ میلیون دلار آمریکا رسید — افزایشی به میزان ۱۲٫۸ درصد نسبت به ماه قبل و ۳۱٫۷ درصد در سال به سال ، با حجم ارسالات از ابتدای سال تاکنون برابر با ۱٫۴۷ میلیارد دلار آمریکا، رشد ۱۹٫۳ درصدی نسبت به همین دوره در سال ۲۰۲۵ بر اساس گزارش بازار ابزار برشی انجمن ابزار برشی آمریکا (USCTI) و انجمن فناوری ساخت (AMT)، منتشرشده در ۲۰ اوت.
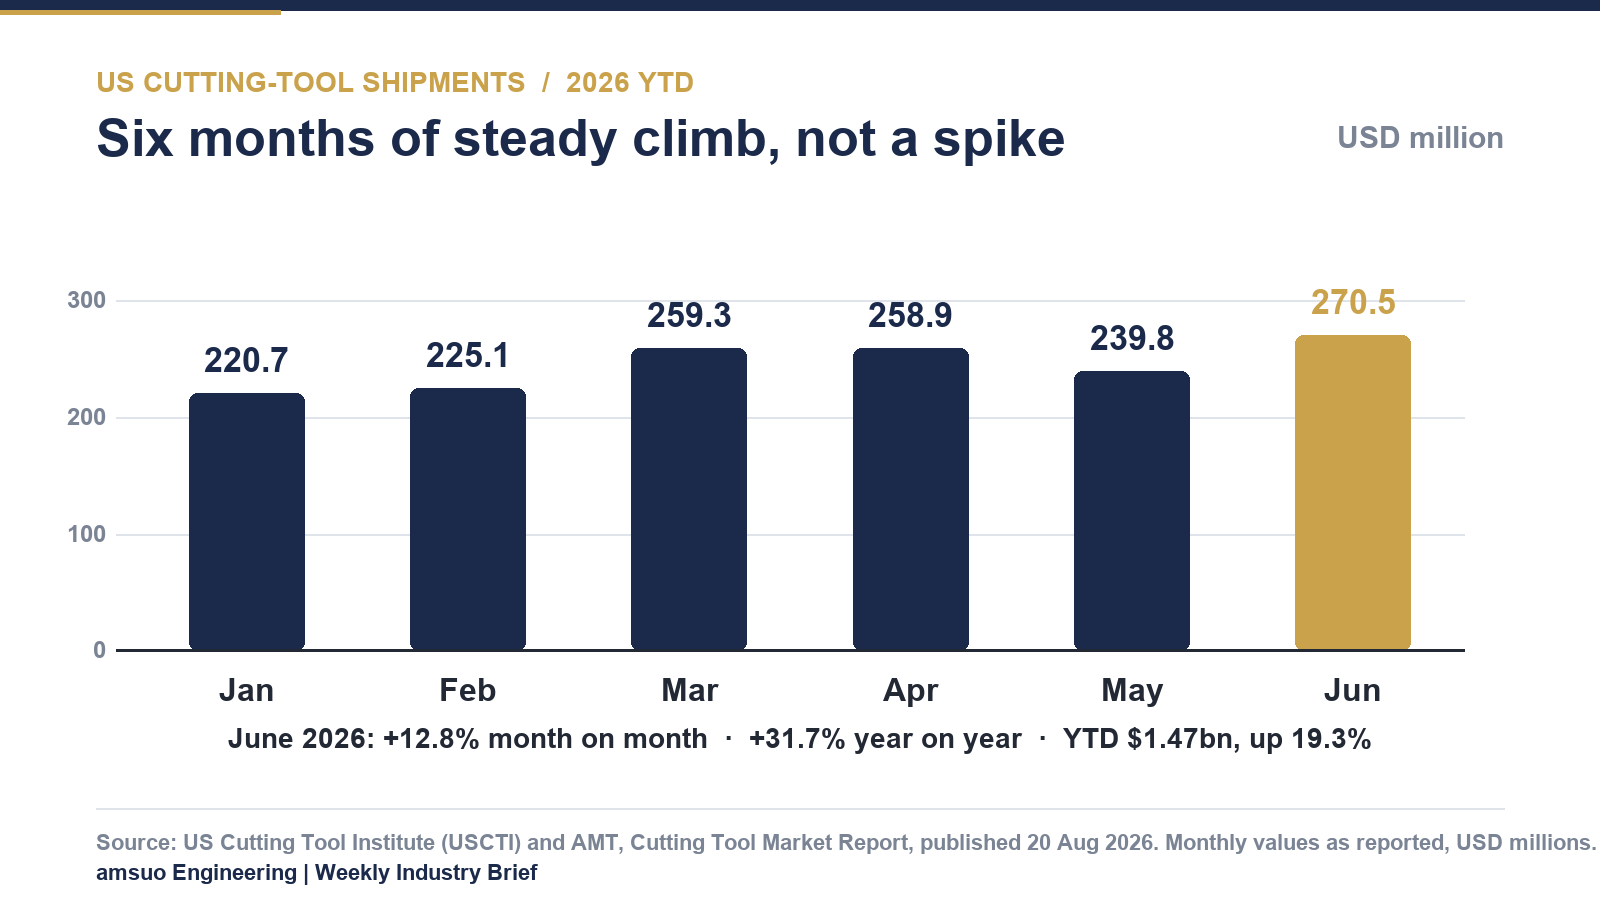
حجم ماهانه ارسالات ابزار برشی در ایالات متحده، ژانویه تا ژوئن ۲۰۲۶، به میلیون دلار آمریکا. نمودار: امسو، بر اساس دادههای USCTI/AMT.
با خواندن این دو پاراگراف در کنار هم، تصویر استراتژیک روشنتر میشود. بازار غربی در بخش بالادستی هزینهای سنگین را میپردازد، در حالی که مصرف داخلی آن در بخش پاییندستی همچنان افزایش مییابد. این ترکیب دقیقاً محیطی است که در آن کارایی مواد، انضباط درجهبندی و کیفیت اسناد از جزئیات تأمین تبدیل به عامل تعیینکننده سودآوری میشوند.
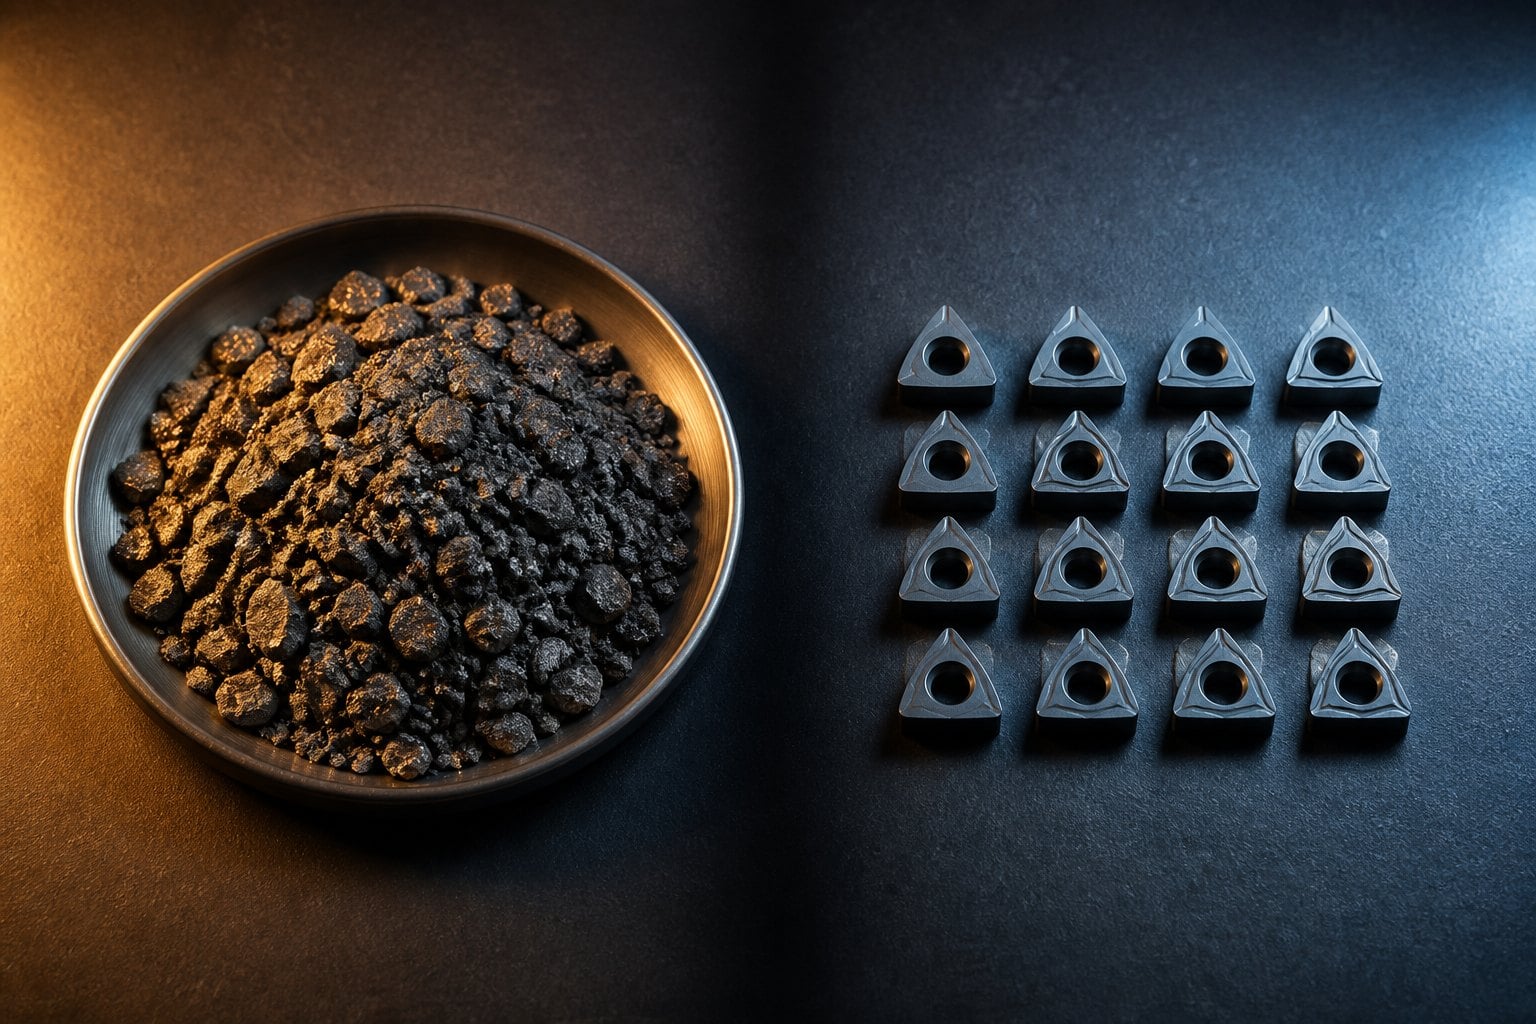
از سنگ معدن تا قطعه برشی: مرحله تبدیل بین این دو نقطه جایی است که اکنون مجوز صادرات اعمال میشود. تصویر: امسو.
| نشانگر | سطح | تاریخدار | منبع |
| کنسانترهٔ وولفرامیت ۶۵ درصدی، چین | حدود ۴۱۶۰۰۰ یوان چینی به ازای هر تن استاندارد | ۳ سپتامبر ۲۰۲۶ | چاینتنگستن آنلاین |
| کنسانترهٔ تنگستن ۵۵ درصدی، چین | بیش از ۴۱۰۰۰۰ یوان چینی به ازای هر تن استاندارد | ۱۰ سپتامبر ۲۰۲۶ | چاینتنگستن آنلاین |
| APT، چین (نزدیک سطح قرارداد بلندمدت) | حدود ۶۰۰٬۰۰۰ یوان چینی به ازای هر تن | ۱۰ سپتامبر ۲۰۲۶ | چاینتنگستن آنلاین |
| پودر تنگستن، چین | حدود ۹۰۰٬۰۰۰ یوان چینی به ازای هر تن (پشتیبانی پایینی) | ۱۰ سپتامبر ۲۰۲۶ | چاینتنگستن آنلاین |
| APT، قیمت تحویل در روتردام، اروپا | ۲٬۹۰۰ تا ۳٬۱۰۰ دلار آمریکا به ازای هر واحد متریک تن | اوایل سپتامبر ۲۰۲۶ | سِم، ارجاعدادهشده توسط صرافیهای عناصر کمیاب |
| صادرات ابزارهای برشی ایالات متحده، ژوئن ۲۰۲۶ | ۲۷۰٫۵ میلیون دلار آمریکا، رشد ۳۱٫۷ درصدی نسبت به سال گذشته | ۲۰ آگوست ۲۰۲۶ | USCTI / AMT |
۱. اعتبار پیشفاکتور اکنون یک مورد ریسک است، نه یک رسمیت. با توجه به اینکه ارزش غلظت و ارزیابی APT همچنان در طول یک سهماهه با رقمی دو رقمی در حال تغییر است، پنجرهی زمانی ثابتقیمت ۹۰ روزه برای محصولاتی با محتوای بالای کاربید، ریسک مواد اولیه را به فروشنده منتقل میکند. خریدارانی که پذیرای پنجرهی اعتبار کوتاهتر و بهوضوح بیانشده — ۱۵ تا ۳۰ روز — هستند، معمولاً عددی تمیزتر دریافت میکنند تا خریدارانی که بر قفلکردن قیمت برای مدت طولانیتر اصرار دارند و برای پوشش ریسک درون آن هزینه میپردازند.
۲. رعایت انضباط در درجهبندی از تورم درجهبندی برتر است. شکاف بین APT چین و APT خارج از چین بهطور یکنواخت در سراسر فهرست محصولات اعمال نمیشود. مشخصکردن درجهی کاربید ریزدانهی پریمیوم در جایی که یک درجهی استاندارد، یک مته HSS کبالتی یا یک بُرِ چرخشی با پروفیل مناسب کافی است، در این بازار عادتی گرانقیمت است. هندسهی ابزار، انتخاب پوشش و پارامترهای برش معمولاً تأثیر بیشتری بر هزینهی هر سوراخ دارند تا خود درجهی مواد در عنوان اصلی.
۳. اسناد بهتدریج به دارایی تجاری تبدیل میشوند. مجوزهای کنترل صادرات چین به ترکیبات خاص APT، اکسیدهای تنگستن، کاربید تنگستن و برخی از تنگستنهای جامد اعمال میشود. محصولات بهطور جداگانه، محدودیتهای وزارت دفاع ایالات متحده آمریکا درباره پودر فلز تنگستن و آلیاژ سنگین تنگستن، از تاریخ ۱ ژانویه ۲۰۲۷ به بالاترین سطوح زنجیره تأمین — یعنی سنگآهن و مواد اولیه — گسترش مییابد؛ و چین یکی از مناطق منشأ مشمول این محدودیتهاست. برای خریداران غربی، ردیابی منشأ و گواهیدهی مواد در حال تبدیل شدن به معیارهای صلاحیتسنجی هستند نه صرفاً اسناد اداری — و تأمینکنندگانی که بتوانند این اسناد را بهصورت کاملاً شفاف تهیه کنند، افرادی هستند که برای ارائه پیشفاکتور دعوت میشوند.
مصرف ابزارهای برش در ایالات متحده بهطور مداوم در حال افزایش است، حتی زمانی که هزینههای مواد اولیه در بخش بالادستی همچنان بالا باقی ماندهاند. تصویر: amsuo.
دو بازار، دو کتاب قیمت: پرداخت اضافی خارج از چین اکنون نهتنها مربوط به تنگستن، بلکه تا حد زیادی مربوط به جغرافیا و ردیابیپذیری نیز هست. تصویر: amsuo.
موقعیت ما برای هفتههای آینده ساده است. نوسانات مواد اولیه دلیلی برای کوتاهتر کردن دورههای نقلقول و انتقال شفاف هزینههای مواد بهجای اعمال تخفیفهای یکباره است؛ همچنین دلیلی برای حفظ دامنهٔ گستردهتر فهرست محصولات است تا مشتری هرگز مجبور نشود برای حل یک کاربرد معمولی مانند سوراخ یا لبهٔ تیز، از درجهای با مشخصات بیشازحد بالا استفاده کند. در مواردی که خریدار نیازمند اسناد مربوط به منشأ و گواهیهای رسمی است، این قابلیت باید در ابتدا — و پیش از بحث دربارهٔ قیمت — ارائه شود، زیرا در یک بازار در حال تجزیه، این امر بهتدریج به اولین معیار فیلترسازی تبدیل شده، نه آخرین.
توسط مهندسی امسو از منابع عمومی زیر تهیه شده است. تمام اعداد و ارقام به ناشران اصلیشان نسبت داده شدهاند و صرفاً جهت اطلاعرسانی هستند. هیچیک از موارد این خلاصه، قیمتگذاری رسمی، پیشنهاد یا تعهدی محسوب نمیشود؛ پیشنهادهای قیمتی امسو جداگانه و بر اساس مشخصات، مقادیر و شرایط تحویل تأییدشده صادر میگردند.
 اخبار داغ
2026-09-12
2026-09-11
2026-09-10
2026-04-03
2026-04-02
2026-04-01
کلیه حقوق محفوظ است © ۲۰۲۶ شرکت فناوری امسو محدود — سیاست حریم خصوصی
 EN